
不動産担保ローンを探していると、銀行のものもノンバンクのものも同じ棚に並んで見えます。金利が低い順に並べ替えて、上から申し込もうとする。ここで起きるのが「そもそも申し込めなかった」という手戻りです。同じ「不動産担保ローン」という商品名でも、法人が申し込めるものと、法人を明確に排除しているものがあります。
この記事では、個人専用と明記している商品と、事業者向けと明記している商品を1つずつ取り上げ、公表されている条件を並べます。見分けるための手がかりは、金利ではなく「お申込いただけるかた」の欄に書かれています。条件は2026年9月11日に各社の公式ページで確認したものです。
金利の低さで並べると、申し込めない商品が上に来る
不動産担保ローンは、無担保のビジネスローンより金利が低く出ます。担保があるぶん貸し手のリスクが下がるためで、これ自体は正しい理解です。問題は、その低い金利を出している商品が誰向けに設計されているかまで見ないまま比較表を作ってしまうことです。
銀行が個人向けに出している不動産担保ローンは、住宅ローンの審査基盤をそのまま使える設計になっていることが多く、金利のレンジが低く出ます。ところがその審査基盤は個人の収入と年齢を前提にしているため、法人の決算書を評価する作りになっていません。だから商品説明のどこかに「法人は対象外」と書かれることになります。
事業者向けの商品は逆です。決算書や確定申告書を見て事業の継続性を評価し、担保の余力と合わせて枠を決めます。年齢の上限が商品概要に出てこない代わりに、法人契約なら代表者の連帯保証が前提になる、という設計になります。不動産担保ローンとはで扱った仕組みは共通でも、誰を審査するかが違えば、条件の並びも変わります。
個人専用と明記する商品:楽天銀行の基本条件
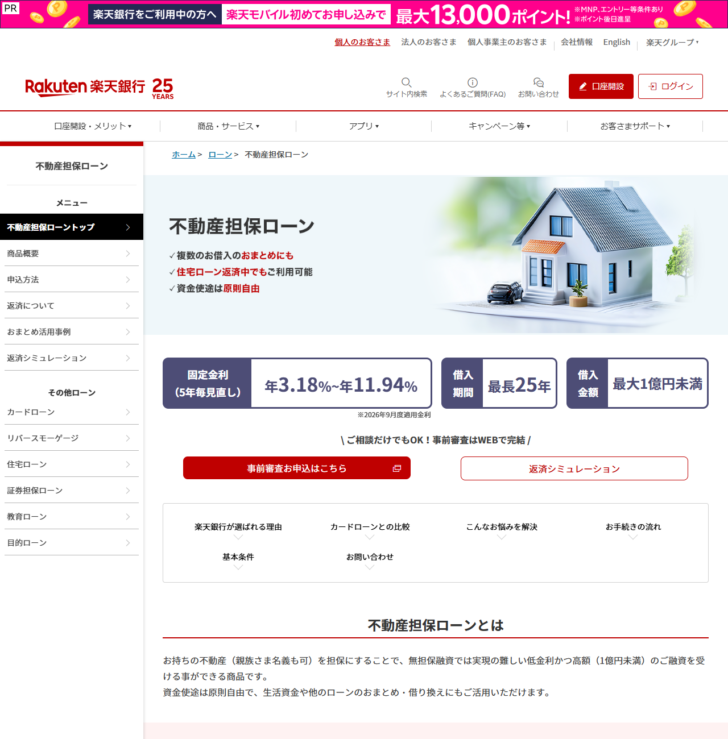
楽天銀行の不動産担保ローンは、商品ページの「基本条件(金利・借入金額・期間等)」に2026年9月1日現在の条件を掲げています。まず数字を確認します。
- 適用金利(2026年9月実行) 年3.18%〜年11.94%(5年見直し)
- ご融資金額 100万円以上1億円未満(10万円単位)
- ご融資期間 (1)1年以上25年以内(1ヶ月単位)と(2)完済時年齢が満80歳となるまでの期間の、いずれか短いほう
ここまでは条件のよい商品に見えます。金利の下限は年3.18%で、事業者向けのノンバンクより低い水準です。融資額も1億円未満まで届きます。
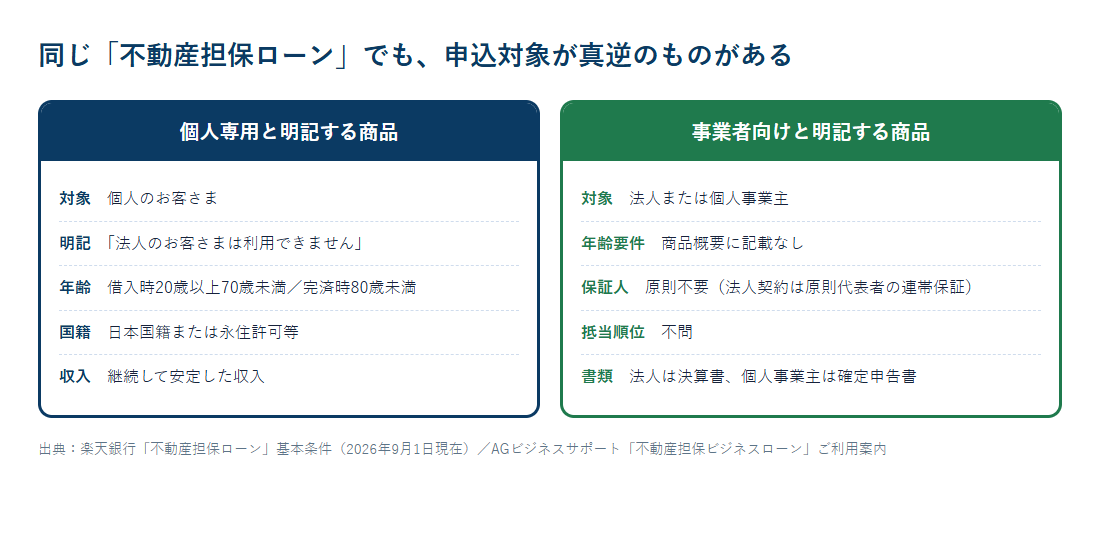
次が本題です。「お申込いただけるかた」の欄には「以下の条件をいずれも満たすことのできる個人のお客さま」と書かれ、3つの条件が続きます。お借入時年齢が満20歳以上70歳未満で完済時年齢が満80歳未満であること、日本国籍を有するかまたは永住許可等を受けている外国人であること、継続して安定した収入があること。
そして「ご利用にあたっての注意点」の先頭に、こう書かれています。「法人のお客さまは利用できません。」——注釈でも小さな但し書きでもなく、注意点の1行目です。
個人事業主がこの商品を使えるかどうかは、この文だけでは決まりません。個人事業主は法人ではなく個人だからです。ただし「継続して安定した収入があるかた」という要件をどう判定するかは公表されていないため、事業所得で申し込む場合は事前に確認が要るという扱いになります。資金使途については「原則自由で、生活資金や他のローンのおまとめ・借り換えにもご活用いただけます」と説明されており、事業資金を前面に出した商品ではありません。
事業者向けと明記する商品:AGビジネスサポートのご利用案内
対になる例として、AGビジネスサポートの不動産担保ビジネスローンを見ます。「ご利用案内」の表は、先頭の行が「融資対象者 法人または個人事業主」です。年齢の欄はありません。
- 融資額 100万円〜5億円
- 契約利率 固定金利型 2.99%〜14.80%(※2.99%〜11.80%。2025年5月1日以降の新規契約に適用)/変動金利型 2.99%〜11.80%(2025年3月時点)
- 実質年率 15.00%以下
- 事務手数料率 0.00%〜3.00%
- 抵当順位 不問
- 返済期間・回数 最長30年(360回以内)
- 遅延損害金(実質年率) 20.0%
- 早期返済違約金 支払期日前返済元金に2.00%を乗じた額
変動金利型の決まり方まで書かれています。「融資実行月の3か月前の月末に適用される短期プライムレート(みずほ銀行)+1.115%〜9.925%」。どの銀行の、いつの短期プライムレートを使うかまで特定しているため、契約後に金利がどう動くかを自分で追える設計です。
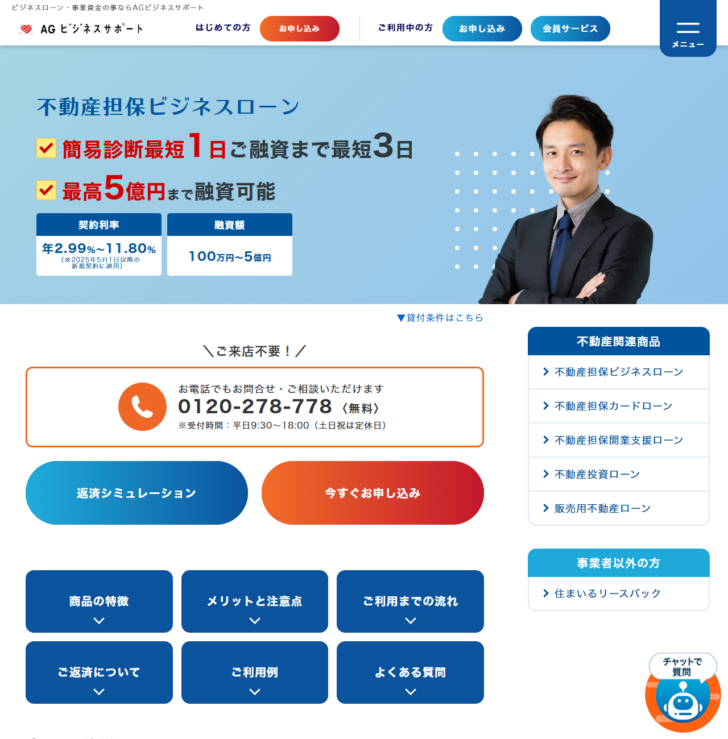
保証人については「原則不要」としたうえで、「法人契約の場合は原則代表者の連帯保証が必要。担保提供者の連帯保証が必要な場合があります。」と続きます。個人専用商品には出てこない条件です。詳しい条件はAGビジネスサポートの不動産担保ビジネスローンで整理しています。
条件表を並べると、変わる欄と変わらない欄が分かれる
法人か個人かは、借入額の上限の決まり方にも関わります。個人の場合にかかる総量規制と、不動産担保での扱いは除外と例外の切り分けにまとめています。
2つを同じ軸で並べます。金利や金額は「どちらが有利か」を見る欄ですが、対象者・年齢・保証人・書類は「そもそも申し込めるか」を決める欄です。
| 確認する欄 | 楽天銀行 不動産担保ローン | AGビジネスサポート 不動産担保ビジネスローン |
|---|---|---|
| 申込対象 | 個人のお客さま。法人は利用できないと明記 | 法人または個人事業主 |
| 年齢 | 借入時満20歳以上70歳未満、完済時満80歳未満 | ご利用案内に年齢の欄なし |
| 融資額 | 100万円以上1億円未満(10万円単位) | 100万円〜5億円 |
| 金利 | 年3.18%〜年11.94%(2026年9月実行・5年見直し) | 固定2.99%〜14.80%/変動2.99%〜11.80%。実質年率15.00%以下 |
| 期間 | 1年以上25年以内と完済時80歳までの短いほう | 最長30年(360回以内) |
| 保証人 | 基本条件の欄に記載なし(保証会社を利用) | 原則不要。法人契約は原則代表者の連帯保証 |
| 抵当順位 | 住宅ローン返済中でも利用可能と説明 | 不問 |
| 事務手数料 | 基本条件の欄に記載なし | 0.00%〜3.00% |
| 早期返済 | 基本条件の欄に記載なし | 支払期日前返済元金×2.00% |
金利の下限だけを見れば、AGビジネスサポートの2.99%のほうが低く出ます。金利が低い=個人向け、という単純な図式でもありません。比較の順番としては、まず申込対象で候補を絞り、そのうえで金利と手数料を足した総額を見る、という流れになります。手数料まで含めた見方は不動産担保ローンの金利比較で扱っています。
必要書類でも分かれる:決算書か、確定申告書か
申し込む本人の条件とは別に、担保を出す人と保証する人の条件もあります。誰が連帯保証人になるのかは保証人は原則不要でも担保を出す人は連帯保証人になるで確認できます。
申込対象の違いは、そのまま提出書類に出ます。AGビジネスサポートは必要書類を法人と個人事業主で分けて掲げています。
| 法人が出すもの | 個人事業主が出すもの |
|---|---|
| 代表者ご本人様を確認する書類 | ご本人様を確認する書類 |
| 決算書 | 確定申告書 |
| 固定資産評価証明書(名寄台帳) | 固定資産評価証明書(名寄台帳) |
| 各種納税証明書 | 各種納税証明書 |
| 担保物件に先順位の借入がある場合は返済予定表、現在の残高が分かる書類 | 担保物件に先順位の借入がある場合は返済予定表、現在の残高が分かる書類 |
| その他必要に応じた書類 | 当社所定の事業内容確認書 |
共通しているのは、担保物件の評価に使う固定資産評価証明書(名寄台帳)と各種納税証明書です。どちらも役所で取る書類で、申込みの直前に思い立って集めると時間がかかります。個人事業主には「当社所定の事業内容確認書」が加わる点も、個人向けの商品にはない工程です。
先順位の借入がある場合に返済予定表と残高が分かる書類を求められるのは、担保余力を計算するためです。不動産担保ローン審査の実態で扱ったとおり、いくらまで借りられるかは担保評価から先順位の残高を引いた余力で決まります。
金利の決まり方も、設計そのものが違う
対象が事業者か個人かは、税率の分かれ目でもあります。抵当権設定の登録免許税を1000分の1に下げる措置は個人の住宅取得に限られており、その線引きは登録免許税の軽減が使えない理由で確認できます。
2つの商品は、金利の動き方の説明も対照的です。
楽天銀行は「新規お借入の際の借入金利は、楽天銀行が算出した基準金利の変動に連動して、毎月見直します」としたうえで、「実際の借入利率は、お借入日(融資実行日)時点の基準金利に基づいて算出します」と書いています。さらに「借入利率は、融資実行日より5年毎に見直しを行います」。そして借入利率の構成についても、基準金利に「保証会社へ支払う保証料、各種コスト、及び、一定の収益等」を加味して算出し、毎月見直すのは基準金利部分のみだと説明しています。公表されている2026年の基準金利は1月度1.77%から始まり、9月度は2.60%です。
AGビジネスサポートの変動金利型は、前述のとおり「融資実行月の3か月前の月末に適用される短期プライムレート(みずほ銀行)+1.115%〜9.925%」です。基準を自社算出の数字ではなく、外部で公表される短期プライムレートに置いている点が違います。上乗せ幅の下限と上限まで公表されているため、自分に適用された利率が上乗せ幅のどのあたりかを逆算できます。
どちらが有利かは一概に言えません。確かなのは、「変動」「固定」という言葉だけでは何も決まらないということです。何を基準にして、いつ見直すのか。その2点を商品概要で確かめてから比べてください。
着手から資金化までの工程も、対象によって違う
対象で選び分けたあとに効いてくるのが、返し終えるときの費用です。繰上返済の違約金は公表している4社の率で0%から5.50%まで開きます。
対象が違えば、申込みの入り口と所要日数の公表のされ方も変わります。3社が自社ページに掲げている数字を並べます。
| 会社 | 入り口として公表していること | 所要日数として公表していること |
|---|---|---|
| 楽天銀行 | 事前審査はWEBで完結。事前審査申込→本申込(申込書類一式が郵送され、記入・捺印のうえ返送)→契約 | 融資までの期間は最短3週間〜(カードローンとの比較表に記載) |
| AGビジネスサポート | 来店不要。電話での問合せ・相談にも対応 | 簡易診断は最短1日、ご融資まで最短3日 |
| セゾンファンデックス | WEBで申込み。事前に担保物件のエリアチェックがある | ページ上の該当箇所に日数の記載なし |
ここで目を引くのが日数の差です。楽天銀行は最短3週間から、AGビジネスサポートは融資まで最短3日。同じ不動産を担保にする取引で、公表されている所要日数に1桁近い開きがあります。銀行側は保証会社の審査と担保評価を通す工程が入り、書類のやり取りも郵送を挟みます。ノンバンク側は自社で完結させる設計です。
セゾンファンデックスが申込みボタンの直下に置いている「事前に担保物件のエリアチェックがあります」という注記も、見落とせない情報です。担保にしたい不動産の所在地によっては、条件を確認する前の段階で対象外になるということを意味します。同社は「抵当権の順位にかかわらず、二番抵当でのご相談にも対応可能です」とも書いており、住宅ローン返済中の不動産でも担保余力を見る姿勢を示しています。
資金が必要な時期が決まっているなら、条件表を比べる前に所要日数で候補を絞るほうが早く進みます。逆に時間に余裕があるなら、金利のレンジが低い銀行側を先に当たる順番が合理的です。急ぐかどうかで、比べる順番そのものが変わります。
申し込む前に確かめる5点
- 1.申込対象の欄を最初に読む 「個人のお客さま」「法人または個人事業主」のどちらで書かれているか。注意点の欄に「法人は利用できません」と書かれていることもあります。
- 2.年齢要件の有無を見る 個人向けは借入時と完済時の年齢で期間が縮みます。事業者向けは年齢の欄そのものが無いことがあります。
- 3.保証人の条件を読む 法人契約で代表者の連帯保証が前提になっているか、担保提供者の連帯保証まで求められるか。
- 4.書類を先に集められるか確認する 固定資産評価証明書と各種納税証明書は役所で取ります。決算書・確定申告書と合わせて、着手から提出までの日数を見込みます。
- 5.手数料と違約金を金利に足す 事務手数料率と早期返済違約金は、金利の低さを打ち消すことがあります。総額で比べます。
会社ごとの見分け方をもっと広く確認したい場合は、不動産担保ローン会社の選び方と、事業者向け各社の公表条件をまとめた不動産担保ローン50社を条件で絞るを参照してください。ノンバンクの事業者向け商品としてはセゾンファンデックス事業者向け不動産担保ローンやアサックスの法人・事業者向け不動産担保ローン、銀行の事業者向け商品としてはスター不動産担保ビジネスローンの条件も公表資料で確認しています。
よくある質問
法人でも申し込める不動産担保ローンはどう見分けますか
商品ページの「融資対象者」または「お申込いただけるかた」の欄を読みます。AGビジネスサポートのように「法人または個人事業主」と書かれていれば対象です。楽天銀行のように「個人のお客さま」と書かれ、注意点に「法人のお客さまは利用できません」と明記されている商品は対象外です。
個人事業主は個人向けの商品に申し込めますか
個人事業主は法人ではないため、「法人は利用できません」という記載だけでは排除されません。ただし楽天銀行の場合は「継続して安定した収入があるかた」という要件があり、事業所得での判定基準は公表されていません。申込前の確認が必要です。
年齢の条件は事業者向けでも同じですか
公表のされ方が違います。楽天銀行は借入時満20歳以上70歳未満・完済時満80歳未満と明記し、融資期間も完済時80歳までに制限されます。AGビジネスサポートのご利用案内には年齢の欄がありません。
法人が借りると連帯保証は必ず必要ですか
商品によります。AGビジネスサポートは保証人を「原則不要」としたうえで、「法人契約の場合は原則代表者の連帯保証が必要」「担保提供者の連帯保証が必要な場合があります」と記載しています。契約前に、誰の保証が必要になるかを確認してください。
金利の下限だけで選んでよいですか
下限は審査結果によって適用されるかどうかが決まります。加えて事務手数料率(AGビジネスサポートは0.00%〜3.00%)や早期返済違約金(同、支払期日前返済元金×2.00%)が総額に効きます。金利だけでなく、手数料を含めた支払総額で比べてください。
変動金利の基準は何を見ればよいですか
商品概要に書かれています。AGビジネスサポートの変動金利型は「融資実行月の3か月前の月末に適用される短期プライムレート(みずほ銀行)+1.115%〜9.925%」です。楽天銀行は自社が算出する基準金利を毎月見直し、借入利率は融資実行日より5年毎に見直すとしています。基準が外部指標か自社算出かで、追える度合いが変わります。
必要書類はいつから準備すればよいですか
固定資産評価証明書(名寄台帳)と各種納税証明書は役所で取得するため、申込みを決めた時点で着手するのが安全です。法人は決算書、個人事業主は確定申告書に加えて当社所定の事業内容確認書が必要とされています。先順位の借入がある場合は、返済予定表と現在の残高が分かる書類も求められます。
参照した一次情報
- 楽天銀行「不動産担保ローン」基本条件(2026年9月1日現在)、ご利用にあたっての注意点、基準金利(2026年)
- AGビジネスサポート「不動産担保ビジネスローン」ご利用案内、必要書類
- セゾンファンデックス「事業者向け不動産担保ローン」