猶予の条文のなかで、この規定だけが起点を災害に置いています。国税通則法46条1項です。ほかの猶予が納期限を基準に動くのに対し、こちらは災害がやんだ日から数えます。
そして、対象になるのは原則として納期限がまだ来ていない国税です。国税庁は手続きの案内で、この申請を「納期限の到来していない国税について納税の猶予を受ける場合の手続き」と説明しています。滞納になってから使う制度ではありません。
条文と手続案内から確認できること
- 申請の期限は災害がやんだ日から2か月以内。納期限からではない。
- 対象は、震災・風水害・落雷・火災その他これらに類する災害により財産につき相当な損失を受けた場合に限られる。
- 猶予される期間は納期限から1年以内。国税庁は「損失の程度により」と案内し、政令は損失の状況と財産の種類を勘案して定めるとしている。
- この項には担保を徴する規定が掛かっていない。担保の条文(46条5項)が対象にしているのは2項と3項である。
- 延滞税は、猶予をした期間に対応する部分が全額免除される。一部免除にとどまるほかの猶予と違う。
46条1項は、納期限がまだ来ていない国税を対象にする
条文は、災害により納税者がその財産につき相当な損失を受けた場合において、その者がその損失を受けた日以後1年以内に納付すべき国税で一定のものがあるときに、政令で定めるところにより納税を猶予することができる、という作りです。
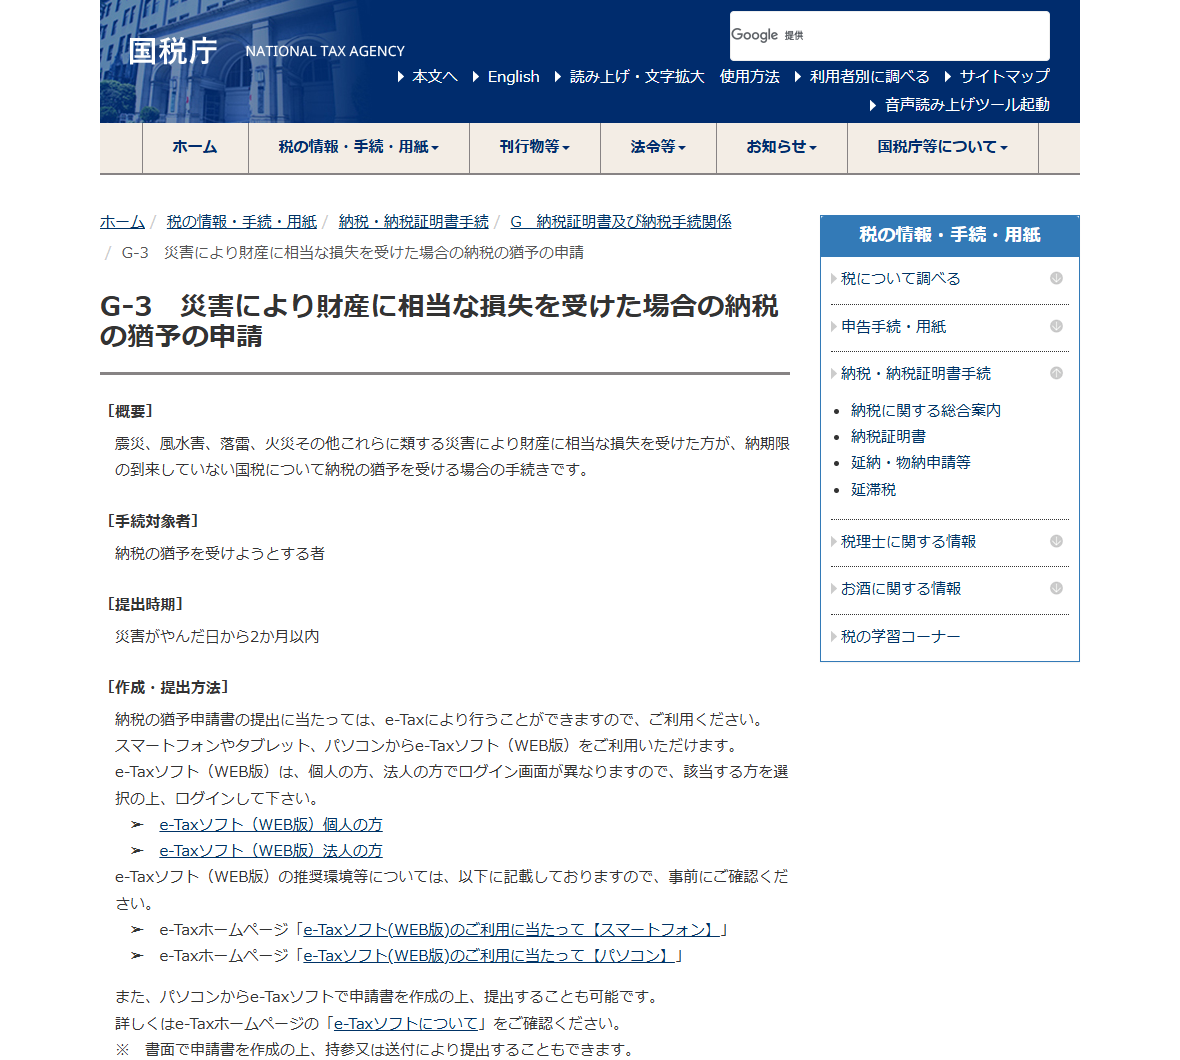
国税庁の手続案内(G-3)は、この申請の概要を次のように書いています。
国税庁「G-3 災害により財産に相当な損失を受けた場合の納税の猶予の申請」概要
震災、風水害、落雷、火災その他これらに類する災害により財産に相当な損失を受けた方が、納期限の到来していない国税について納税の猶予を受ける場合の手続きです。
国税庁ホームページ(2026年10月16日に確認)
2か月の起点は、被災した日ではなく「災害がやんだ日」
条文は、その災害のやんだ日から2月以内にされたその者の申請に基づき、としています。被害が出た日ではなく、災害そのものが収まった日が起点です。長雨や断続的な地震のように期間のある災害では、この2つがずれます。
46条1項で動く日付
- 損失を受けた日この日以後に納期限が到来する国税が対象になる。損失を受けた日以後1年以内に納付すべき国税であることも条文の条件である。
- 災害のやんだ日申請期限の起点。ここから2か月以内に納税の猶予申請書を提出する。
- 災害のやんだ日の属する月の末日源泉徴収等による国税など一部の国税について、納税義務の成立の基準日になる。
- 納期限猶予される期間はここから1年以内。
対象になる国税は、3つの号に分けて書かれている
46条1項は、猶予できる国税を1号・2号・3号に分けています。それぞれ基準になる日と性質が違います。
| 号 | 対象 | 納税義務の成立の基準日 |
|---|---|---|
| 1号イ | 源泉徴収等による国税、申告納税方式による消費税等(保税地域からの引取りに係るものは石油石炭税法17条3項により納付すべき石油石炭税に限る)、航空機燃料税、電源開発促進税、印紙税 | 災害のやんだ日の属する月の末日 |
| 1号ロ | イに掲げる国税以外の国税 | 災害のやんだ日 |
| 2号 | 災害のやんだ日以前に課税期間が経過した課税資産の譲渡等に係る消費税 | - |
| 3号 | 予定納税に係る所得税その他政令で定める国税 | - |
1号と2号はいずれも、納期限が損失を受けた日以後に到来し、かつ申請の日以前に納付すべき税額の確定したものという条件が付いています。まだ税額が決まっていないものは、この2つの号には乗りません。3号にはこの条件がありません。
1号から除かれている国税がある
1号の本文は、対象から「消費税及び政令で定めるもの」を除いています。消費税は2号で別に拾われるので、実質的に外れるのは政令で定める国税です。
国税通則法施行令14条1項は、その国税を4つ挙げています。自動車重量税、国際観光旅客税法18条1項により納付すべき国際観光旅客税、国税通則法15条3項5号に掲げる印紙税、登録免許税です。自動車重量税・国際観光旅客税・登録免許税については、申請の日以前に納税の告知がされたものが除かれるという限定が付いています。
3号の「その他政令で定める国税」は、同じ施行令14条の2項に並んでいます。法人税の中間申告書の提出などにより納付すべき法人税、地方法人税の中間申告に係るもの、消費税法42条の中間申告により納付すべき消費税です。中間申告分は3号で拾われるという構造です。
猶予される期間は、損失の状況と財産の種類で決まる
国税庁の手続案内は、備考欄に「納税の猶予期間は、損失の程度により、納期限から1年以内の期間となります」と書いています。一律に1年ではありません。
根拠は国税通則法施行令13条1項です。46条1項の申請があった場合には、申請をした納税者の財産のうち申請の基因となった災害により被害のあった財産の損失の状況および当該財産の種類を勘案して、その猶予期間を定めるものとする、としています。
3号の国税については、期間の決まり方そのものが違います。施行令13条2項が、国税の区分に応じた期間を具体的に定めています。
| 国税 | 期間(以内) |
|---|---|
| 予定納税に係る所得税 | その年分の所得税に係る確定申告期限までの期間 |
| 中間申告等に係る法人税 | その事業年度の確定申告書の提出期限までの期間 |
| 中間申告等に係る地方法人税 | その課税事業年度の確定申告書の提出期限までの期間 |
| 中間申告に係る消費税 | その課税期間の確定申告書の提出期限までの期間 |
いずれも確定申告の期限までです。中間で納める分を確定申告まで待ってもらう、という設計になっています。
この項には担保の規定が掛かっていない
国税通則法46条5項は、担保を徴しなければならない場合を「第二項又は第三項の規定による納税の猶予をする場合」と書いています。1項は入っていません。
同じように、46条7項の期間の延長も「第二項又は第三項の規定により納税の猶予をした場合」が対象です。46条1項の猶予には、条文上この延長の規定が直接は働きません。かわりに46条2項後段が、1項の猶予期間内にさらに同項の災害を受けて納付できないときの猶予を定めています。
46条1項(災害で相当な損失)
担保の規定なし。延長の規定なし。期間は納期限から1年以内。
担保は不要
46条2項(5つの事実)
担保は原則必要。100万円以下などの例外あり。延長は合計2年まで。
原則必要
46条3項(確定が遅れた税額)
担保は原則必要。申請は納期限内。
原則必要
延滞税は全額免除になる
猶予のなかで、延滞税の扱いがいちばん有利なのがこの項です。国税通則法63条1項は、46条1項による納税の猶予を「災害等による納税の猶予」として扱い、猶予をした期間に対応する部分の金額に相当する金額を免除するとしています。
換価の猶予や、46条2項3号・4号(事業の廃止・休止、著しい損失)による納税の猶予は、2分の1に相当する金額の免除です。さらに租税特別措置法94条2項の読み替えが入って猶予特例基準割合の水準になりますが、ゼロにはなりません。猶予10制度の比較で並べたとおり、全額免除になるのは災害・盗難・病気の系統だけです。
ただし63条1項ただし書は、49条1項の取消しの基因となるべき事実が生じた場合には、その生じた日以後の期間に対応する部分の金額について免除をしないことができる、としています。
申請書の「猶予該当事実の詳細」に何を書くか
使う様式は「納税の猶予申請書」(様式28C001)です。冒頭に、国税通則法第46条第何項第何号の規定により申請する、という欄があり、どの項・号で申請するのかを自分で特定する形になっています。
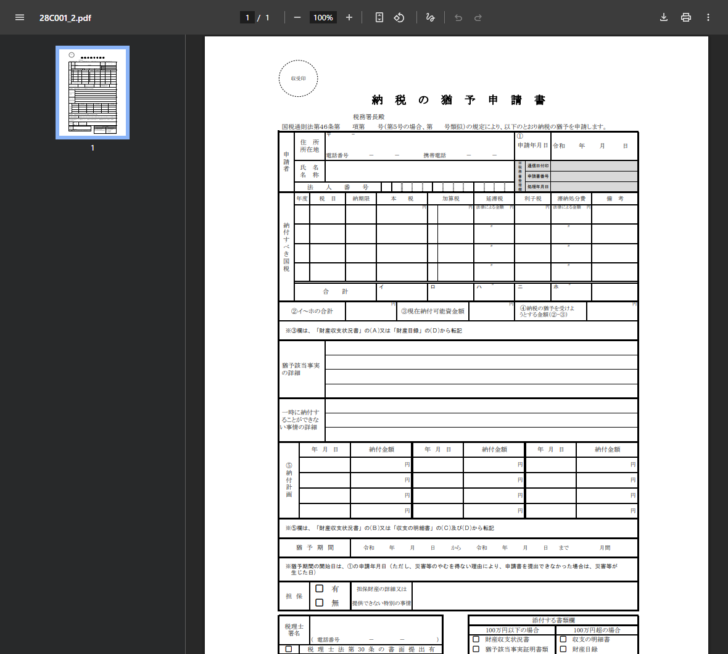
様式には「猶予該当事実の詳細」と「一時に納付することができない事情の詳細」という2つの記入欄があります。前者が災害の事実、後者が払えない事情です。災害を受けたという事実だけでは足りず、それによって納付ができないことまで書く構造になっています。
猶予期間の開始日についても注記があります。開始日は申請年月日ですが、災害等のやむを得ない理由により申請書を提出できなかった場合は、災害等が生じた日が開始日になる、と書かれています。
添付する書類は、何の国税を猶予するかで変わる
国税庁の手続案内は、添付書類を2つ挙げています。納税の告知がされていない源泉徴収等による国税の猶予を申請する場合には所得税徴収高計算書、登録免許税の猶予を申請する場合には登録等の事実を明らかにする書類です。
申請書の様式にある添付する書類欄は、100万円以下の場合に財産収支状況書と猶予該当事実証明書類、100万円超の場合に収支の明細書・財産目録・猶予該当事実証明書類、という区分になっています。金額にかかわらず、災害の事実を示す書類が要る形です。
申請の前に用意するもの
- 災害の事実を証する書類。り災証明書など、災害があったことと被害の状況が分かるもの。
- 損失の状況が分かる資料。施行令13条1項が損失の状況と財産の種類を勘案して期間を定めるとしているため、何がどれだけ失われたかを示す必要がある。
- 財産収支状況書(100万円以下)または財産目録と収支の明細書(100万円超)。
- 源泉徴収等による国税なら所得税徴収高計算書、登録免許税なら登録等の事実を明らかにする書類。
申告・納付期限の延長とは別の制度である
災害のときに使えるものとして、国税通則法11条の期限の延長があります。災害その他やむを得ない理由により、申告・申請・請求・届出その他書類の提出、納付または徴収に関する期限までにこれらの行為をすることができないと認めるときに、その理由のやんだ日から2月以内に限り期限を延長できる、という規定です。
国税庁FAQの問8は、この2つの違いを説明しています。猶予制度は期限後に分割して納税ができるようになる制度であり、申告・納付期限そのものが延長されるわけではない、というのが答えです。期限の延長は、災害による交通の途絶などにより申告や納付などの行為自体ができない場合の制度です。
延滞税の扱いも分かれます。63条2項は、11条により納期限を延長した場合には、延長をした期間に対応する部分の延滞税を免除するとしています。こちらは猶予と違い、期限そのものが動くためです。
被災したときは、地方税と社会保険料の猶予も同時に走る
災害で止まるのは国税だけではありません。事業所の固定資産税や法人住民税、毎月末の厚生年金保険料等も同じ時期に重なります。窓口と根拠がそれぞれ別なので、国税の申請だけで全部が止まることはありません。
地方税については、地方税法15条1項1号が、納税者または特別徴収義務者がその財産につき震災、風水害、火災その他の災害を受け、または盗難にかかったときを徴収猶予の事由として挙げています。期間は1年以内で、申請に基づいて地方団体の長が行います。
厚生年金保険料等については、日本年金機構が「納付の猶予」を案内しています。公表資料は、災害等によって事業所の財産に相当な損害を受け、厚生年金保険料等の納付が困難となった場合などに、管轄の年金事務所を経由して地方厚生(支)局長へ申請することにより、1年以内の期間に限り納付の猶予が認められる場合がある、としています。申請の時期は「猶予該当の事実発生後すみやかに」です。
| 対象 | 根拠・案内 | 申請の時期 | 許可するのは誰か |
|---|---|---|---|
| 国税 | 国税通則法46条1項 | 災害がやんだ日から2か月以内 | 税務署長等 |
| 地方税 | 地方税法15条1項1号 | 条文に期限の定めなし | 地方団体の長 |
| 厚生年金保険料等 | 日本年金機構の公表資料 | 事実の発生後すみやかに | 地方厚生(支)局長 |
国税庁FAQの問26には、地方税や社会保険料に猶予申請をした際の申請書や財産収支状況書等の写しを添付することで、一部の記載や書類の添付が省略できる、と書かれています。財産と収支の資料を一度作れば、残りの申請はその写しで軽くできるということです。
期限が短い順に並べて動く
被災した直後は、やることが同時に来ます。期限の短いものから順に並べると、どれを先に片付けるかが決まります。
災害のあとに走り始める期限(この記事で確認したもの)
- 災害がやんだ日から2か月国税通則法46条1項による納税の猶予の申請期限。
- 理由のやんだ日から2か月国税通則法11条による申告・納付期限の延長が認められる上限。こちらは期限そのものを動かす制度である。
- 事実の発生後すみやかに厚生年金保険料等の納付の猶予。日本年金機構の公表資料による。
- 納期限から6月すでに納期限が過ぎた国税について、申請による換価の猶予(国税徴収法151条の2)を使える期限。
不許可になったときの不服申立て
国税庁の手続案内は、不許可処分について国税通則法第75条に基づき不服申立てをすることができる、と書いています。猶予の判断が行政処分であり、争う道が用意されているということです。
ただし、申請期限そのものを過ぎてしまった場合は、不服申立て以前の問題になります。災害がやんだ日から2か月という期限は条文に書かれたもので、交渉の余地があるものではありません。
提出先と受付時間
提出先は納税地を管轄する税務署です。国税庁の手続案内は、e-Taxによる提出ができるとし、スマートフォンやタブレット、パソコンからe-Taxソフト(WEB版)を利用できると書いています。書面で作成して持参または送付することもできます。
窓口の時間も案内に書かれています。税務署の受付時間は9時から15時までで、令和8年10月1日から、全ての税務署で総合窓口の受付時間を原則として午前9時から午後3時までとしている、という記載です。受付時間外であっても開庁時間内(8時30分から17時まで)に来署した場合は各種手続きを利用できるとされています。土曜日、日曜日、祝日および年末年始(12月29日から1月3日)は執務を行っていません。
災害が起きてから制度を調べ始めると、2か月はすぐに過ぎます。り災証明書の取得や損失の確定に時間がかかる一方、申請期限は災害がやんだ日から動き始めます。
国税庁の手続案内は、不許可処分について国税通則法75条に基づく不服申立てができるとしています。期限そのものを過ぎた場合は、この申立ての対象以前の問題になります。
災害による納税の猶予についてよくある質問
「相当な損失」はどの程度ですか
条文は「相当な損失」という言葉を使っていますが、その割合を46条1項や施行令13条・14条は定めていません。国税庁の手続案内も、猶予期間が損失の程度により決まるとだけ書いています。具体的な判断は所轄の税務署へ確認してください。この記事では一次情報で確認できた範囲だけを記しています。
すでに滞納になっている国税も対象になりますか
国税庁の手続案内は、この申請を納期限の到来していない国税についての手続きと説明しています。すでに納期限が過ぎている国税については、46条2項1号(災害を受け、または盗難にかかった)による納税の猶予や、換価の猶予の検討になります。
担保は本当に要らないのですか
国税通則法46条5項が担保の対象としているのは2項と3項による納税の猶予です。1項は条文上その対象に含まれていません。実際の手続きについては所轄の税務署へ確認してください。
猶予期間中にまた災害を受けたらどうなりますか
46条2項の後段が、1項の規定による納税の猶予をした場合において、同項の災害を受けたことによりその猶予期間内に猶予をした金額を納付することができないと認めるときも同様とする、と定めています。重ねて猶予を受ける道が条文に用意されています。
消費税も猶予できますか
できます。ただし46条1項1号の本文は消費税を除いており、2号が「災害のやんだ日以前に課税期間が経過した課税資産の譲渡等に係る消費税」を別に拾う形です。中間申告に係る消費税は3号と施行令14条2項3号で拾われます。
資金が入ってくる制度と組み合わせられますか
猶予は支払いを後ろへずらす制度で、資金そのものが入ってくるわけではありません。被災時に資金が入る手段としては、日本政策金融公庫の経営環境変化対応資金(セーフティネット貸付)や、共済を使った資金調達のように、別の枠で用意されているものがあります。猶予で出ていく額を止め、資金調達で入る額を作る、という組み合わせになります。
猶予を受けると信用情報に載りますか
国税の猶予は、民間の信用情報機関に登録される仕組みではありません。ただし国税庁FAQの問11が扱っているとおり、猶予の適用を受けている国税については納税証明書(その1)の備考欄にその旨が記載され、未納の税額がないことを証明する納税証明書(その3)はその税目について発行されません。金融機関からの借入や入札で納税証明書を求められる場面では、この点が実務上の影響になります。
e-Taxで申請できますか
国税庁の手続案内は、納税の猶予申請書の提出についてe-Taxにより行うことができるとしています。スマートフォンやタブレット、パソコンからe-Taxソフト(WEB版)を利用でき、パソコンからe-Taxソフトで作成して提出することもできます。
2か月の起点と対象国税の根拠(2026年10月16日に確認)
e-Gov法令検索「国税通則法」(昭和三十七年法律第六十六号)
e-Gov法令検索「国税通則法施行令」(昭和三十七年政令第百三十五号)
この記事は条文・政令と国税庁の公表資料を整理したものであり、個別の被災について猶予が認められるかどうかの判断ではありません。被災後の手続きについては、所轄の税務署の管理運営担当または徴収担当へ、り災証明書については被災地の自治体の窓口へ確認してください。
税金・社会保険料の猶予について調べる
災害を起点にする制度と、納期限を起点にする制度を分けて読めます。