資金調達の方法を並べていくと、融資と出資のあいだに収まりの悪いものがひとつ残ります。契約の形は借入なのに、金融機関が財務を見るときには資本として扱える、という性質を持ったお金です。これを資本性借入金と呼び、その性質を備えた商品が資本性劣後ローンです。
このページは、仕組みと使いどころを言葉で押さえるための入口です。限度額や利率といった具体的な数値は制度ごとに違うため、比較のページと制度ごとのページへ分けています。ここに書いた定義と条件は、2026年10月29日に金融庁と日本政策金融公庫の公開資料で確かめています。
定義と性質
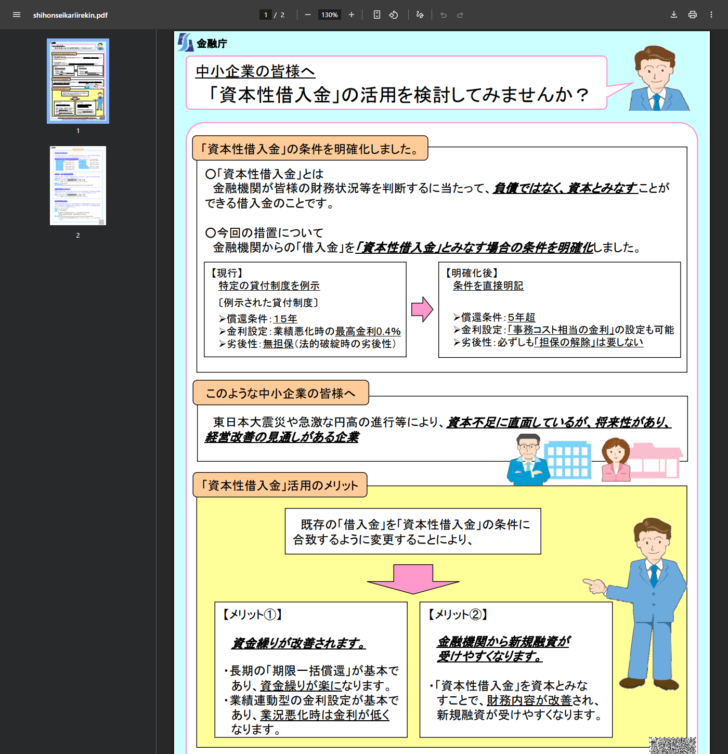
- 金融庁のリーフレットは、資本性借入金を「金融機関が皆様の財務状況等を判断するに当たって、負債ではなく、資本とみなすことができる借入金のこと」と説明している
- 資本とみなされるのは、償還条件・金利設定・劣後性の3つの観点で資本に準じた性質が認められるとき
- 法形式は借入なので返済義務は残る。株式ではないので持株比率は動かない
- 金融庁が挙げているメリットは資金繰りの改善と新規融資の受けやすさの2つ
- 想定されている場面は、創業時、事業拡張・新規事業参入時、経営改善の一環など
言葉の中身をほどく
資本性劣後ローンという語は、3つの部品でできています。資本性は、資本に準じた性質を備えているという意味です。劣後は、倒産したときの回収の順番が後ろに置かれるという意味です。ローンは、契約の形が貸付であるという意味です。
この3つが同時に成り立つから、借入でありながら資本として扱えるという、一見ねじれた性質が生まれます。順番を後ろに下げることを受け入れるかわりに、評価のうえでは資本として見てもらう。そういう交換が組み込まれた仕組みです。
なぜ借入なのに資本とみなせるのか
判断の筋道は金融庁の監督指針に書かれています。資本性借入金とは、貸出条件が資本に準じた十分な資本的性質が認められる借入金として、債務者の評価において資本とみなして取り扱うことが可能なものをいう、という定義です。そのうえで、資本類似性は基本的に償還条件、金利設定、劣後性といった観点から判断されるとしています。
3つの観点は、株式が持っている性質を借入の条件に写し取ったものと読むと分かりやすくなります。株式には返す期限がなく、配当は利益が出たときに払い、会社が倒れたときの順番はいちばん後ろです。この3つに近づけた借入なら、資本に準じて扱えるという理屈です。
何を差し出し、何を得るのか
- 倒産したときに他の債権より後に回る立場を受け入れる
- 期間中は元金が減らないまま利息を払い続ける
- 業績を継続して説明する義務を負う
- 最終回に元金をまとめて返す資金を用意する
- 評価のうえで資本とみなして取り扱える
- 期間中の元金返済がないぶん資金繰りが楽になる
- 業績が悪い期間は金利負担が抑えられる
- 株式を出さないので持株比率が動かない
金融庁が示している2つのメリット
金融庁は中小企業向けのリーフレットで、資本性借入金を活用するメリットを2つ挙げています。既存の借入金を資本性借入金の条件に合致するように変更することによって得られるものとして示されたものです。
メリット①は資金繰りの改善です。長期の期限一括償還が基本であり資金繰りが楽になること、業績連動型の金利設定が基本であり業況悪化時は金利が低くなることが理由として書かれています。メリット②は金融機関から新規融資が受けやすくなることです。資本性借入金を資本とみなすことで財務内容が改善され、新規融資が受けやすくなると説明されています。
同じリーフレットは、想定している相手を「資本不足に直面しているが、将来性があり、経営改善の見通しがある企業」と書いています。資本が足りないことだけが条件ではなく、見通しがあることが前提に置かれている点は読み落とせません。
「みなす」という言葉がどこまで届くのか
ここで注意したいのが、みなすという言葉の射程です。金融庁のリーフレットは「金融機関が皆様の財務状況等を判断するに当たって」と前置きしたうえで、負債ではなく資本とみなすことができる借入金だと書いています。つまり、この取扱いは金融機関が債務者を評価する場面の話です。
会社法上の資本金が増えるわけではありませんし、貸借対照表の負債の部から自動的に消えるわけでもありません。登記も変わりません。変わるのは、金融機関が財務内容を見るときの読み替えです。資本性ローンを入れたから決算書の数字が書き換わる、という理解で進めると、期待と結果がずれます。
読み替えの幅にも上限があります。金融庁のQ&Aは、資本とみなす額について残存期間に応じた逓減の取扱いを示しており、償還期限が近づくにつれて資本とみなす部分は小さくなります。また、債務者の評価そのものは実態的な財務内容だけでなく、収益力の見通しやキャッシュ・フローによる債務償還能力など多くの材料を総合的に勘案して行われるとされています。資本とみなされれば評価が必ず上がる、という単純な関係ではありません。
どんな場面で使われるのか
金融庁の資本性借入金関係FAQの問22は、用いる場合の制限等はないとしたうえで、一般に資本強化が必要とされる場合、すなわち創業時、事業拡張・新規事業参入時や経営改善の一環としての活用が想定されるとしています。加えて、自然災害の影響や急激な円高の進行、感染症の拡大等から資本の充実が必要な企業の再生支援の一環としての活用も挙げられています。
| 場面 | 起きていること | 資本性借入金が効く理由 |
|---|---|---|
| 創業時 | 実績がなく、通常の融資では枠が立ちにくい | 資本が薄い段階でも、評価のうえで資本として扱える |
| 事業拡張・新規事業参入時 | 投資が先行し、回収までに赤字が続く | 赤字の期間は金利負担が抑えられ、元金の返済もない |
| 経営改善の一環 | 債務が重く、新規の融資が組みにくい | 資本とみなすことで財務内容の見え方が変わる |
| 災害や急激な環境変化からの再生 | 資本が毀損し、再開・回復に資金がいる | 資本の充実を図る手法のひとつとして位置づけられている |
場面の列は金融庁のFAQ問22および監督指針III-4-1の記載によります。右2列はその記載から読み取れる内容を整理したものです。
入口は公的な制度と民間の協議に分かれる
実際に使おうとすると、入口は2種類しかありません。条件があらかじめ公表されている公的な制度を使うか、取引金融機関と条件を設計するかです。
| 入口 | 条件の決まり方 | 申込みの起点 | 調べられること |
|---|---|---|---|
| 日本政策金融公庫の資本性ローン | 制度として公表されている | 所定の融資制度の対象になっていること | 限度額、利率、期間、担保の有無まで事前に分かる |
| 民間金融機関の資本性借入金 | 契約ごとに設計する | 取引金融機関との協議 | 満たすべき条件の枠組みまで。金額や利率は協議で決まる |
公庫には中小企業事業、国民生活事業、生活衛生の3制度があり、限度額と入口の融資制度が異なります。
検討の進め方
入口を決めるまでの手順
- 目的を言葉にする資金繰りを楽にしたいのか、財務の見え方を変えたいのか、新規融資につなげたいのかを先に決める。目的によって選ぶ期間が変わる。
- 公的制度の対象かを確かめる公庫の資本性ローンは所定の融資制度の対象であることが前提。該当しなければ民間との協議になる。
- 数値を比べる限度額、利率、期間の区分を制度ごとに並べて、必要額と期間が収まるかを見る。
- 出口を先に決める期限一括償還なので、最終回の元金をどう用意するかを最初に置く。
- 続く義務を確認する事業計画書の提出と、完済までの報告の約束がある。期間が長いほど回数が増える。
- 専門家に当てる財務上の効果と会計・税務の扱いは別の論点。資格のある相手に確認する。
向かない場合もある
資本性劣後ローンは万能ではありません。黒字が続く見込みで、単に運転資金を借りたいだけなら、利率の面で通常の融資のほうが軽くなることがあります。元金を分割で返して残高を減らしていきたい場合も、期限一括償還の設計とは噛み合いません。
返済義務そのものをなくしたい場合も、この手段では解決しません。返済義務を外すのは出資やDESの役割で、そのかわり持株比率が動きます。どの制約を外したいのかをはっきりさせると、選ぶべき手段が自然に絞られます。
借りられることを約束する制度ではありません。公庫の3制度はいずれも、審査の結果として希望に沿えない場合があると公式ページに明記しています。民間の資本性借入金も、条件を満たせば金融機関が資本とみなして取り扱うことが可能になるという枠組みであって、融資の実行を保証するものではありません。
数値を見るときはこのページへ
よくある質問
資本性劣後ローンは誰でも申し込めますか
公庫の制度は、所定の融資制度の対象になっていることが前提です。民間の資本性借入金について金融庁のFAQは、債務者の属性や資金使途等により制限されるものではないとしていますが、条件を満たす契約を組めるかどうかは個別の協議によります。
会社の資本金が増えるのですか
増えません。金融機関が財務状況を判断するに当たって資本とみなすことができる、という取扱いです。会社法上の資本金とは別の話です。
赤字でないと使えませんか
赤字であることは条件ではありません。金融庁のFAQは創業時や事業拡張・新規事業参入時も想定される場面に挙げています。公庫の制度も、利率の区分に黒字の場合が用意されています。
倒産したらどうなりますか
公庫の制度は、法的倒産手続きの開始決定が裁判所によってなされた場合、償還順位が同等以下とされているものを除くすべての債務に償還順位が劣後すると公表しています。回収は他の債務より後になります。
どこに相談すればよいですか
公庫の制度は支店の窓口が入口です。民間の資本性借入金は取引のある金融機関との協議になります。財務上の効果や会計・税務の扱いについては、税理士、公認会計士、中小企業診断士、認定経営革新等支援機関など適切な専門家に相談してください。
金融庁「中小企業の皆様へ『資本性借入金』の活用を検討してみませんか?」 2026年10月29日に内容を確認
金融庁 主要行等向けの総合的な監督指針 III-4-1 金融仲介機能の発揮 2026年10月29日に内容を確認
金融庁「資本性借入金関係FAQ」問2・問3・問22 2026年10月29日に内容を確認
日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」中小企業事業 2026年10月29日に内容を確認