環境・エネルギー対策資金は、1本の制度名の下に10個の枠が入っている融資制度です。日本政策金融公庫の中小企業事業で扱い、どの枠も直接貸付の融資限度額は7億2千万円、代理貸付は1億2千万円で共通ですが、返済期間・使いみち・利率は枠ごとに別々に定められています。利率がいちばん下がるのは省エネ設備関連で、金額の上限なしに基準利率−0.65%。ほかの枠は「4億円まで特別利率①/②/③」という形が中心です。自分の投資がどの枠に当たるかを間違えると、条件の読み方ごと変わります。2026年11月3日に公庫の制度ページと中小企業事業の主要利率一覧表で確認した内容で整理します。
枠の数
10
非化石エネルギー/省エネ設備/大気汚染・アスベスト/水質汚濁/産廃・プラスチック/建設機械/PCB廃棄物/土壌汚染/GX/特定船舶
融資限度額(直接貸付)
7億2千万円
10枠すべて共通。代理貸付は1億2千万円
いちばん深い引き下げ
基準利率−0.65%
省エネ設備関連のみ。金額の上限の記載がない
1つの制度名に10の枠が入っている
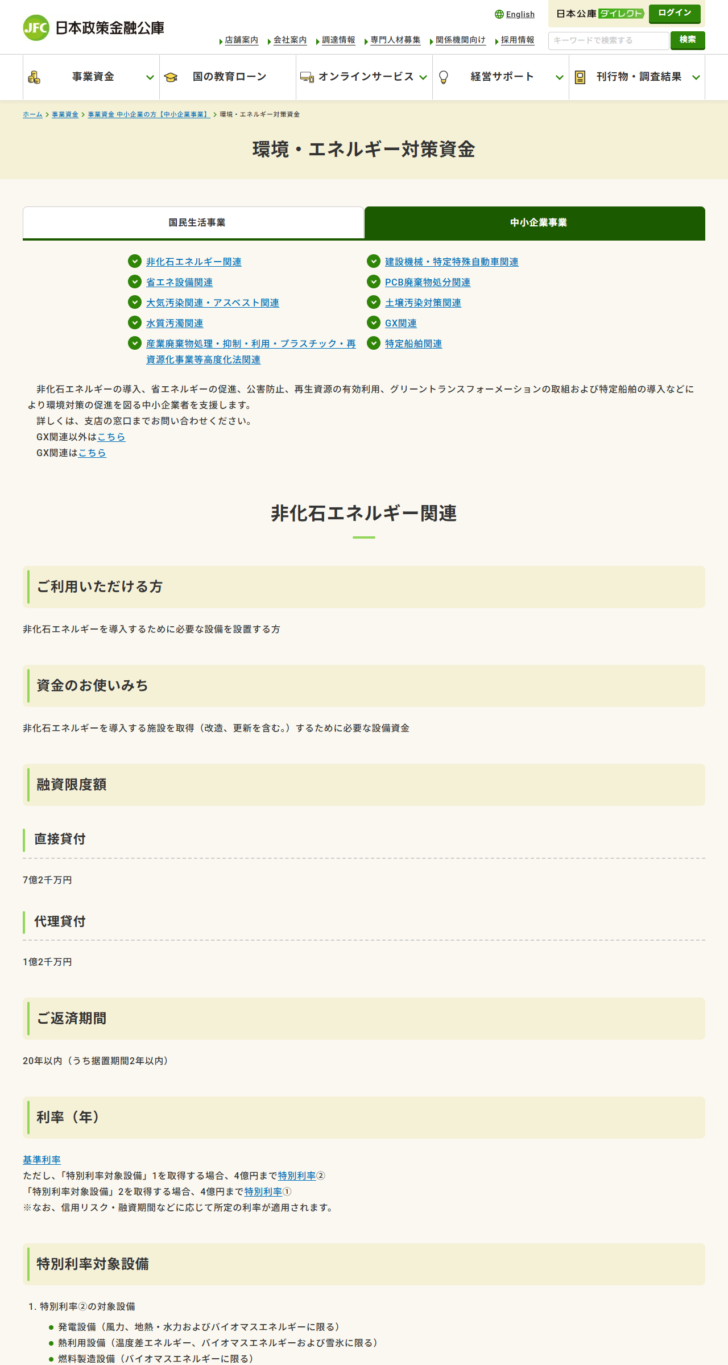
公庫は制度の目的を「非化石エネルギーの導入、省エネルギーの促進、公害防止、再生資源の有効利用、グリーントランスフォーメーションの取組および特定船舶の導入などにより環境対策の促進を図る中小企業者を支援します」と説明しています。1文のなかに5つの政策目的が並び、それがそのまま枠の分かれ方になっています。
ページの上部には10個のタブが並び、タブを切り替えると対象者・使いみち・返済期間・利率がまるごと入れ替わります。パンフレットも「GX関連以外はこちら」「GX関連はこちら」と2種類に分かれています。「環境・エネルギー対策資金の条件は?」という聞き方では答えが出ず、まずどの枠かを決める必要があります。
10の枠を1枚に並べる
| 枠 | 返済期間 | 利率 |
|---|---|---|
| 非化石エネルギー関連 | 20年以内(据置2年以内) | 基準利率。特別利率対象設備1は4億円まで特別利率②、同2は4億円まで特別利率① |
| 省エネ設備関連 | 20年以内(据置2年以内) | 基準利率−0.65%(金額の上限の記載なし) |
| 大気汚染関連・アスベスト関連 | 設備20年以内/運転10年以内(据置とも2年以内) | 大気汚染は4億円まで特別利率③。アスベストは設備資金4億円まで特別利率②、運転資金は特別利率② |
| 水質汚濁関連 | 20年以内(据置2年以内) | 4億円まで特別利率②、4億円超は基準利率 |
| 産業廃棄物・プラスチック・再資源化事業等高度化法関連 | 20年以内(据置2年以内) | 4億円まで特別利率②、特別利率③。4億円超は基準利率 |
| 建設機械・特定特殊自動車関連 | 設備20年以内(据置2年以内) | 基準利率。認定建設機械以外からの更新は4億円まで特別利率②、特定特殊自動車の一定の買替えは4億円まで特別利率① |
| PCB廃棄物処分関連 | 10年以内(据置2年以内) | 基準利率 |
| 土壌汚染対策関連 | 10年以内(据置2年以内) | 基準利率。法に基づく義務・指示・命令により行う場合は特別利率③ |
| GX関連 | 設備20年以内/運転10年以内(据置とも2年以内) | 設備資金は4億円まで特別利率①(土地に係る資金を除く)。条件により特別利率②・③。運転資金は基準利率 |
| 特定船舶関連 | 設備20年以内/運転10年以内(据置とも2年以内) | 4億円まで特別利率②(土地に係る資金を除く)、4億円超は基準利率 |
優遇の線が引かれるのは、ほとんどの枠で4億円です。中小企業事業のほかの制度が2億7千万円(企業活力強化資金・IT活用促進資金)や5億4千万円(新事業活動促進資金)で線を引いているのに対し、この制度だけ4億円という別の基準を使っています。
省エネ設備関連だけ、書き方も優遇も別格
10枠のなかで省エネ設備関連だけが、特別利率の名前ではなく「基準利率−0.65%」という差分で書かれ、しかも金額の上限が書かれていません。ほかの枠のような「4億円まで」という但し書きが見当たらない形です。
対象は「法定耐用年数を超過した既存設備を更新・増強するための同種の新たな設備であって、一定の要件を満たした設備を取得し、省エネルギーの推進を図る方」。使いみちは「省エネルギーに資することが見込まれる設備を取得(更新・増強を含む。)するために必要な設備資金」です。新規に設備を増やすのではなく、耐用年数を超えた古い設備を同種の新しいものに入れ替えることが前提になっています。
「一定の要件を満たした設備」が何を指すのかは、制度ページには書かれていません。省エネ性能の基準や対象機器のリストは、このページでは確認できませんでした。
法定耐用年数を超過しているかどうかは減価償却の記録で判定できますが、省エネ要件の方は窓口で確認する必要があります。設備を発注する前に確かめてください。
非化石エネルギー関連|優遇の対象設備が発電方式まで指定されている
この枠の利率は原則が基準利率で、「特別利率対象設備」を取得する場合だけ4億円まで下がります。公庫は対象設備を発電方式・熱源のレベルまで書き出しています。
特別利率対象設備(非化石エネルギー関連)
特別利率②の対象設備
- 発電設備(風力、地熱・水力およびバイオマスエネルギーに限る)
- 熱利用設備(温度差エネルギー、バイオマスエネルギーおよび雪氷に限る)
- 燃料製造設備(バイオマスエネルギーに限る)
特別利率①の対象設備
- 発電設備(太陽光(発電出力10kW以上の自家消費型発電設備)に限る)
- 熱利用設備(地中熱および太陽熱に限る)
太陽光発電は「発電出力10kW以上の自家消費型発電設備」に限られます。売電を主目的とする設備は、この書き方からは外れます。また、風力・地熱・水力・バイオマスのほうが太陽光より1段深い特別利率②に置かれている点も、政策の優先度が読み取れるところです。
公害防止の3枠|大気汚染・アスベスト・水質汚濁
大気汚染関連は「ばい煙、揮発性有機化合物等大気汚染の原因となる特定物質を排出する方」が対象で、集じん・除じん装置、洗浄・中和・吸着・還元装置、燃焼改善施設、測定分析装置、吸着・分解または分離装置、密閉または被覆施設、蒸気変換装置といった特定の公害防止施設等の取得に使えます。利率は4億円まで特別利率③で、公害防止系では最も深い区分です。
アスベスト関連は、大気汚染防止法に規定する特定粉じんを発生または飛散させる方が対象で、既存建築物における吹付けアスベストなどの除去・封じ込め・囲い込みを行う方や、アスベスト廃棄物の処理を行う方を含みます。設備資金だけでなく長期運転資金も使え、しかも運転資金にも特別利率②が適用される点が特徴です。除去工事は設備投資ではなく費用として出ていくため、運転資金が優遇されるのは実務に合っています。公庫は「担保を徴しない場合には、利率の引下げ措置があります」とも書いていますが、引き下げ幅の記載はありません。
水質汚濁関連は、汚水・廃液など水質汚濁の原因となる特定物質を排出する方と、有害物質使用特定施設や有害物質貯蔵指定施設を設置する方などが対象。貸付対象設備として、沈でん・浮上装置、油水分離装置、汚泥処理装置、ろ過装置、洗浄・冷却装置、中和装置、貯留装置、吸着処理装置、濃縮・燃焼装置などが挙がっています。利率は4億円まで特別利率②です。
産業廃棄物・プラスチック・再資源化事業等高度化法関連
この枠は4つの対象に分かれます。産業廃棄物を生じる方または処理を行う方、廃棄物の排出を抑制する施設を整備する方または廃棄物・使用済み物品など・副産物を原材料として利用する設備を設置する方、プラスチックを代替する再生可能資源由来の原材料やその利用製品・再生プラスチック利用製品を製造する施設を整備する方およびプラスチックをリサイクルする施設を整備する方、そして高度再資源化事業計画・高度分離回収事業計画・再資源化工程高度化計画のいずれかの認定を受けた方です。
4番目の認定を受けた方だけが設備資金に加えて長期運転資金を使えます。ただし公庫は「再資源化工程高度化計画については、設備資金に限ります」と例外を付けています。同じ4番目のなかでも、3つの計画のうち1つだけ運転資金が使えない構成です。
建設機械・特定特殊自動車関連|国土交通省の認定が条件になる
| 番号 | 対象 | 根拠 |
|---|---|---|
| 1 | 省人化建設機械に認定された建設機械 | 国土交通省「ICT建設機械等の認定に関する規程」 |
| 2 | 燃費基準達成建設機械に認定された建設機械 | 国土交通省「燃費基準達成建設機械の認定に関する規程」 |
| 3 | GX建設機械に認定された建設機械 | 国土交通省「GX建設機械の認定に関する規程」 |
| 4 | 基準適合表示の付された特定特殊自動車(2006年または2011年基準適合表示が付されたものを除く) | 特定特殊自動車排ガスの規制等に関する法律。環境省の「型式届出特定特殊自動車一覧」に記載されたものに限る |
この枠はリース・レンタル事業者も対象に含まれます。利率は1〜3番が原則基準利率で、認定された建設機械以外から更新を行う場合だけ4億円まで特別利率②。4番は原則基準利率で、一定の要件を満たす買替えを行う場合に4億円まで特別利率①です。新しく台数を増やすのではなく、古い機械から入れ替える場合に優遇が付く設計になっています。
PCB廃棄物処分関連と土壌汚染対策関連は長期運転資金だけ
この2枠は、設備資金ではなく長期運転資金のための枠です。返済期間も10年以内(据置期間2年以内)と短く設定されています。
PCB廃棄物処分関連は「PCB廃棄物を自ら処分する方または処分を委託する方」が対象で、利率は基準利率。優遇の記載はありません。土壌汚染対策関連は、土壌汚染対策法に規定する特定有害物質による土壌汚染の調査・除去・拡散の防止その他の必要な措置を行う方が対象で、業としてこれを行う方は除かれます。利率は原則が基準利率ですが、法に基づく義務・指示または命令により行う場合は特別利率③になります。ただし公庫は「土壌汚染対策法に準じて定められた地方公共団体の条例に基づく義務、指示または命令により行う方は除きます」と明記しており、条例に基づくものは優遇の対象外です。
GX関連|温室効果ガスの算定が入口になる
GX関連は「温室効果ガス排出量を算定し、グリーントランスフォーメーションに取り組む方」が対象です。使いみちはグリーントランスフォーメーション推進計画を実施するために必要な設備資金(更新・増強を含む)と長期運転資金で、運転資金には温室効果ガス排出量の継続把握や第三者検証費用等が含まれると書かれています。
GX関連の利率(設備資金。運転資金は基準利率)
第三者の認証を持っているかどうかで特別利率①から②へ、さらに産業競争力強化法の計画認定があれば③へと下がります。排出量の算定そのものが入口条件になっているため、算定の体制がない会社はまずそこから着手することになります。
特定船舶関連|海上運送法の認定計画が前提
特定船舶関連は、海上運送法に基づく特定船舶導入計画の認定(変更認定を含む)を受けた方が対象です。使いみちは認定特定船舶導入計画を実施するために必要とする設備資金および長期運転資金で、長期運転資金は「建物等の更新に伴い一時的に施設等を賃借するために必要な資金及び人材確保に必要な資金」に限られます。利率は4億円まで特別利率②(土地に係る資金を除く)、4億円超は基準利率です。
特別利率①②③の実額
制度ページが示すのは利率の名前だけなので、実額は中小企業事業の主要利率一覧表で確認します。2026年11月2日実施の値から、この制度で使われる期間を抜き出します。
| 貸付期間 | 基準利率 | 基準利率−0.65%(省エネ設備関連の計算値) | 特別利率① | 特別利率② | 特別利率③ |
|---|---|---|---|---|---|
| 5年以内 | 3.10% | 2.45% | 2.70% | 2.45% | 2.35% |
| 9年超10年以内 | 3.50% | 2.85% | 3.10% | 2.85% | 2.60% |
| 14年超15年以内 | 3.90% | 3.25% | 3.50% | 3.25% | 3.00% |
| 19年超20年以内 | 4.10% | 3.45% | 3.70% | 3.45% | 3.20% |
「基準利率−0.65%」の列は、制度ページの差分を一覧表の基準利率から引いた計算値です。確認した4つの期間では、いずれも特別利率②と同じ数字になりました。ただし公庫がその一致を明示しているわけではありません。省エネ設備関連が特別利率②相当でありながら金額の上限の記載がない点が、この枠の有利さにあたります。
4億円の線をまたぐと、同じ借入のなかで利率が2段になる
多くの枠が「4億円まで特別利率②、4億円超は基準利率」という書き方をしています。限度額の7億2千万円いっぱいまで借りる場合、4億円までの部分と、残り3億2千万円の部分で適用される利率が変わる建て付けです。1本の借入のなかで2つの利率が走るのか、2本に分けるのかは制度ページに書かれていないため、見積りの段階で確認する必要があります。
設備の発注を分けるかどうかにも関わります。たとえば5億円の設備投資を一度に行うより、優遇の対象になる部分を4億円以内に収める組み立てのほうが、全体の利息が小さくなる可能性があります。ただし工事の分割には別のコストが生じるため、金利差だけで判断するものではありません。
申込の窓口
10枠すべてで申込先の書き方は同じです。直接貸付の申込先は日本公庫各支店の中小企業事業の窓口で、代理貸付は公庫と代理店契約を結んだ金融機関の窓口が受け付けます。代理貸付の限度額は1億2千万円なので、それを超える規模の環境投資は直接貸付が前提になります。
どの枠も、設備の仕様や認定の有無が条件に直結します。公庫も各枠の冒頭で「詳しくは、支店の窓口までお問い合わせください」と案内しており、発注前の相談を想定した書き方です。認定が条件になる枠(建設機械、GX、特定船舶、再資源化事業等高度化法)では、認定の取得そのものに時間がかかるため、投資の時期から逆算して動くことになります。
担保・保証人は10枠とも同じ書き方
担保は「担保設定の有無、担保の種類などについては、ご相談のうえ決めさせていただきます」、保証人は「直接貸付において、一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります」。10枠すべてで同じ文言でした。無保証人と明記された枠はありません。
ただしアスベスト関連と建設機械・特定特殊自動車関連(4番の方)には、担保を徴しない場合に利率の引下げ措置があるという但し書きが付いています。幅は書かれていないため、担保を付ける場合と付けない場合の両方で見積りを取って比べるのが現実的です。経営者保証を外す枠組みは公庫の4つの特例制度の記事で扱っています。
自分の投資がどの枠かを決める順番
投資の内容から枠を引く
環境投資であっても、設備の中身が枠の定義に当たらなければこの制度は使えません。その場合は、計画の認定を軸にする新事業活動促進資金や、業種で入口を切る企業活力強化資金、IT投資ならIT活用促進資金が別の入口になります。
先に枠を決めてから利率を見る、というこの制度の順番は、枠を持たない制度には当てはまりません。その作りの違いは中小企業事業の融資制度5つの比較で見比べられます。中小企業事業そのものがどういう資金を扱う事業なのかは中小企業事業の融資とはの記事にまとめました。
よくある質問
- 売電目的の太陽光発電設備は対象ですか。
- 非化石エネルギー関連の特別利率①の対象設備は「発電設備(太陽光(発電出力10kW以上の自家消費型発電設備)に限る)」と書かれています。自家消費型という限定があるため、売電を主目的とする設備がどう扱われるかは窓口で確認してください。
- 省エネ設備関連には4億円の上限がないのですか。
- 制度ページの省エネ設備関連の欄には「基準利率−0.65%」とだけ書かれており、ほかの枠にある「4億円まで」という記載は見当たりませんでした。融資限度額そのものは直接貸付7億2千万円です。
- 国民生活事業にも同じ制度がありますか。
- あります。ページ上部に国民生活事業と中小企業事業のタブがあり、切り替えると条件が変わります。限度額の桁が違うため、どちらのタブを見ているかを確かめてください。違いは国民生活事業と中小企業事業の違いの記事にまとめています。
- 複数の枠にまたがる投資はどうなりますか。
- 複数の枠に該当する場合の扱いは制度ページに記載がありませんでした。枠ごとに返済期間も利率も違うため、窓口で整理してもらうことになります。
- 遅延損害金は何%ですか。
- 中小企業事業の金利情報のページに、遅延損害金の割合は9.1%(令和8年4月1日から令和9年3月31日までの貸付け)と書かれています。
調査方法と参考にした一次情報
2026年11月3日に日本政策金融公庫の公式サイトを表示し、環境・エネルギー対策資金の制度ページ(中小企業事業のタブ)で10個の枠を1つずつ開いて、対象者・使いみち・限度額・返済期間・利率・担保・保証人を取りました。特別利率①②③の実額は中小企業事業の主要利率一覧表から引いています。省エネ設備関連の「一定の要件を満たした設備」の内容、担保を徴しない場合の引き下げ幅、複数の枠に該当する場合の扱いは、いずれも公式サイトでは確認できませんでした。確認できなかったことは、確認できなかったものとして書いています。
- 日本政策金融公庫「環境・エネルギー対策資金」(中小企業事業)(2026年11月3日に表示)。10枠それぞれの対象者、使いみち、限度額、返済期間、利率、担保・保証人、申込先。
- 日本政策金融公庫「金利情報 中小企業の方【中小企業事業】」(2026年11月3日に表示)。令和8年11月2日実施の主要利率一覧表、遅延損害金9.1%。
- 日本政策金融公庫「事業資金 中小企業の方【中小企業事業】」(2026年11月3日に表示)。中小企業事業が扱う融資制度の目的別一覧。