社会環境対応施設整備資金は、公庫のページでは「BCP資金」という呼び名で案内されている融資制度です。災害等発生時の事業継続の観点から、防災に資する施設などの整備に取り組む中小企業者が対象になります。特徴は、利率の引き下げが−0.4%・−0.65%・−0.9%の3段に分かれていること。自分でBCPを作って防災設備を入れるだけで設備資金が−0.65%、建築物の耐震改修の促進に関する法律に基づく耐震改修や、事業継続力強化計画の認定を受けた計画にかかる資金なら−0.9%まで下がります。いずれも4億円までの部分に限られ、超えた部分は基準利率です。以下は2026年11月3日時点で、公庫の制度ページ・パンフレット・主要利率一覧表に書かれていた内容です。
読む前に押さえる3点
- 入口は2つ。自らBCPなどを策定して防災施設を整備する中小企業者と、連携事業継続力強化計画の認定を受けた大企業者(一定の条件つき)です。
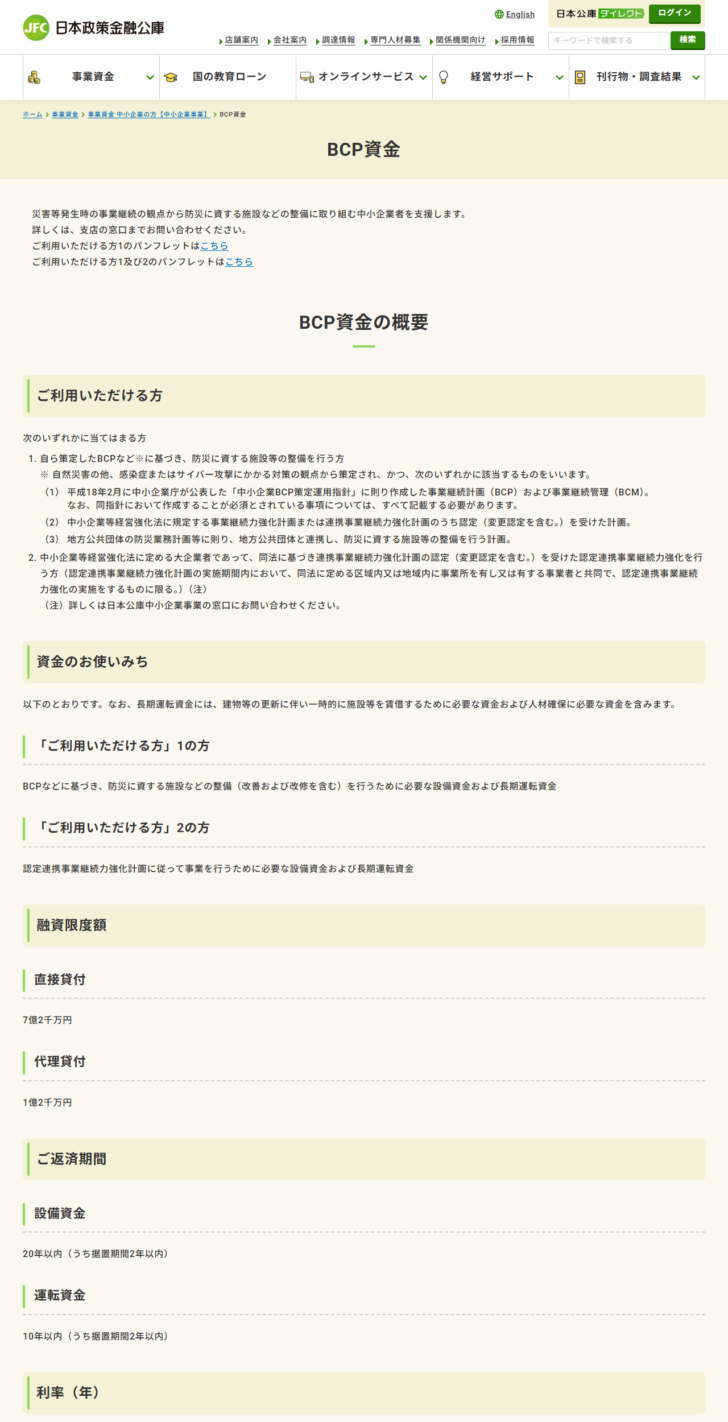
- 「BCPなど」は3通り。中小企業庁の「中小企業BCP策定運用指針」に則った計画、中小企業等経営強化法の事業継続力強化計画・連携事業継続力強化計画の認定を受けた計画、地方公共団体の防災業務計画等に則り自治体と連携する計画のいずれかです。
- 対象は自然災害だけではありません。公庫は感染症またはサイバー攻撃にかかる対策の観点から策定された計画も含めています。
この制度は「BCP資金」として案内されている
制度名は社会環境対応施設整備資金ですが、公庫の中小企業事業のページを開くと見出しは「BCP資金」です。説明文は「災害等発生時の事業継続の観点から防災に資する施設などの整備に取り組む中小企業者を支援します」の1行。パンフレットは「ご利用いただける方1のパンフレット」と「ご利用いただける方1及び2のパンフレット」の2種類が用意されています。
防災の設備投資というと耐震補強や自家発電設備が思い浮かびますが、この制度が求めるのは設備の種類ではなく計画があることです。BCPなどに基づく整備であることが条件で、計画のない単発の防災投資はこの入口に当たりません。
「BCPなど」として認められる3通りの計画
公庫が注記で定義している3通り
(1)中小企業BCP策定運用指針に則った計画
平成18年2月に中小企業庁が公表した指針に則って作成した事業継続計画(BCP)および事業継続管理(BCM)。公庫は同指針において作成することが必須とされている事項については、すべて記載する必要がありますと条件を付けている
(2)認定を受けた事業継続力強化計画
中小企業等経営強化法に規定する事業継続力強化計画または連携事業継続力強化計画のうち、認定(変更認定を含む)を受けた計画
(3)自治体と連携する計画
地方公共団体の防災業務計画等に則り、地方公共団体と連携し、防災に資する施設等の整備を行う計画
(1)は自社だけで完結します。指針に沿って自分で作れば入口に立てますが、必須項目をすべて書く必要があるという条件が明示されています。形だけの計画書では足りない、という趣旨に読めます。(2)は外部の認定が要る代わりに、後で見るとおり利率が1段深くなります。(3)は自治体との連携が前提で、土地に係る資金の扱いでも有利になる場合があります。
公庫はさらに、これらの計画が「自然災害の他、感染症またはサイバー攻撃にかかる対策の観点から策定され」たものを含むと注記しています。地震や水害に限定していない点は、情報システムを持つ会社にとって重要です。
2つ目の入口は大企業者向け
ご利用いただける方の2番目は、中小企業等経営強化法に定める大企業者であって、同法に基づき連携事業継続力強化計画の認定(変更認定を含む)を受けた認定連携事業継続力強化を行う方です。公庫はさらに括弧書きで、認定連携事業継続力強化計画の実施期間内において、同法に定める区域内または地域内に事業所を有し、または有する事業者と共同で認定連携事業継続力強化の実施をするものに限る、と条件を絞っています。
中小企業向けの制度のなかに大企業者の枠があるのは、連携事業継続力強化計画がサプライチェーン全体で作るものだからです。公庫も「詳しくは日本公庫中小企業事業の窓口にお問い合わせください」と注を付けています。
限度額と返済期間
| 項目 | 公表値 |
|---|---|
| 融資限度額(直接貸付) | 7億2千万円 |
| 融資限度額(代理貸付) | 1億2千万円 |
| 返済期間(設備資金) | 20年以内(うち据置期間2年以内) |
| 返済期間(運転資金) | 10年以内(うち据置期間2年以内) |
| 優遇が効く上限 | 4億円(超えた部分は基準利率) |
| 遅延損害金 | 年9.1%(令和8年4月1日〜令和9年3月31日までの貸付け) |
長期運転資金には、建物等の更新に伴い一時的に施設等を賃借するために必要な資金と、人材確保に必要な資金が含まれると書かれています。防災施設を建て替えている間の仮設の費用が運転資金として扱える構成です。
引き下げは3段。−0.9%が付く2つの条件
| 入口・資金の種類 | 4億円までの部分 |
|---|---|
| 1 設備資金(原則) | 基準利率−0.65%(土地に係る資金を除く) |
| 1 設備資金(耐震改修) | 基準利率−0.9% |
| 1 設備資金(認定計画にかかる資金) | 基準利率−0.9% |
| 1 運転資金 | 基準利率−0.4% |
| 2 設備資金 | 基準利率−0.9%(連携事業継続力強化計画のうち認定を受けた計画にかかる資金) |
| 2 運転資金 | 基準利率−0.4% |
−0.9%になるのは2通りです。1つ目は、建築物の耐震改修の促進に関する法律に基づく耐震改修などにかかる資金(土地に係る資金を除く)。2つ目は、中小企業等経営強化法に規定する事業継続力強化計画または連携事業継続力強化計画のうち認定を受けた計画にかかる資金です。後者には土地に係る資金を除くという括弧書きが付いていません。
土地の扱いには例外もあります。公庫は注で、地方公共団体の防災業務計画に則り地域と連携したBCPに基づく場合、または一定の要件を満たす地域から移転する場合は、土地に係る資金についても基準利率−0.65%または基準利率−0.9%の対象になるとしています。浸水想定区域から高台へ移転するような投資を想定した書き方です。
実額でいくらになるか
| 貸付期間 | 基準利率 | −0.4% | −0.65% | −0.9% |
|---|---|---|---|---|
| 5年以内 | 3.10% | 2.70% | 2.45% | 2.20% |
| 9年超10年以内 | 3.50% | 3.10% | 2.85% | 2.60% |
| 14年超15年以内 | 3.90% | 3.50% | 3.25% | 3.00% |
| 19年超20年以内 | 4.10% | 3.70% | 3.45% | 3.20% |
基準利率は公庫が公表している数字をそのまま写し、右の3列は制度ページの引き下げ幅を機械的に差し引いた計算値です。公庫は一覧表に「上記利率は、標準的な貸付利率です。適用利率は、信用リスク(担保の有無を含む。)等に応じて所定の利率が適用されます」と注記しているため、実際の適用利率がこの表のとおりになるとは限りません。
設備資金を20年で借りる場合、原則の−0.65%なら3.45%、耐震改修や認定計画なら3.20%。0.25ポイントの差ですが、4億円を20年借りるなら小さくない金額になります。認定を取る手間と比べる価値があります。
公庫が示している3つの利用イメージ
パンフレットの2ページ目には「ご融資のイメージ」として3つの例が載っています。いずれも公庫が作成した図で、実在の企業名は出ていません。どんな投資が想定されているかを知る手がかりになります。
公庫がパンフレットに載せている3つの例
① 生産ラインの複線化のための設備取得
精密機械器具製造業を営むA社が、認定を受けた事業継続力強化計画に基づき、生産ラインの複線化を目的に、本社工場とは別地域に所在する第二工場にも生産ラインを新設。公庫は取引金融機関と連携し、生産ラインを新設するための機械取得資金を融資する図になっている
② 老朽化が進んだビルの改修
老朽化が進んだ自社所有ビルの耐震性に課題を感じていたB社が、BCPを策定し、事業継続のために所有ビルの改修を実施する例
③ 運転資金
C社が災害発生時に備えBCPを策定し、取引先の多角化に取り組み、商品在庫の積増しを継続的に実施する例。在庫を厚く持つための運転資金が対象になる
①の図では、事業継続力強化計画の策定・申請が経済産業大臣(地方経済産業局)へ向かい、認定が返ってくる流れと、取引金融機関と日本公庫から融資が入る流れが並んで描かれています。認定の相手が経済産業大臣(地方経済産業局)であることは、このパンフレットの図から読み取れます。
③の在庫の積増しは、防災投資としてイメージしにくい部分です。被災時に供給が止まらないよう在庫を厚く持つこと自体が事業継続の手段であり、そのための運転資金が対象になると公庫が示しています。設備を買わなくても使える、という点でこの制度の幅を広げている例です。
公庫自身がフローチャートを公開している
BCP資金のパンフレットには「適用利率簡易フローチャート」が載っています。制度ページの文章では読み取りにくい判定の順番が、1枚の図になっています。公庫は図の冒頭に「見やすさの観点から簡略化しています。詳細は、支店までお問い合わせください」と断りを入れています。
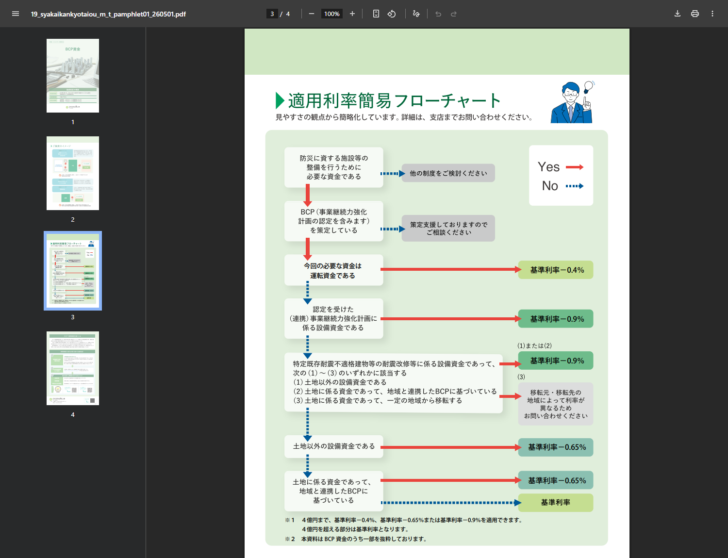
フローチャートから分かることが3つあります。1つ目は、判定の最初が資金の性格(防災に資する施設等の整備を行うために必要な資金か)で、該当しなければ「他の制度をご検討ください」に振られること。2つ目は、BCPを策定していない場合に「策定支援しておりますのでご相談ください」と案内されていること。計画がない段階でも相談の入口はある、という書き方です。
3つ目は、運転資金の判定が設備資金より先に来ていることです。運転資金に当たればその時点で基準利率−0.4%に確定し、設備資金の分岐には進みません。設備と運転をまたぐ投資では、どちらに割り付けるかで利率が変わることになります。
耐震改修の−0.9%には、土地の条件が3通り書かれている
制度ページでは「建築物の耐震改修の促進に関する法律に基づく耐震改修などにかかる資金については基準利率−0.9%(土地に係る資金を除く)」と1行で書かれていますが、パンフレットのフローチャートはここをさらに分解しています。
フローチャートは、特定既存耐震不適格建物等の耐震改修等に係る設備資金であって、次の(1)〜(3)のいずれかに該当する場合として、(1)土地以外の設備資金である、(2)土地に係る資金であって、地域と連携したBCPに基づいている、(3)土地に係る資金であって、一定の地域から移転する、の3つを挙げています。(1)または(2)なら基準利率−0.9%、(3)の場合は「移転元・移転先の地域によって利率が異なるためお問い合わせください」と、利率を示さずに相談へ回しています。
移転をともなう耐震対策では、公庫も一律の数字を出していません。制度ページの注が「一定の要件を満たす地域から移転する場合は、土地に係る資金について、基準利率−0.65%または基準利率−0.9%の対象となります」と幅をもたせているのと整合します。移転先を決める前に窓口で確認する実務的な理由があるということです。
認定を取るか、自分で作るかで利率が変わる
同じ防災投資でも、計画の作り方で0.25ポイント動く
自分で中小企業BCP策定運用指針に則って作れば設備資金は−0.65%。これを事業継続力強化計画として認定まで取れば−0.9%になります。認定は中小企業等経営強化法に基づく手続きで、融資とは別に時間がかかります。
耐震改修を含む投資なら、認定がなくても建築物の耐震改修の促進に関する法律に基づく耐震改修などにかかる資金として−0.9%の対象になります。何をするかによって、認定が要るかどうかも変わります。
0.25ポイントの差が金額でいくらになるか(単純計算)
引き下げ幅の差を金額に置き換えます。借入2億円、貸付期間15年(14年超15年以内の行)として、初年度の利息を単純に計算した場合です。返済が進めば元金は減るので、実際の負担はこれより小さくなります。
| 適用される利率 | 年利 | 2億円に対する1年分の利息 | 基準利率との差 |
|---|---|---|---|
| 基準利率(4億円超の部分など) | 3.90% | 780万円 | — |
| 基準利率−0.4%(運転資金) | 3.50% | 700万円 | 80万円 |
| 基準利率−0.65%(設備資金の原則) | 3.25% | 650万円 | 130万円 |
| 基準利率−0.9%(耐震改修・認定計画) | 3.00% | 600万円 | 180万円 |
原則の−0.65%と、認定計画による−0.9%の差は初年度で50万円です。事業継続力強化計画の認定を取る手間とこの差をどう見るかは会社によりますが、15年の借入なら効き続ける差になります。基準利率そのものとの比較では初年度180万円の開きがあり、4億円の線を超えるかどうかの影響も同じ桁で効いてきます。
中小企業事業のほかの制度と、優遇の線を並べる
公庫の中小企業事業には、ここまでに見てきたように似た形の制度が並びます。優遇が効く上限の金額が制度ごとに違う点は、投資額が大きいときに効いてきます。
| 制度 | 優遇が効く上限 | 最大の引き下げ |
|---|---|---|
| 社会環境対応施設整備資金(BCP資金) | 4億円 | 基準利率−0.9% |
| 環境・エネルギー対策資金 | 4億円(省エネ設備関連は記載なし) | 基準利率−0.65%(省エネ設備関連) |
| 新事業活動促進資金 | 5億4千万円 | 基準利率−0.65% |
| 企業活力強化資金 | 2億7千万円 | 基準利率−0.9%(旅客自動車運送の一部) |
| IT活用促進資金 | 2億7千万円 | 特別利率③(5年以内で2.35%) |
BCP資金は、上限4億円という中くらいの枠に−0.9%という深い引き下げが乗る構成です。防災投資が同時に省エネや設備更新にもなる場合、どの制度で申し込むかによって効く金額も利率も変わります。該当しうる制度が複数あるときは、窓口で並べて比べてもらうのが確実です。
申込までの進め方
計画が先、設備の発注は後
担保・保証人の扱い
担保については、設定の有無も種類も相談のうえ決めると書かれています。保証人は、直接貸付で一定の要件に該当する場合に経営責任者の個人保証が必要になる、という書き方です。ほかの中小企業事業の制度と同じ書き方で、無保証人の記載や、担保を徴しない場合の引き下げ措置の記載はありませんでした。
経営者保証そのものを外す枠組みは別にあります。上乗せ利率なしで保証を外す経営者保証免除特例制度については、公庫の4つの特例制度の記事に条件をまとめました。
ほかの中小企業事業の制度との関係
防災投資が同時に省エネや環境対策にもなる場合は、環境・エネルギー対策資金の枠にも当たりうります。自家発電設備の導入は、非化石エネルギー関連の対象設備に当たるかどうかで条件が変わります。情報システムの冗長化ならIT活用促進資金、経営革新計画や経営力向上計画を持っているなら新事業活動促進資金が別の入口になります。
BCP資金の−0.9%は、中小企業事業の制度のなかでも深い引き下げです。複数の制度に当たりうるときは、どれが有利かを窓口で突き合わせてもらうのが確実です。
窓口に持ち込む材料として、限度額・返済期間・優遇が効く上限を1枚の表にした5制度の横断比較を用意しています。防災投資そのものより先に、中小企業事業の融資が長期資金を主体にしている事情から押さえたい場合は中小企業事業の融資とはの記事をどうぞ。
よくある質問
- BCPを作っていなくても申し込めますか。
- ご利用いただける方1は「自ら策定したBCPなどに基づき」と書かれており、計画があることが前提です。計画の作り方は3通り示されていますが、いずれかに当たる必要があります。
- サイバー攻撃対策の投資も対象ですか。
- 公庫は「BCPなど」の定義で「自然災害の他、感染症またはサイバー攻撃にかかる対策の観点から策定され」たものを含めています。個別の投資が対象になるかは窓口で確認してください。
- 土地の取得は対象外ですか。
- 原則として設備資金の−0.65%と耐震改修の−0.9%には「土地に係る資金を除く」という括弧書きが付きます。ただし地方公共団体の防災業務計画に則り地域と連携したBCPに基づく場合、または一定の要件を満たす地域から移転する場合は、土地に係る資金も対象になると注記されています。
- 運転資金はどこまで使えますか。
- BCPなどに基づく整備を行うために必要な長期運転資金で、建物等の更新に伴い一時的に施設等を賃借するために必要な資金と人材確保に必要な資金を含むとされています。利率は4億円まで基準利率−0.4%です。
- 国民生活事業にも同じ制度がありますか。
- 確認した時点では、このページに国民生活事業のタブはありませんでした。小口の取扱いは窓口で確認してください。2つの事業の違いは国民生活事業と中小企業事業の違いの記事にまとめています。
調査方法と参考にした一次情報
2026年11月3日に日本政策金融公庫の公式サイトを表示し、社会環境対応施設整備資金(BCP資金)の中小企業事業のページから、対象者とその注記、使いみち、限度額、返済期間、入口と資金の種類ごとの利率、土地に係る資金の例外、担保・保証人、申込先を取りました。基準利率は中小企業事業の主要利率一覧表の値で、引き下げ後の数字は制度ページの差分を機械的に差し引いた計算値です。中小企業BCP策定運用指針の必須項目の一覧、認定の所要期間、担保の要否の判断基準は、いずれも公庫のこのページでは確認できませんでした。
- 日本政策金融公庫「社会環境対応施設整備資金(BCP資金)」(中小企業事業)(2026年11月3日に表示)。2つの入口、BCPなどの3通りの定義、限度額、返済期間、3段の引き下げ、土地に係る資金の例外、担保・保証人、申込先。
- 日本政策金融公庫「BCP資金」パンフレット(PDF)(2026年11月3日に表示)。ご融資のイメージ3例と適用利率簡易フローチャート、4億円までという注記。
- 日本政策金融公庫「金利情報 中小企業の方【中小企業事業】」(2026年11月3日に表示)。令和8年11月2日実施の主要利率一覧表、遅延損害金9.1%。
- 日本政策金融公庫「事業資金 中小企業の方【中小企業事業】」(2026年11月3日に表示)。中小企業事業が扱う融資制度の目的別一覧。