商工中金の融資メニューのうち、特定の施策や業界団体に紐づかない資金を扱うのが「一般的な融資」です。商工中金が自分の判断で期間を数字で公表している、数少ない枠でもあります。2026年11月4日に商品ページと「よくあるご質問」を読み、公表されている条件、用意する資料、契約と返済の方法を整理しました。金利は公表されていないため、何が公表されていて何が公表されていないのかも分けて書きます。
このページの要点(2026年11月4日に商工中金の公式サイトで確認)
- 融資期間は原則として設備資金15年以内、運転資金10年以内。据置期間はそれぞれ2年以内。
- 使途は設備資金と運転資金。よくあるご質問は「教育ローンなど、事業資金以外のご融資は取り扱っておりません」と明記している。
- 融資利率は公表されていない。「金融情勢により変更がありますので、窓口にご相談ください」という案内だけ。
- 保証人は「原則、事業に関与されていない方からの保証は頂いておりません」。
- 申込みは全国の店舗で受け付け、「所定の申込書などはございません」。
- 期限前弁済手数料は1990年12月1日以降の新規融資が対象。金額は公表されていない。
一般的な融資がカバーする範囲
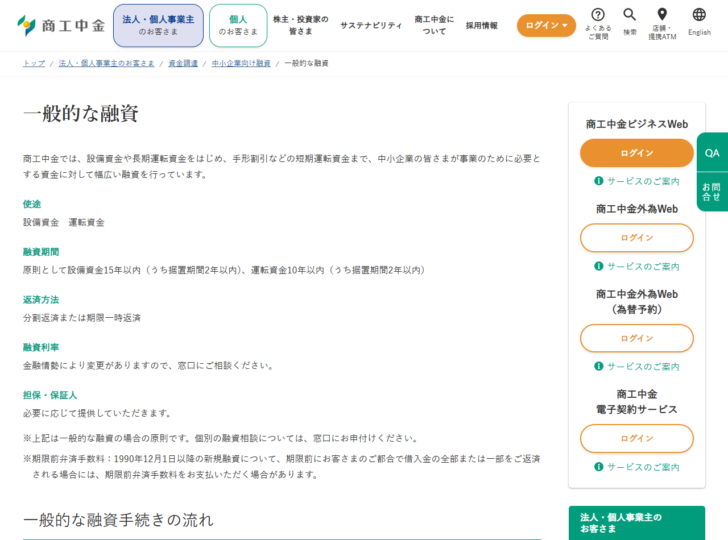
商品ページの書き出しはこうです。「商工中金では、設備資金や長期運転資金をはじめ、手形割引などの短期運転資金まで、中小企業の皆さまが事業のために必要とする資金に対して幅広い融資を行っています」。
長期の設備投資から、手形割引のような短期の資金繰りまでを1つの枠で扱うという意味です。制度融資のように対象業種や計画の認定で入口が絞られないぶん、使途の説明が審査の中身になります。
公表されている条件を1枚にまとめる
商品ページとよくあるご質問に出ている条件を並べます。食い違いはなく、よくあるご質問のほうが担保・保証人の扱いを詳しく書いています。
| 項目 | 公表されている内容 | 出どころ |
|---|---|---|
| 使途 | 設備資金 運転資金。事業に必要な運転資金(長期及び手形割引などの短期運転資金)や設備資金 | 商品ページ/よくあるご質問 |
| 対象外 | 教育ローンなど、事業資金以外の融資は取り扱っていない | よくあるご質問 |
| 融資期間 | 原則として設備資金15年以内(うち据置期間2年以内)、運転資金10年以内(うち据置期間2年以内) | 商品ページ/よくあるご質問 |
| 返済方法 | 分割返済または期限一時返済 | 商品ページ |
| 融資利率 | 金融情勢により変更があるため窓口に相談。期間や担保状況などにより決定 | 商品ページ/よくあるご質問 |
| 担保 | 必要に応じて提供。融資の金額や期間などにより判断 | 商品ページ/よくあるご質問 |
| 保証人 | 必要に応じ経営者の保証。原則、事業に関与していない人からの保証は取らない | よくあるご質問 |
| 申込窓口 | 全国の店舗。所定の申込書はない | よくあるご質問 |
| 期限前弁済手数料 | 1990年12月1日以降の新規融資について、支払いが必要になる場合がある(金額は公表なし) | 商品ページ |
| 融資限度額 | 公表なし | — |
出典:商工中金「一般的な融資」「よくあるご質問」(いずれも2026年11月4日に確認)。
期間は設備15年・運転10年、据置はそれぞれ2年以内
数字が明記されているのはここだけです。原則として設備資金が15年以内、運転資金が10年以内で、どちらも据置期間が2年以内に収まる形になっています。
公表されている融資期間(2026年11月4日に確認)
設備資金
15年
以内。原則として
設備資金の据置期間
2年
以内。融資期間に含む
運転資金
10年
以内。原則として
運転資金の据置期間
2年
以内。融資期間に含む
据置期間が融資期間の外側ではなく「うち」である点は、返済計画に直接効きます。設備資金15年で据置2年を取った場合、元金の分割返済は残り13年で組むことになり、月々の返済額は据置なしの15年より大きくなります。
事業資金以外は扱わない
よくあるご質問は使途の範囲を明確に区切っています。「事業に必要な運転資金(長期及び手形割引などの短期運転資金)や設備資金が対象になります。なお、教育ローンなど、事業資金以外のご融資は取り扱っておりません」。
商工中金には個人のお客さま向けのページがありますが、そこで案内されているのは口座開設、商工中金ダイレクト、預金商品・決済サービス、相続手続きなどで、個人向けのローン商品は並んでいません。個人の生活資金を借りる先としては使えないという整理になります。
金利は公表されていない。決め方だけが書かれている
商品ページの融資利率欄は「金融情勢により変更がありますので、窓口にご相談ください」の一文です。よくあるご質問には「ご融資の期間や担保状況などにより決定しております」とあり、決め方の要素は2つ示されています。期間と担保の状況です。
水準感をつかむ材料として公表されているのは、金利一覧ページのプライムレートだけです。長期プライムレートは2026年10月9日から年3.70%、短期プライムレートは2026年11月2日から年2.625%。
ただし融資利率がこの数字になるとはどこにも書かれていません。個別の融資利率は公表されていないという事実のほうを前提に、他の調達手段と比べる段階では「商工中金の利率は不明」として扱うのが正確です。
担保と保証人の扱いは、よくあるご質問のほうが詳しい
商品ページは担保・保証人をまとめて「必要に応じて提供していただきます」としか書いていません。よくあるご質問では2つに分けて答えています。
担保については「ご融資の金額や期間などにより、必要に応じご提供をお願いしております」。保証人については「必要に応じ経営者の方の保証を頂いております」とし、経営者保証については「経営者保証に関するガイドライン」に基づいて適切に対応するとしたうえで、「なお、原則、事業に関与されていない方からの保証は頂いておりません」と書いています。
最後の一文が実務上は重要です。経営に関わっていない親族や知人を連帯保証人に立てる形は、原則として求めないと明示されています。経営者保証そのものについては、商工中金が「経営者保証に関するガイドライン」への取組みを別ページで公表しています。
期限前弁済手数料は1990年12月1日以降の新規融資が対象
商品ページの注記に、繰上返済のコストが書かれています。「期限前弁済手数料:1990年12月1日以降の新規融資について、期限前にお客さまのご都合で借入金の全部または一部をご返済される場合には、期限前弁済手数料をお支払いただく場合があります」。
読み取れることは3点あります。対象が1990年12月1日以降の新規融資であること、お客さま都合の全部または一部の繰上返済が対象であること、「お支払いただく場合があります」という書き方で、必ず発生するとは書かれていないことです。金額や計算方法は公表されていません。
長期の設備資金を借りて、業績が良くなったら早めに返すという前提で組む場合、この手数料の有無と金額は事前に確認しておく項目になります。
手続きは4段階。所定の申込書はない
商品ページは「一般的な融資手続きの流れ」を4段階で示しています。
一般的な融資手続きの流れ
ご相談
最寄りの商工中金本・支店の窓口へ。会社案内、決算書などの手持ち資料があれば、より具体的な相談ができるとされている。
お申込み
融資を検討するために必要な資料を提出する。代表的な資料として5点が挙げられている。
審査
必要とされる資金の内容、将来の事業計画・見通しなどを聞いたうえで検討。融資制度によっては他の機関による審査が必要な場合もある。
融資
各種契約手続きへ。返済は商工中金の預金口座からの自動振替となる。
申込書の様式がないというのは、書式を取りに行く手間がない一方で、何を話すかを自分で組み立てる必要があるという意味でもあります。審査の判断軸は「お申込資金の使途や事業見通しなどから融資の可否を判断しております」と書かれています。
用意する資料は2か所に書かれている
商品ページとよくあるご質問で、挙げられている資料が少し違います。両方を並べます。
| 資料 | 商品ページ「代表的な資料」 | よくあるご質問「調査・検討にあたって」 |
|---|---|---|
| 会社案内 | 記載あり | 記載あり |
| 決算書 | 3期分と明記 | 「決算書類」として記載 |
| 商業登記簿謄本 | 記載あり | 記載あり |
| 事業計画書 | 記載あり | 「事業計画」として記載 |
| 見積書 | 設備資金の場合 | 記載なし |
| その他 | 利用する融資制度など必要に応じ、上記以外の資料を求めることがある | 必要に応じ補足資料を求める |
出典:商工中金「一般的な融資」「よくあるご質問」(2026年11月4日に確認)。決算書の期数を数字で書いているのは商品ページのほう。
返済は預金口座からの自動振替
商品ページの4段階目に、返済方法が書かれています。「ご返済は商工中金の預金口座からの自動振替となります」。
つまり借入だけを商工中金で行い、決済は他行で続けるという形にはなりません。商工中金で預金口座を開き、そこから引き落とす前提です。商工中金は法人口座向けに、商工中金ビジネスWeb(法人向けインターネットバンキング)、外為Web、電子契約サービスを提供しています。
なお法人口座の開設については、よくあるご質問に「法人口座を開設されるお客さまへのお願い」という案内が別に置かれています。
借入があるうちは、口座の管理手数料がかからない
返済口座を商工中金に持つことになるため、口座側の手数料も確認しておく価値があります。よくあるご質問は未利用口座管理手数料をこう説明しています。「最終取引から2年以上入出金取引のない普通預金口座(含む総合口座)にかかる手数料です。2年以上入出金取引がないとダイレクトメールが送付され、一定期間(約3か月)経過後も入出金取引や解約の手続きがない場合に年1,320円(税込)の手数料がかかります」。
引落しの対象外になるケースが4つ挙げられており、その1つが「お借入がある場合」です。つまり融資の返済が続いているあいだは、この手数料は発生しません。
| ケース | 内容 |
|---|---|
| 残高 | 当該口座残高1万円以上の場合 |
| 他の預金 | 定期預金、財形預金が1円以上ある場合 |
| 借入 | お借入がある場合 |
| その他 | 取引の状況によって対象外となる場合がある |
出典:商工中金「よくあるご質問」(2026年11月4日に確認)。利息入金と未利用口座管理手数料の引落しは、入出金取引に含まれないとされている。
残高が手数料に足りない場合の扱いも書かれています。「口座残高を全額引落したうえ口座を自動解約します。差額(不足分)を請求することはございません」。完済して取引がなくなった口座を放置すると、2年後から手数料の対象になり、最終的には自動解約されるという流れです。
紙の通帳を使わない選択もできます。通帳不発行口座は「紙の通帳を発行しない口座」で、法人・個人事業主は普通預金口座が対象です。留意事項としてキャッシュカードの発行が必須であること、法人・個人事業主は商工中金Bizリンクへの加入が必須であることが挙げられています。
契約は電子契約サービスでもできる
よくあるご質問の「商工中金電子契約サービスについて」の区分に、費用と保管に関する回答があります。
| 項目 | 公表されている内容 |
|---|---|
| 月額利用手数料 | 無料 |
| 契約手続きの手数料 | 現在はいただかない |
| 通信費用 | ネット環境にかかる費用は利用者負担 |
| 契約書PDFの閲覧期間 | 完済等により契約が終了してから10年間 |
| 利用登録の単位 | 借入れのための電子契約は、借入れする店舗ごとに登録(MyPageの開設)が必要 |
| メールアドレス | 1ユーザにつき1メールアドレスが必要。代表者と経理担当者で共用できない |
| 対応端末 | スマートフォン・タブレットでも利用可(推奨環境外のOS・ブラウザは不具合の可能性あり) |
| アップロード可能なファイル | docx, xlsx, pdf, jpg, jpeg, png, gif, bmp, tif, tiff。容量10MBまで |
出典:商工中金「よくあるご質問」(2026年11月4日に確認)。「現在は」という留保付きの記載があるため、手数料の扱いは将来変わる可能性がある。
注意したいのは登録の単位です。「お借入れのための電子契約は、お借入れされる店舗ごとにサービスの登録(MyPageの開設)が必要となります。お借入れ以外のお手続き(保証等)であれば、1度登録すればどの店舗でも電子契約をご利用いただけます」とされています。複数の店舗で借りる場合は、それぞれ登録が要ります。
手形割引は2027年3月末の交換廃止を前にしている
一般的な融資の使途には、手形割引などの短期運転資金が含まれています。ただしこの手段は期限付きです。
全国銀行協会は「2027年3月末までに紙の手形・小切手の交換が廃止されます」と告知しています。あわせて「金融機関によっては、手形・小切手の最終振出期限を設定しており、10月1日以降は、原則として手形・小切手を用いた当座勘定からの支払いができなくなります」という注意書きを掲げ、各金融機関が設定した最終振出期限の一覧を自サイトに掲載していると案内しています。
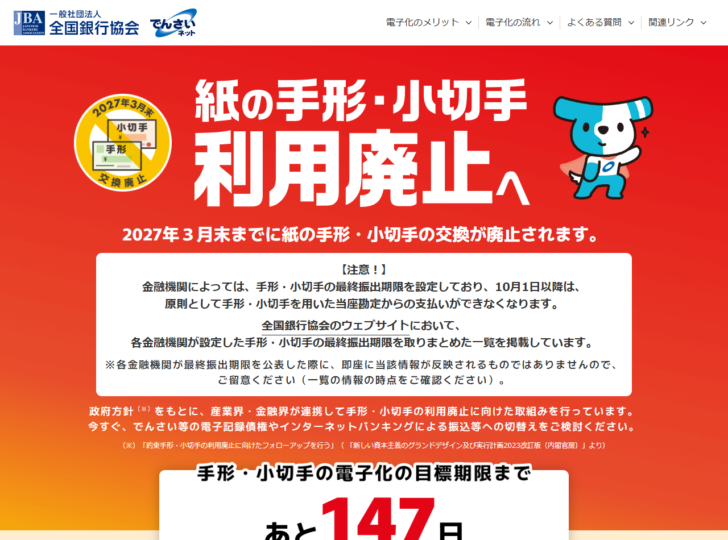
商工中金も公式サイトの重要なお知らせに「未使用の手形・小切手の最終振出期限および買戻しについて」を掲示しています。手形割引を当てにした短期の資金繰りは、でんさい等の電子記録債権や振込への切り替えを前提に組み直す必要があります。
返済が苦しくなったときの相談先
よくあるご質問には、返済緩和の手続きについての回答もあります。「まずはお取引のある店舗へご相談ください。業績確認資料、資金繰り表、事業計画等の資料をお願いしておりますが、状況に応じて、ご提出いただく資料については省略することも含め柔軟に対応いたしますので、担当者へご相談ください」。
返済緩和を相談するときに挙げられている資料
- 業績確認資料
- 資金繰り表
- 事業計画
- 状況に応じて、提出書類を省略することも含めて対応すると書かれている
- 窓口は「お取引のある店舗」。新規の相談と窓口が違う
制度融資との使い分け
一般的な融資は、他のメニューに当てはまらない資金の受け皿です。先に当たるべきメニューがある場合もあります。
| 観点 | 一般的な融資 | 業界団体の制度融資 | 委託代理貸付 |
|---|---|---|---|
| 条件を決める主体 | 商工中金 | 各協会・連盟・財団 | 商工中金(代理店経由) |
| 期間 | 設備15年以内・運転10年以内 | 各協会の定めによる | 設備1〜15年・運転1〜10年 |
| 限度額 | 公表なし | 各協会の定めによる | 原則として1億円以内 |
| 利子補給 | なし | トラック・通運・バスにあり | なし |
| 推薦・斡旋 | 不要 | 協会の推薦または斡旋が必要 | 不要 |
| 窓口 | 商工中金の本・支店 | 商工中金の本・支店(条件は協会) | 代理店となっている信用組合等 |
他のメニューとの位置づけは商工中金の融資メニュー8種類を比較で確認できます。
所属する業界団体に制度融資があり、推薦や斡旋を受けられるなら、利子補給が乗る可能性があるぶん先に当たる価値があります。該当しない場合、または急ぐ場合に一般的な融資という順番になります。
借りる前に確認しておくこと
公式サイトに書かれていないため、窓口で確認が必要な項目
- 融資利率。期間と担保状況で決まるとだけ書かれており、水準は公表されていない。
- 融資限度額。一般的な融資には限度額の記載がない。
- 期限前弁済手数料の金額と計算方法。発生する場合があるとだけ書かれている。
- 据置期間を取ったときの返済額。据置は融資期間の「うち」なので、元金返済の期間が短くなる。
- 商工中金株主団体の構成員等になる手続きにかかる期間。融資の時点までに済ませる必要がある。
- 預金口座の開設。返済は商工中金の預金口座からの自動振替になる。
利用資格の条件そのものは商工中金とはで条文から整理しています。よくあるご質問も「商工中金の株主となって頂いている中小企業団体(商工中金株主団体)とその構成員の皆さまを主なご融資先としています」と同じ内容を書いています。
よくある質問
Q. 一般的な融資の金利は何%ですか。
A. 公表されていません。商品ページは「金融情勢により変更がありますので、窓口にご相談ください」、よくあるご質問は「ご融資の期間や担保状況などにより決定しております」としています。
Q. いくらまで借りられますか。
A. 一般的な融資に限度額の記載はありません。限度額が公表されているのは委託代理貸付の「原則として1億円以内」だけです。
Q. 設備資金は何年で返せばよいですか。
A. 原則として15年以内で、うち据置期間が2年以内です。据置を2年取れば元金の返済期間は最長13年になります。
Q. 申込書はどこでもらえますか。
A. よくあるご質問は「所定の申込書などはございません」としています。全国の店舗で相談を受け付けており、借入の必要事情を説明すれば調査・検討が始まります。
Q. 決算書は何期分必要ですか。
A. 商品ページは「代表的な資料」として決算書3期分を挙げています。よくあるご質問では「決算書類」とだけ書かれています。
Q. 親族に保証人になってもらう必要がありますか。
A. よくあるご質問は「原則、事業に関与されていない方からの保証は頂いておりません」としています。必要に応じ経営者の保証を求めるという書き方です。
Q. 繰上返済に手数料はかかりますか。
A. 1990年12月1日以降の新規融資について、お客さま都合の全部または一部の繰上返済では期限前弁済手数料を支払う場合があるとされています。金額は公表されていません。
Q. 電子契約の利用料はかかりますか。
A. 「月額の利用手数料は無料です。また、現在は契約手続きにかかる手数料もいただきません」とされています。通信費用は利用者負担です。
Q. 教育資金や住宅資金は借りられますか。
A. 借りられません。「教育ローンなど、事業資金以外のご融資は取り扱っておりません」と明記されています。