挑戦支援資本強化特別貸付は、通称を資本性ローンといいます。日本政策金融公庫が出している融資でありながら、金融機関の資産査定上は自己資本とみなすことができる、という位置づけの制度です。
返し方も利率の決まり方も、通常の融資と違います。元金は最終回に一括で返し、それまでは利息だけを払います。利率は1年ごとに業績を見て切り替わり、税引後当期純利益額が0円未満の期間は一律0.50%になります。この記事では、公庫の制度ページに書かれている条件を2026年9月26日に確認し、対象、限度額、返済、利率、劣後性、特約の順に整理します。
結論:資本性ローンは「単独では申し込めない上乗せの枠」
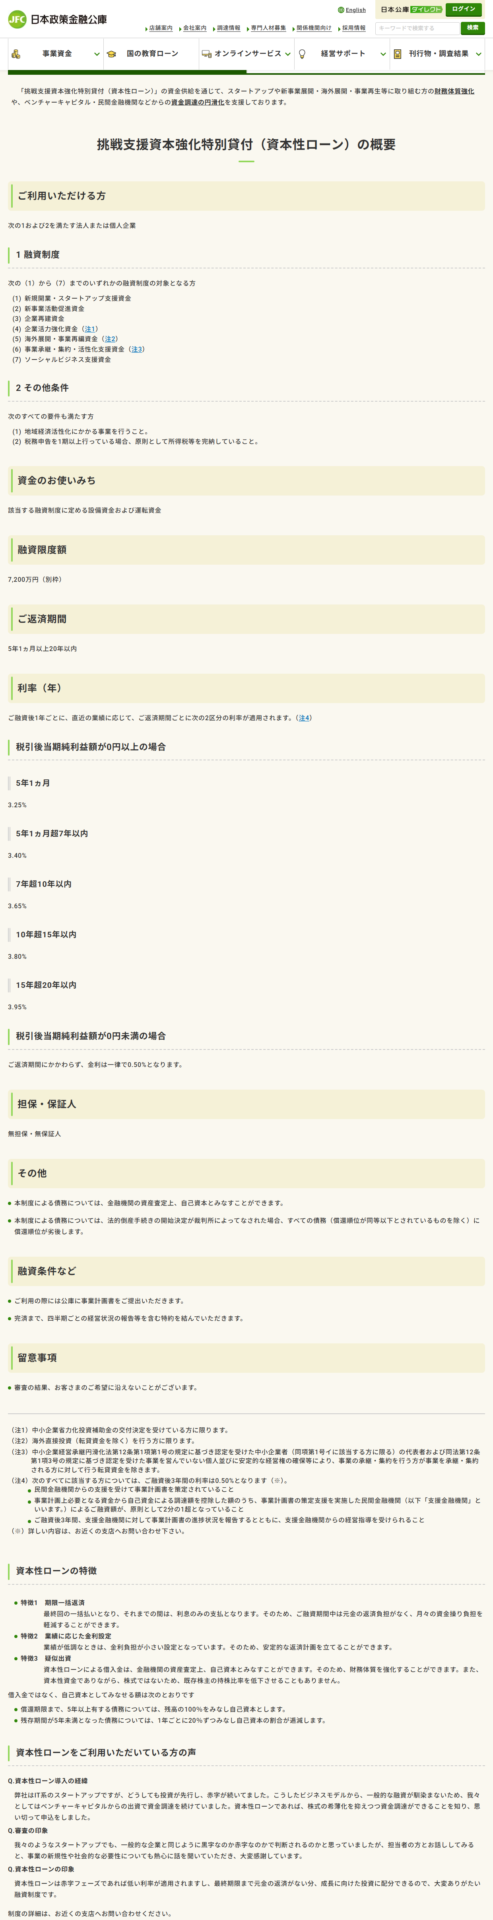
最初に押さえるべきは、資本性ローンが単独の融資制度として存在していないことです。公庫は利用できる方の条件を「次の1および2を満たす法人または個人企業」と書き、1として7つの融資制度を挙げています。そのいずれかの対象になっていることが前提です。
そのうえで融資限度額は7,200万円の「別枠」とされています。ベースになる融資制度の枠とは別に積める設計です。無担保・無保証人で、元金の返済は期限一括。財務体質を強化しながら資金を入れるための制度、という性格がここに表れています。
表1:挑戦支援資本強化特別貸付(資本性ローン)の制度要項(2026年9月26日確認)
| 項目 | 公庫の記載 |
|---|---|
| ご利用いただける方 | 次の1および2を満たす法人または個人企業。1は7つの融資制度のいずれかの対象となる方、2は「地域経済活性化にかかる事業を行うこと」「税務申告を1期以上行っている場合、原則として所得税等を完納していること」のすべてを満たす方 |
| 資金のお使いみち | 該当する融資制度に定める設備資金および運転資金 |
| 融資限度額 | 7,200万円(別枠) |
| ご返済期間 | 5年1ヵ月以上20年以内 |
| 利率(年) | 融資後1年ごとに、直近の業績に応じて、返済期間ごとに2区分の利率が適用される |
| 担保・保証人 | 無担保・無保証人 |
| 融資条件など | 公庫に事業計画書を提出する。完済まで、四半期ごとの経営状況の報告等を含む特約を結ぶ |
| 留意事項 | 審査の結果、希望に沿えないことがある |
出典:日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」(jfc.go.jp/n/finance/search/57.html)2026年9月26日確認。
対象になる7つの融資制度
資本性ローンに進む前に、まずどの融資制度の対象になっているかを確認することになります。公庫が挙げている7つは次のとおりです。
表2:資本性ローンの前提になる7つの融資制度(2026年9月26日確認)
| 融資制度 | 公庫が付している条件 |
|---|---|
| 新規開業・スタートアップ支援資金 | 注記なし |
| 新事業活動促進資金 | 注記なし |
| 企業再建資金 | 注記なし |
| 企業活力強化資金 | 中小企業省力化投資補助金の交付決定を受けている方に限る |
| 海外展開・事業再編資金 | 海外直接投資(転貸資金を除く)を行う方に限る |
| 事業承継・集約・活性化支援資金 | 中小企業経営承継円滑化法第12条第1項第1号の規定に基づき認定を受けた中小企業者(同項第1号イに該当する方に限る)等に関する注記がある |
| ソーシャルビジネス支援資金 | 注記なし |
出典:日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」の注1〜注3、2026年9月26日確認。注3は転貸資金の除外に関する記載を含む長文で、ここでは冒頭のみを示した。
7つのうち3つには条件が付いています。とくに企業活力強化資金は「中小企業省力化投資補助金の交付決定を受けている方に限る」と限定されており、補助金の採択が前提になります。自社がどの制度に当たるのかを先に固めないと、資本性ローンの検討そのものが進みません。
- 7つの融資制度のいずれかの対象になっていること(注記付きの3制度は追加条件がある)
- 地域経済活性化にかかる事業を行うこと
- 税務申告を1期以上行っている場合、原則として所得税等を完納していること
図1:資本性ローンの対象要件。出典は挑戦支援資本強化特別貸付の要項ページ(2026年9月26日確認)。
7,200万円が「別枠」であることの意味
融資限度額の欄には「7,200万円(別枠)」と書かれています。国民生活事業の多くの制度が7,200万円を上限に掲げているなかで、この括弧書きが付いている点が資本性ローンの特徴です。
別枠ということは、ベースになる融資制度の限度額とは別に計算されるという意味です。たとえば新規開業・スタートアップ支援資金の7,200万円を使っている場合でも、資本性ローンの7,200万円は別に見られるという構造になります。ただし公庫は合算した上限や、併用時の審査の扱いについて具体的な説明を載せていません。
公庫の他制度の限度額と並べて位置を確認したい場合は、一般貸付の限度額と基準利率を整理した記事が比較の起点になります。
期限一括返済は、月々の負担と最終回の負担を入れ替える仕組み
返済期間は5年1ヵ月以上20年以内です。下限に1ヵ月という端数が付いているのは、この制度が5年という節目を意識して設計されているためと読めます。後述する自己資本としてのみなし割合が、残存期間5年を境に変わるからです。
公庫は期限一括返済について「最終回の一括払いとなり、それまでの間は、利息のみの支払となります。そのため、ご融資期間中は元金の返済負担がなく、月々の資金操り負担を軽減することができます」と説明しています。
読み替えると、融資期間中の月々の支払いは利息だけになる代わりに、元金の全額が満期に一度で来るということです。7,200万円を借りれば、最終回に7,200万円を返す必要があります。その原資をどう作るのか、借換えを前提にするのかは、事業計画の側で組み立てる論点になります。
期限一括返済は返済総額を減らす仕組みではありません。融資期間中に元金が減らない分、同じ利率なら通常の分割返済より利息の総額は大きくなります。月々の資金繰りが軽くなることと、支払う利息が少なくなることは別の話です。
公庫のページも軽減されるものを「月々の資金操り負担」と書いており、総額が減るとは書いていません。
利率は1年ごとに、黒字か赤字かで切り替わる
資本性ローンの利率は、公庫の金利情報ページの利率表には載っていません。同ページの「6.その他」欄に「挑戦支援資本強化特別貸付(資本性ローン)については、毎年の業績に応じた利率が適用されます」と書かれているだけで、数字は制度ページ側に掲示されています。
表3:業績に応じた2区分の利率(2026年9月26日確認)
| 返済期間 | 税引後当期純利益額が0円以上 | 税引後当期純利益額が0円未満 |
|---|---|---|
| 5年1ヵ月 | 3.25% | 0.50% |
| 5年1ヵ月超7年以内 | 3.40% | 0.50% |
| 7年超10年以内 | 3.65% | 0.50% |
| 10年超15年以内 | 3.80% | 0.50% |
| 15年超20年以内 | 3.95% | 0.50% |
出典:日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」2026年9月26日確認。公庫は「ご融資後1年ごとに、直近の業績に応じて、ご返済期間ごとに次の2区分の利率が適用されます」と記載し、0円未満の場合は「ご返済期間にかかわらず、金利は一律で0.50%となります」としている。
図2:返済期間別の黒字時利率と、赤字時の一律0.50%。出典は挑戦支援資本強化特別貸付の要項ページ(2026年9月26日確認)。
黒字時の利率は、返済期間が長くなるほど上がります。5年1ヵ月の3.25%と20年の3.95%で0.70ポイントの差です。一方、赤字の期間は返済期間にかかわらず0.50%の一点です。黒字時3.95%と比べると3.45ポイント下がる計算で、業績が落ち込んだ年の負担を抑える設計になっています。
公庫は「業績が低調なときは、金利負担が小さい設定となっています。そのため、安定的な返済計画を立てることができます」と説明しています。逆に言えば、業績が回復すれば利率は上がります。1年ごとに直近の業績で見直される以上、返済計画は両方の水準で組んでおくことになります。
黒字が続いた場合と赤字が続いた場合で、利息はどれだけ違うか
期限一括返済では元金が減らないため、利息の計算がわかりやすくなります。7,200万円を20年で借りた場合を、公表されている利率で当サイトが単純計算しました。実際には1年ごとに業績で区分が切り替わるので、この2つは上限と下限にあたる仮の数字です。
表4:7,200万円・20年・期限一括返済のときの利息(当サイトの単純計算)
| 前提 | 適用される利率 | 年あたりの利息 | 20年間の利息の合計 |
|---|---|---|---|
| 毎期黒字(税引後当期純利益額が0円以上) | 3.95% | 284万4,000円 | 5,688万円 |
| 毎期赤字(税引後当期純利益額が0円未満) | 0.50% | 36万円 | 720万円 |
利率は日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」に掲示されている15年超20年以内の区分と、0円未満の場合の一律利率(2026年9月26日確認)。元金7,200万円が満期まで減らない前提で当サイトが掛け算したもので、公庫が公表している試算ではありません。実際の利率は1年ごとに切り替わり、この2つの中間になります。
差は20年で4,968万円です。業績が振れる事業ほど、この幅の意味が大きくなります。同時に、黒字が続いた場合の利息が元金の8割近くに達する点も、期限一括返済という返し方の裏側として見ておく必要があります。
民間金融機関の支援を受ける場合、融資後3年間は0.50%になる特例
制度ページの注4には、黒字であっても融資後3年間の利率が0.50%になる条件が示されています。3つの要件をすべて満たす場合です。
表5:融資後3年間の利率が0.50%になる3つの要件(2026年9月26日確認)
| 要件 | 公庫の記載 |
|---|---|
| 計画策定 | 民間金融機関からの支援を受けて事業計画書を策定されていること |
| 融資額の割合 | 事業計画上必要となる資金から自己資金による調達額を控除した額のうち、事業計画書の策定支援を実施した民間金融機関(支援金融機関)によるご融資額が、原則として2分の1超となっていること |
| 報告と指導 | ご融資後3年間、支援金融機関に対して事業計画書の進捗状況を報告するとともに、支援金融機関からの経営指導を受けられること |
出典:日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」の注4、2026年9月26日確認。同注には「詳しい内容は、お近くの支店へお問い合わせ下さい」と付記されている。
この特例は、公庫の融資だけで資金を組み立てる場合には使えません。要件の中心は、支援金融機関の融資額が必要資金の2分の1超を占めることです。つまり主たる出し手は民間金融機関で、公庫の資本性ローンがその財務基盤を支える、という形が想定されています。
自己資本とみなせる割合は、残存5年から毎年20%ずつ減る
資本性ローンの核心は、この扱いにあります。公庫は「本制度による債務については、金融機関の資産査定上、自己資本とみなすことができます」と書き、みなせる額を2行で定義しています。
残存期間5年以上
「償還期限まで、5年以上有する債務については、残高の100%をみなし自己資本とします」
残存期間5年未満
「残存期間が5年未満となった債務については、1年ごとに20%ずつみなし自己資本の割合が逓減します」
株式との違い
「資本性資金でありながら、株式ではないため、既存株主の持株比率を低下させることもありません」
図3:資本性ローンの自己資本としての扱い。引用はいずれも日本政策金融公庫の制度ページ(2026年9月26日確認)。
返済期間の下限が5年1ヵ月に設定されている理由は、この逓減の定義と重ねると見えてきます。5年ちょうどの契約では、借りた直後から残存期間が5年を切り、みなし自己資本の割合が減り始めます。5年1ヵ月以上という下限は、少なくとも1ヵ月は残高の100%が自己資本としてみなされる期間を確保する形になっています。
財務体質の強化を目的に使うなら、残存期間が5年を切ったあとの見え方まで含めて計画することになります。20年で借りた場合、最初の15年間は残高の100%がみなし自己資本で、残り5年で20%ずつ落ちていく計算です。
法的倒産時に償還順位が劣後する
自己資本とみなせることの対価として、この債務には劣後性が付いています。公庫の記載は「法的倒産手続きの開始決定が裁判所によってなされた場合、すべての債務(償還順位が同等以下とされているものを除く)に償還順位が劣後します」です。
借りる側から見れば、他の債権者より後回しになるという条件は直接の不利益ではありません。効いてくるのは、他の金融機関から見た自社の財務の見え方です。劣後する債務だからこそ、資産査定上は自己資本に近いものとして扱える、という関係になっています。
事業計画書の提出と、四半期ごとの報告という特約
融資条件などの欄には2行が並んでいます。「ご利用の際には公庫に事業計画書をご提出いただきます」と「完済まで、四半期ごとの経営状況の報告等を含む特約を結んでいただきます」です。
後者は、借りたあとに続く義務です。返済期間が20年なら、20年にわたって四半期ごとの報告が求められる計算になります。報告の様式や具体的な内容は制度ページに書かれていませんが、報告体制を用意できるかどうかは、申し込む前に見ておく条件のひとつです。
利率が1年ごとに業績で切り替わる仕組みとも整合します。税引後当期純利益額で区分が決まる以上、公庫が毎期の業績を把握できる状態を維持する必要があります。
一般貸付・マル経融資と並べたときの位置
表6:資本性ローンと他の国民生活事業の制度(2026年9月26日確認)
| 比較軸 | 資本性ローン | 一般貸付 | マル経融資 |
|---|---|---|---|
| 単独で申し込めるか | 7つの融資制度のいずれかの対象であることが前提 | 単独で申し込める | 商工会議所等の長の推薦が前提 |
| 融資限度額 | 7,200万円(別枠) | 運転4,800万円/設備4,800万円/特定設備7,200万円 | 2,000万円 |
| 元金の返し方 | 期限一括返済 | 分割返済(据置期間あり) | 分割返済(据置期間2年以内) |
| 利率 | 業績連動(黒字3.25〜3.95%/赤字0.50%) | 基準利率 | 特別利率F 年2.90% |
| 担保・保証人 | 無担保・無保証人 | 希望を聞いたうえで相談 | 無担保・無保証人 |
| 借入後の義務 | 四半期ごとの経営状況の報告等を含む特約 | 制度ページに特約の記載なし | 制度ページに特約の記載なし |
出典:日本政策金融公庫の各制度ページおよび金利情報(2026年9月26日確認)。利率は令和8年9月1日現在の掲示。
無担保・無保証人という点ではマル経融資と共通しますが、性格はまったく違います。マル経融資が小規模事業者の経営改善を支える制度であるのに対し、資本性ローンは財務体質の強化と民間からの資金調達の円滑化を目的に置いています。公庫自身も、スタートアップや新事業展開・海外展開・事業再生等に取り組む方の支援を目的として掲げています。
公庫のページには利用者へのインタビューが載っている
制度ページの下部には「資本性ローンをご利用いただいている方の声」という欄があり、公庫が掲載したインタビューが載っています。当サイトが取材したものではなく、公庫の公式ページに掲示されている内容です。
導入の経緯として「弊社はIT系のスタートアップですが、どうしても投資が先行し、赤字が続いてました。こうしたビジネスモデルから、一般的な融資が馴染まないため、我々としてはベンチャーキャピタルからの出資で資金調達を続けていました。資本性ローンであれば、株式の希薄化を抑えつつ資金調達ができることを知り、思い切って申込をしました」と述べられています。
出典:日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」に掲載されている利用者の声(2026年9月26日確認)。
この声が示しているのは、資本性ローンが出資の代わりとして検討される場面があるということです。株式を発行すれば既存株主の持株比率は下がりますが、資本性ローンは借入金なのでその影響がありません。公庫が特徴3として挙げている「疑似出資」という表現と対応しています。
この記事で確認できなかったこと
表7:確認できなかった項目
| 確認したかったこと | 結果 |
|---|---|
| ベースの融資制度と資本性ローンを併用した場合の合計上限 | 「7,200万円(別枠)」とのみ記載され、合算の扱いは確認できなかった |
| 四半期ごとの報告の様式・記載項目 | 特約を結ぶことは記載されているが、内容は確認できなかった |
| 「地域経済活性化にかかる事業」の判定基準 | 要件として挙げられているが、判定の基準は確認できなかった |
| 期限一括返済の満期時に借換えができるかどうか | 制度ページに記載がなく、確認できなかった |
| 税引後当期純利益額を判定する基準日・提出書類 | 「直近の業績に応じて」とのみ記載され、具体的な手続きは確認できなかった |
挑戦支援資本強化特別貸付について、2026年9月26日に要項ページで読み取れた範囲。ページの末尾には「制度の詳細は、お近くの支店へお問い合わせください」と記載されている。
資本性ローンについてよくある質問
Q. 赤字だと借りられないのではありませんか。
A. 公庫は税引後当期純利益額が0円未満の場合の利率を明示しており、赤字の期間を前提に含んだ制度設計になっています。ただし利率の区分と審査は別で、制度ページには「審査の結果、お客さまのご希望に沿えないことがございます」と記載されています。
Q. 資本性ローンだけを申し込めますか。
A. 利用できる方の条件として、7つの融資制度のいずれかの対象であることが挙げられています。この制度だけを単独で申し込む形は想定されていません。
Q. 自己資本とみなされるのは誰の判断ですか。
A. 公庫は「金融機関の資産査定上、自己資本とみなすことができます」と書いています。会計上の資本になるという意味ではなく、資産査定の場面での扱いを指しています。会計処理については税理士や公認会計士に確認してください。
Q. 返済期間を5年ちょうどにできますか。
A. 返済期間は5年1ヵ月以上20年以内と記載されています。5年ちょうどの設定はこの範囲に含まれません。
Q. 利率0.50%の特例は誰でも使えますか。
A. 注4の3要件をすべて満たす場合に、融資後3年間について適用されると記載されています。支援金融機関の融資額が必要資金の2分の1超であることが条件に含まれており、公庫単独の調達では要件を満たしません。
なぜこの制度だけ「別枠」なのか
限度額の欄に付く「別枠」という語と、利率が4枚の利率表の外側に置かれていることは、同じ性質から来ています。資本性ローンは通常の融資制度と同じ物差しで測る設計になっていません。それでも申込先を決める段階では横に並べる必要があるため、限度額・返済期間・据置期間・利率の決まり方をそろえた表を日本政策金融公庫の融資制度5つを比較に用意しました。
この制度が載らない利率表のほうがどういう構造になっているかは特別利率A〜Qの一覧に、公庫の事業区分そのものは日本政策金融公庫とはにまとめています。
調査方法と出典
この記事の数字と条件は、2026年9月26日に日本政策金融公庫の公式サイトで確認したものだけを使っています。審査の通過率、実際の適用実績、満期時の借換えの取扱いといった公表されていない情報は扱っていません。掲載している限度額や利率は制度上の条件であり、個別の申込みに同じ条件が適用されることを示すものではありません。
資本性ローンは、財務の見え方と資本政策に関わる制度です。会計上の取扱いや、既存の借入・出資との関係については、税理士、公認会計士、中小企業診断士、認定経営革新等支援機関など適切な専門家に相談してください。制度の適用可否は公庫の支店で確認することになります。
参照した一次情報
| 出典 | 確認した内容 | 確認日 |
|---|---|---|
| 日本政策金融公庫「挑戦支援資本強化特別貸付(資本性ローン)」 | 対象となる7つの融資制度と注1〜注3、その他条件、限度額7,200万円(別枠)、返済期間5年1ヵ月以上20年以内、業績連動の利率、注4の3要件、自己資本としてのみなし割合、劣後性、特約、利用者の声 | 2026年9月26日 |
| 日本政策金融公庫「金利情報【国民生活事業】」 | 資本性ローンの利率が業績に応じて適用される旨の記載、遅延損害金の割合 | 2026年9月26日 |
| 日本政策金融公庫「融資制度一覧【国民生活事業】」 | 資本性ローンが「資本性ローン」の区分に置かれていること、7つの融資制度の所在 | 2026年9月26日 |