危機関連保証は、信用保証の制度の中でもっとも強い枠です。保険のてん補率は90%まで引き上げられ、セーフティネット保証とさらに別の枠が立ちます。そのかわり、動いているのは国が「危機」と認めた期間だけです。2026年10月6日に中小企業庁のページを確認した時点で、現在の認定案件はありませんでした。使えない時期に調べても意味がないように見えますが、条件を先に知っておくと、次に動いたときの初動が変わります。
| 根拠条文 | 中小企業信用保険法2条6項・15条・16条・17条・18条、同施行令4条・5条 |
|---|---|
| 施行 | 平成30年4月1日 |
| 対象 | 金融取引に支障を来しており、金融取引の正常化を図るために資金調達を必要としている中小企業者 |
| 売上高の要件 | 認定案件に起因して、原則として最近1か月間の売上高等が前年同月比で15%以上減少し、かつその後2か月間を含む3か月間が前年同期比で15%以上減少する見込み |
| 保険のてん補率 | 法16条により、普通保険・無担保保険・特別小口保険とも90% |
| 保証料率 | 0.8%以内で、各信用保証協会ごとに定められている |
| 別枠保証限度額 | 普通保証2億円以内/無担保保証8,000万円以内/無担保無保証人保証2,000万円以内 |
| 申請の期限 | 経済産業大臣が認める日から1年以内(延長された場合はその期間を含む)の申請に基づく認定 |
| 現在の認定案件 | なし(2026年10月6日に中小企業庁のページで確認) |
結論:いまは動いていない。だが条件は決まっている
中小企業庁の危機関連保証制度のページには「現在の認定案件」という欄があります。2026年10月6日に表示した時点の記載は「※ 現在の認定案件はございません。」でした。
つまり、いま申し込める状態ではありません。この制度は常設の枠ではなく、国が危機と認めた事象ごとに動きます。発動していない期間は認定の申請ができません。
それでも条件を押さえておく価値はあります。発動すると、認定の申請期間は原則1年です。動き出してから制度を調べ始めると、書類をそろえるだけで数週間が過ぎます。どの数字が要るのかを先に知っておけば、初動が変わります。
ほかの枠との関係は、信用保証協会の保証制度5つを比較で見比べられます。
どういうときに発動するか
中小企業庁は、この制度が動く場面を次のように説明しています。
内外の金融秩序の混乱その他の事象が突発的に生じたため、全国的な資金繰りの状況を示す客観的な指標である資金繰りDI等が、リーマンショック時や東日本大震災時等と同程度に短期かつ急速に低下することにより、我が国の中小企業について著しい信用の収縮が全国的に生じていることが確認でき、国として危機関連保証を実施する必要があると認める場合に、実際に売上高等が減少している中小企業者を支援するための措置です(平成30年4月1日施行)。
中小企業庁「危機関連保証制度(大規模な経済危機、災害等による信用収縮への対応)」(2026年10月6日に確認)
判断の材料として資金繰りDIという具体的な指標が挙げられている点が、他の制度と違います。4号は災害、5号は業種の業況ですが、危機関連保証は全国規模の資金繰りの悪化を測って発動します。比較の基準として名前が出ているのが、リーマンショックと東日本大震災です。
条文の側も同じ構造です。法2条6項は「特例中小企業者」を、内外の金融秩序の混乱その他の事象が突発的に生じたため我が国の中小企業に係る著しい信用の収縮が全国的に生じていると経済産業大臣が認める場合において、その信用の収縮の影響により銀行その他の金融機関からの借入れの減少その他経済産業大臣が定める事由が生じているためその経営の安定に支障を生じていることについて、市町村長または特別区長の認定を受けたものと定義しています。
対象になる中小企業者の2条件
中小企業庁は、対象を「次のいずれにも該当する中小企業者」として2つ挙げています。
危機関連保証の対象になる2つの条件
① 金融取引の状況
金融取引に支障を来しており、金融取引の正常化を図るために資金調達を必要としていること。
② 売上高等の減少
認定案件に起因して、原則として最近1か月間の売上高等が前年同月比で15%以上減少しており、かつその後2か月間を含む3か月間の売上高等が前年同期比で15%以上減少することが見込まれること。
①は他の号にはない条件です。4号も5号も売上の減少だけを見ますが、危機関連保証は「金融取引に支障を来している」ことを別に求めます。借入れが減っている、条件が厳しくなった、新規の融資が止まったといった状況が念頭に置かれています。
「特定中小企業者」と「特例中小企業者」は別の言葉
認定の書類を読むときに迷うのが、よく似た2つの用語です。中小企業信用保険法は、2条5項と2条6項でそれぞれ別の定義を置いています。
| 用語 | 根拠 | どの保証に使うか | 認定の主体 |
|---|---|---|---|
| 特定中小企業者 | 法2条5項 | 経営安定関連保証(セーフティネット保証1号〜8号) | 住所地を管轄する市町村長または特別区長 |
| 特例中小企業者 | 法2条6項 | 危機関連保証 | 住所地を管轄する市町村長または特別区長 |
認定の主体はどちらも市町村長・特別区長で同じです。違うのは、どの事象を前提にした認定かです。2条5項は取引先の倒産、事業活動の制限、災害、業況の悪化、金融機関の破綻といった個別の号ごとの事由を並べています。2条6項は、全国的な信用の収縮という1つの事象だけを前提にしています。
自治体の案内は、セーフティネット保証を扱うページで「特定中小企業者」という言葉を使います。危機関連保証が発動していない時期は、「特例中小企業者」という言葉自体がページに出てこないこともあります。探している制度の名前と、ページで使われている用語が一致しないときは、条文の項番号で確かめるのが確実です。
てん補率90%という特例
この制度の強さは、条文に数字で書かれています。中小企業信用保険法16条は、危機関連保証に係る保険関係について、普通保険の「百分の七十」、無担保保険の「百分の八十」をいずれも「百分の九十」と読み替えると定めています。
| 保証 | 普通保険 | 無担保保険 | 根拠 |
|---|---|---|---|
| 一般保証 | 70% | 80% | 法3条2項・3条の2第2項 |
| 経営安定関連保証(セーフティネット保証) | 80% | 80% | 法13条が普通保険の70%を80%に読み替え |
| 危機関連保証 | 90% | 90% | 法16条が70%・80%とも90%に読み替え |
てん補率は、信用保証協会と株式会社日本政策金融公庫のあいだの保険の話です。借りる側が直接払う金額ではありません。しかし保証協会が負う最終的な損失が小さくなるため、制度としての踏み込みの強さを示す数字になります。一般保証の70%から、危機関連保証の90%までで20ポイントの差があります。
保険料率は政令で上限が決まっている
法17条は、危機関連保証に係る保険料の額を「保険金額に年百分の二以内において政令で定める率を乗じて得た額」としています。上限が年2%と法律に書かれ、具体の率は政令に委ねられる形です。
その政令が施行令4条で、借入れの期間1年につき、普通保険・無担保保険は0.41%(手形割引等特殊保証および当座貸越し特殊保証の場合は0.35%)、特別小口保険は0.19%(同0.15%)と定めています。特定法人である場合の無担保保険については、これらにそれぞれ0.0625%を加えた率です。
この0.41%は信用保証協会が公庫に払う保険料の率です。中小企業者が払う信用保証料率ではありません。中小企業者が払う料率について、中小企業庁は「0.8%以内で、各信用保証協会毎に定められております」と公表しています。
別枠はセーフティネット保証とも別に立つ
中小企業庁は保証限度額を、一般保証限度額と別枠保証限度額の2段で示しています。
| 区分 | 普通保証 | 無担保保証 | 無担保無保証人保証 |
|---|---|---|---|
| 一般保証限度額 | 2億円以内 | 8,000万円以内 | 2,000万円以内 |
| 別枠保証限度額 | 2億円以内 | 8,000万円以内 | 2,000万円以内 |
同ページには注記があります。「危機関連保証と経営安定関連保証を併用する場合、それぞれに対して別枠保証限度額が付与される」。
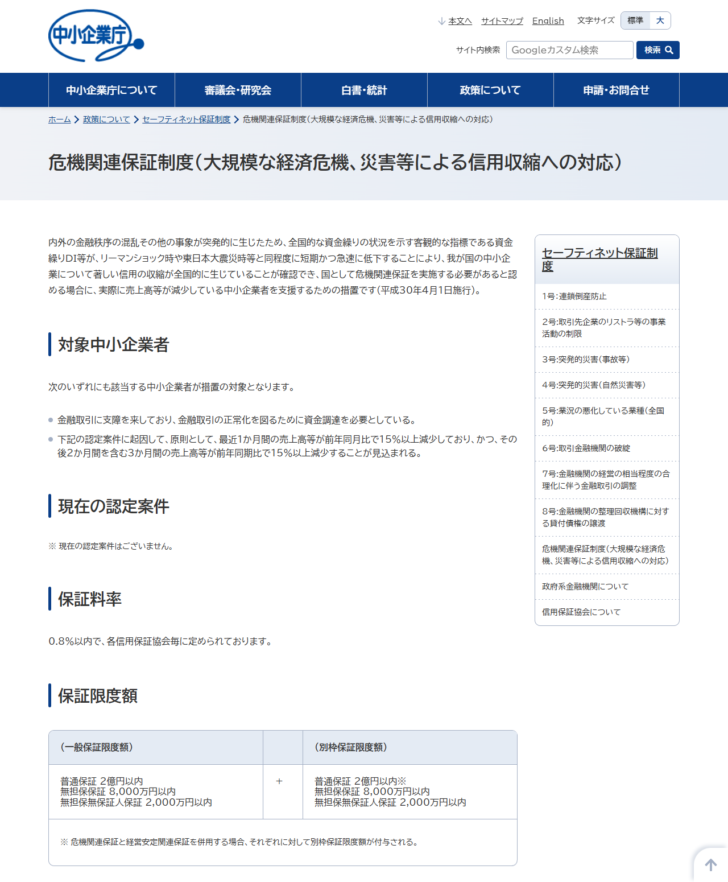
つまり通常の枠、セーフティネット保証の別枠、危機関連保証の別枠という3層になります。条文の側でも、法12条(経営安定関連保証の特例)と法15条(危機関連保証の特例)がそれぞれ独立に同じ構造を定めており、施行令5条1項は両方を限度額の特例の対象として列挙しています。
申請できるのは1年以内
法15条は、危機関連保証を次のように定義しています。
第二条第六項の経済産業大臣が認める日から一年以内の期間(同項に定める信用の収縮の状況を勘案し、経済産業大臣が一年を限り当該期間を延長したときは、その延長した期間を含む。)における申請に基づく同項の認定に基づき行われた特例中小企業者の経営の安定に必要な資金に係る(中略)債務の保証
中小企業信用保険法15条(抜粋。e-Gov法令検索で2026年10月6日に確認)
期間が条文に書き込まれている制度は多くありません。延長も「一年を限り」と上限が決まっています。最長でも2年ということです。4号の指定期間が3か月ごとに見直されるのとは、設計の考え方が違います。
発動したときの動き方
危機関連保証が発動したときの手順
- ① 認定案件を確認する中小企業庁のページで、現在の認定案件が掲載されているかを見ます。掲載がなければ申請はできません。
- ② 2つの条件を自社に当てはめる金融取引に支障が出ているかと、売上高等が15%以上減少しているかを確かめます。
- ③ 売上高の計算書を作る最近1か月の実績と、その後2か月を含む3か月間の見込みを、前年の同月・同期と並べます。
- ④ 市区町村へ認定を申請する本店(個人は主たる事業所)の所在地を管轄する市町村の商工担当課等の窓口です。
- ⑤ 認定書を持って金融機関・保証協会へ希望する金融機関または所在地の信用保証協会に、認定書を持参して保証付融資を申し込みます。
- ⑥ 保証決定・融資実行保証が決まると信用保証書が交付され、融資が実行されます。
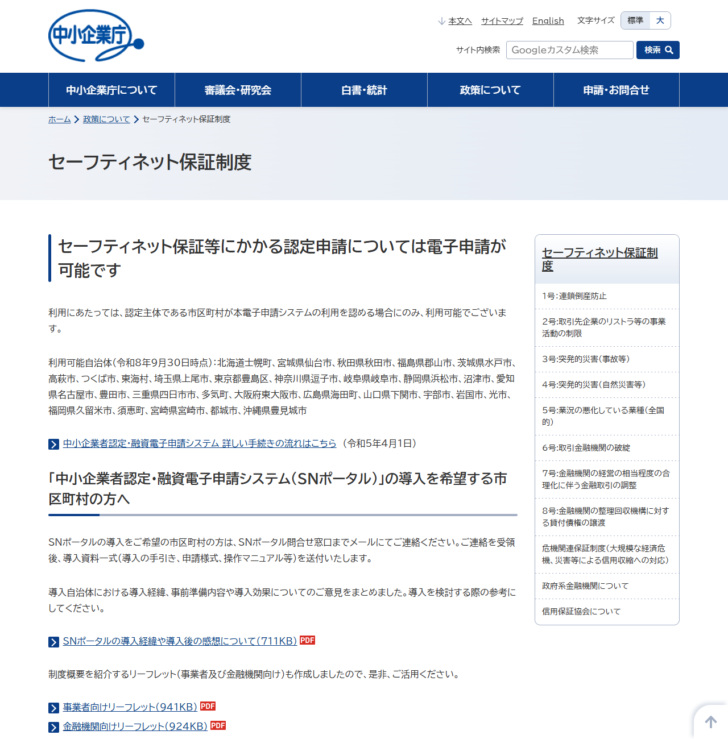
認定の申請は、自治体によっては電子申請ができます。中小企業庁は「中小企業者認定・融資電子申請システム(SNポータル)」の利用可能自治体を公表しており、2026年10月6日に確認した時点では令和8年9月30日時点の一覧として、北海道士幌町、宮城県仙台市、東京都豊島区、愛知県名古屋市、大阪府東大阪市、福岡県久留米市などが挙げられていました。利用できるのは、認定主体である市区町村が本システムの利用を認める場合に限られます。
公表資料では確認できなかったこと
対象の1つめの条件である「金融取引に支障を来しており、金融取引の正常化を図るために資金調達を必要としている」について、どの事実をもって支障があると判定するのかは、中小企業庁のページにも条文にも書かれていませんでした。借入れの減少幅、謝絶の有無、条件変更の実績といった基準は確認できていません。
法2条6項は「銀行その他の金融機関からの借入れの減少その他経済産業大臣が定める事由が生じているため」としており、具体の事由は経済産業大臣が定めると書いています。その定めの内容は、制度が発動したときに認定申請書の様式とあわせて示される形と読めます。発動していない現在、確認できる資料がありませんでした。
同様に、保証料率の「0.8%以内」という上限の中で各協会がどの率を使うかも、発動していない時期には公表されていません。実際の率は、発動後に利用する信用保証協会の案内でご確認ください。
発動していない期間にできること
危機関連保証が使えない時期でも、ほかの枠は動いています。資金繰りが厳しいなら、次の順で当たるのが実務的です。
危機関連保証が発動していないときの選択肢
災害の影響なら4号
国が地域を指定していれば、売上が3か月すべてで20%以上落ちる見込みであることを市区町村に認定してもらいます。2026年10月6日時点で6件の指定案件がありました。
業種の業況なら5号
指定業種に属していれば、売上5%以上の減少で届きます。危機関連保証の15%より水準が低く、現に指定業種一覧が公表されています。
特別な事情がなければ一般保証
認定が要らない通常の枠です。普通保証2億円・無担保保証8,000万円の範囲で、認定の手続きを挟まずに申し込めます。
認定が要る制度は、要件を満たしていても手続きの日数がかかります。先に一般保証で動かし、認定が取れる見込みが立った段階で別枠を重ねるという順序も取れます。どの順で進めるかは、取引金融機関と相談して決めてください。
4号・5号との違い
| 項目 | 危機関連保証 | 4号 | 5号 |
|---|---|---|---|
| 発動の単位 | 全国(経済産業大臣が認める事象) | 地域 | 業種 |
| 売上高の減少率 | 15%以上 | 20%以上 | 5%以上 |
| 金融取引の状況を見るか | 見る | 見ない | 見ない |
| 保険のてん補率 | 90% | 80% | 80% |
| 申請の期限 | 認める日から1年以内(延長は1年を限り) | 指定期間内 | 指定期間内 |
| 枠 | 独立した別枠 | 経営安定関連保証の別枠(4号と5号で共通) | |
| 2026年10月6日時点の状況 | 現在の認定案件なし | 6件の指定案件あり | 令和8年10月1日〜12月31日の指定業種一覧あり |
減少率だけを見ると、危機関連保証は4号と5号の中間です。しかしてん補率90%と独立した別枠という点で、制度としてはもっとも強い設計になっています。発動の条件が厳しいぶん、動いたときの効きが大きいという関係です。
よくある質問
- いま申し込めますか。
- 2026年10月6日に中小企業庁のページを確認した時点では「現在の認定案件はございません」と記載されていました。認定案件がない期間は申請できません。最新の状況は同ページでご確認ください。
- どのくらい売上が落ちていれば対象ですか。
- 中小企業庁は、認定案件に起因して、原則として最近1か月間の売上高等が前年同月比で15%以上減少しており、かつその後2か月間を含む3か月間の売上高等が前年同期比で15%以上減少することが見込まれることとしています。
- 売上が落ちていれば必ず対象ですか。
- 売上の減少に加えて、金融取引に支障を来しており、金融取引の正常化を図るために資金調達を必要としていることが条件として挙げられています。
- セーフティネット保証と併用できますか。
- 中小企業庁は「危機関連保証と経営安定関連保証を併用する場合、それぞれに対して別枠保証限度額が付与される」としています。
- 保証料率はいくらですか。
- 中小企業庁は「0.8%以内で、各信用保証協会毎に定められております」としています。具体の率は利用する信用保証協会にご確認ください。
- いつまで申し込めますか。
- 法15条は、経済産業大臣が認める日から1年以内の期間における申請に基づく認定に限るとしています。経済産業大臣が1年を限り期間を延長したときは、その延長した期間を含みます。
- てん補率90%とはどういう意味ですか。
- 信用保証協会と株式会社日本政策金融公庫のあいだの保険で、保険価額に90%を乗じた額が保険金額になるという意味です。法16条が、普通保険の70%と無担保保険の80%をいずれも90%と読み替えると定めています。借りる側が払う金額の話ではありません。
- どこに申請しますか。
- 中小企業庁は、本店所在地の市町村の商工担当課等の窓口に認定申請書を提出し、認定を受けた後、希望の金融機関または所在地の信用保証協会に認定書を持参のうえ保証付き融資を申し込むと案内しています。
- 「特例中小企業者」と「特定中小企業者」は同じものですか。
- 違います。中小企業信用保険法2条6項が定める「特例中小企業者」が危機関連保証、2条5項が定める「特定中小企業者」が経営安定関連保証(セーフティネット保証)に対応します。どちらも認定するのは住所地を管轄する市町村長または特別区長です。
- どんな事象が「危機」とされるのですか。
- 中小企業庁は、全国的な資金繰りの状況を示す客観的な指標である資金繰りDI等が、リーマンショック時や東日本大震災時等と同程度に短期かつ急速に低下することを挙げています。実際にどの事象を認定案件とするかは、国が判断します。
- 「金融取引に支障を来している」はどう判断されますか。
- 判断の基準は、中小企業庁のページでも条文でも確認できませんでした。法2条6項は「銀行その他の金融機関からの借入れの減少その他経済産業大臣が定める事由」としており、具体の事由は経済産業大臣が定めるとされています。制度が発動したときの案内でご確認ください。
- いま使える代わりの制度はありますか。
- セーフティネット保証4号は2026年10月6日時点で6件の指定案件があり、5号は令和8年10月1日〜12月31日の指定業種一覧が公表されています。特別な事情がなければ、認定の要らない一般保証もあります。
この記事の調査方法
制度の説明、対象中小企業者の条件、現在の認定案件、保証料率、保証限度額は、中小企業庁「危機関連保証制度(大規模な経済危機、災害等による信用収縮への対応)」のページを2026年10月6日に表示して確認しました。てん補率、申請期間、特例中小企業者の定義、保険料率の上限は、e-Gov法令検索のAPIから取得した中小企業信用保険法(2025年6月13日施行の版)と同施行令(2026年6月1日施行の版)の条文で確認しました。制度は発動の有無によって状況が変わるため、申請の可否についての判断は行っていません。広告の有無で記載内容や順序を決めていません。
この記事が参照した一次情報
- 中小企業庁「危機関連保証制度(大規模な経済危機、災害等による信用収縮への対応)」
https://www.chusho.meti.go.jp/kinyu/sefu_net_crisis.html - 中小企業庁「セーフティネット保証制度」(認定申請の電子申請・利用可能自治体)
https://www.chusho.meti.go.jp/kinyu/sefu_net_gaiyou.html - e-Gov法令検索「中小企業信用保険法(昭和二十五年法律第二百六十四号)」2条・3条・3条の2・13条・15条・16条・17条・18条
https://laws.e-gov.go.jp/law/325AC0000000264 - e-Gov法令検索「中小企業信用保険法施行令(昭和二十五年政令第三百五十号)」4条・5条
https://laws.e-gov.go.jp/law/325CO0000000350 - 全国信用保証協会連合会「経営に支障が生じている方」
https://www.zenshinhoren.or.jp/model-case/keiei-shisho/
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。認定案件の有無、保証料率、必要書類は変わります。認定の可否、保証の可否、融資の可否についての判断は行っていません。実際の申請にあたっては、本店(個人は主たる事業所)の所在地を管轄する市区町村の窓口と、取引金融機関・所在地の信用保証協会でご確認ください。個別の事案については、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。