猶予を申請するかどうかを決めるとき、判断の材料になるのは「申請しなかった場合といくら違うか」です。延滞税や延滞金の金額は、公表されている割合と日数から自分で出せます。
この記事では、本税100万円を182日遅れた場合を国税・都税・厚生年金保険料等の3つで計算し、猶予が認められた場合にいくらになるかまで出します。使うのは国税庁・東京都主税局・日本年金機構が公表している割合と計算式だけです。
先に結論
- 本税100万円・182日遅れの国税の延滞税は、令和8年の割合で34,800円。
- 同じ期間が猶予されると、租税特別措置法94条2項の読み替えにより6,400円の水準まで下がる。差は28,400円。
- 災害・盗難・病気を理由とする納税の猶予なら全額免除で、残りはゼロになる。
- 同じ100万円・182日でも、都税は約40,000円、厚生年金保険料等は29,400円。高い割合へ切り替わる時点が1か月・2月・3カ月と違うためである。
- 軽減されるのは申請日から。納期限の翌日から申請日の前日までは下がらない。
延滞税は2つの期間に分けて計算する
国税庁は「延滞税の計算方法」のページで、延滞税の額を2つの金額の合計額としています。①納期限の翌日から2月を経過する日までの期間と、②2月を経過する日の翌日から完納の日までの期間です。
それぞれの金額は、納付すべき本税の額(10,000円未満の端数切捨て)に割合を掛け、日数を掛けて365で割ったものです。①と②はそれぞれ1円未満の端数を切り捨て、合計したあとに100円未満の端数を切り捨てます。
延滞税の計算手順(国税庁の公表式)
- 本税の額を10,000円未満切捨てにする加算税や延滞税そのものは計算の基礎に入らない。
- ①の期間の金額を出す本税 × 割合① × 日数 ÷ 365。1円未満を切り捨てる。
- ②の期間の金額を出す本税 × 割合② × 日数 ÷ 365。1円未満を切り捨てる。
- ①+②を出し、100円未満を切り捨てるこれが延滞税の額になる。
令和8年の割合は2.8%と9.1%
国税庁「延滞税の割合」によれば、令和8年1月1日から令和8年12月31日までの割合は、①が年2.8%、②が年9.1%です。令和4年から令和7年までは2.4%と8.7%でした。
この割合は法律で直接決まっているのではありません。国税通則法60条2項が年14.6%(納期限の翌日から2月を経過する日までは年7.3%)と定め、租税特別措置法94条1項が、延滞税特例基準割合が年7.3%に満たない場合の特例を定めています。公表されている数字は、この特例を当てはめた結果です。
本税100万円を182日遅れた場合の実額
納期限の翌日から2月を61日とし、残りを121日として計算します。
| 区分 | 計算 | 金額 |
|---|---|---|
| ①納期限の翌日から2月まで(61日) | 1,000,000 × 2.8% × 61 ÷ 365 | 4,679円 |
| ②2月経過後(121日) | 1,000,000 × 9.1% × 121 ÷ 365 | 30,167円 |
| 合計(100円未満切捨て) | 4,679 + 30,167 = 34,846 | 34,800円 |
金額の8割以上が②の期間から出ています。2月を過ぎたあとの日数が、負担のほとんどを作ります。
猶予が認められると、どの水準まで下がるか
国税通則法63条1項は、換価の猶予や事業の廃止等による納税の猶予について、猶予をした期間(納期限の翌日から2月を経過する日後の期間に限る)に対応する部分の金額の2分の1に相当する金額を免除する、としています。
ただし、この条文はそのまま適用されません。租税特別措置法94条2項が、猶予特例基準割合(平均貸付割合に年0.5%を加算した割合)が年7.3%に満たない場合について、2つの読み替えを指示しています。1つは「期間(当該国税の納期限の翌日から二月を経過する日後の期間に限る。)」を「期間」と読み替えること、もう1つは「の二分の一」を「のうち当該延滞税の割合が猶予特例基準割合であるとした場合における当該延滞税の額を超える部分の金額」と読み替えることです。
結果として、2月以内の期間も含めた猶予期間の全体について、猶予特例基準割合を超える部分が免除されます。2分の1という数字は、低金利が続いているあいだは表に出てきません。
猶予特例基準割合は、国税庁が公表している利子税特例基準割合と同じ算式(平均貸付割合+年0.5%)です。公表値は令和8年が年1.3%、令和4年から令和7年までが年0.9%でした。
| 状態 | 計算 | 金額 |
|---|---|---|
| 猶予なし | ①2.8%×61日 + ②9.1%×121日 | 34,800円 |
| 猶予あり(換価の猶予・事業の廃止等による納税の猶予) | 1,000,000 × 1.3% × 182 ÷ 365 | 6,400円 |
| 猶予あり(災害・盗難・病気等による納税の猶予) | 猶予した期間に対応する部分は全額免除 | 0円 |
差は28,400円です。本税が1,000万円なら、単純に10倍の水準になります。納税の猶予の5つの事実で確認したとおり、全額免除になるのは46条2項1号(災害・盗難)・2号(病気・負傷)と、これらに類する事実による猶予、そして46条1項の災害による納税の猶予です。
軽減が始まるのは申請日から
国税庁の納税の猶予制度に関するFAQ問31は、猶予が許可された日にかかわらず申請日から延滞税が軽減・免除されると説明しています。審査に時間がかかっても、その分が不利になるわけではありません。
逆に、申請が遅れた分は戻りません。同じFAQの問24は、換価の猶予は納期限から6か月以内に申請する必要があるが延滞税は納期限の翌日から発生するため、納期限を過ぎて申請すると納期限の翌日から猶予申請日の前日までの間は延滞税が軽減されないとしています。
納期限の翌日に申請した場合
182日のすべてが猶予期間に入る。年1.3%の水準で計算される。
6,400円
90日目に申請した場合
最初の89日分は通常の割合、残りが軽減される。差が出るのは軽減されない期間の長さである。
申請が遅れるほど増える
申請しなかった場合
182日すべてが通常の割合。2月経過後は年9.1%で計算される。
34,800円
同じ6か月でも、国税・都税・社会保険料で金額が違う
割合の数字(2.8%と9.1%)は3つとも同じ水準で動いています。違うのは、高い割合に切り替わる時点です。
| 対象 | 切り替わる時点 | 低い割合の日数 | 高い割合の日数 | 金額 |
|---|---|---|---|---|
| 都税(延滞金) | 納期限の翌日から1か月 | 31日 | 151日 | 約40,000円 |
| 国税(延滞税) | 納期限の翌日から2月 | 61日 | 121日 | 34,800円 |
| 厚生年金保険料等(延滞金) | 納付期限の翌日から3カ月 | 92日 | 90日 | 29,400円 |
都税の金額は端数処理の前の試算値です。国税と厚生年金保険料等は、それぞれの公表式にある端数処理(100円未満切捨て)まで行った額を載せています。
同じ日に遅れた3つの支払いでも、重くなる順番は都税・国税・社会保険料です。地方税の徴収猶予と換価の猶予で確認したとおり、東京都は猶予が認められた場合に残る延滞金を年1.3%分と案内しており、軽減後の水準は国税と同じです。
厚生年金保険料等の延滞金は端数の扱いが違う
日本年金機構の「延滞金について」によれば、延滞金は納付期限の翌日から納付の日の前日までの日数に応じて計算され、基礎になるのは保険料額(1,000円未満の端数があるときはその端数を切捨て)です。国税の「10,000円未満切捨て」とは単位が違います。
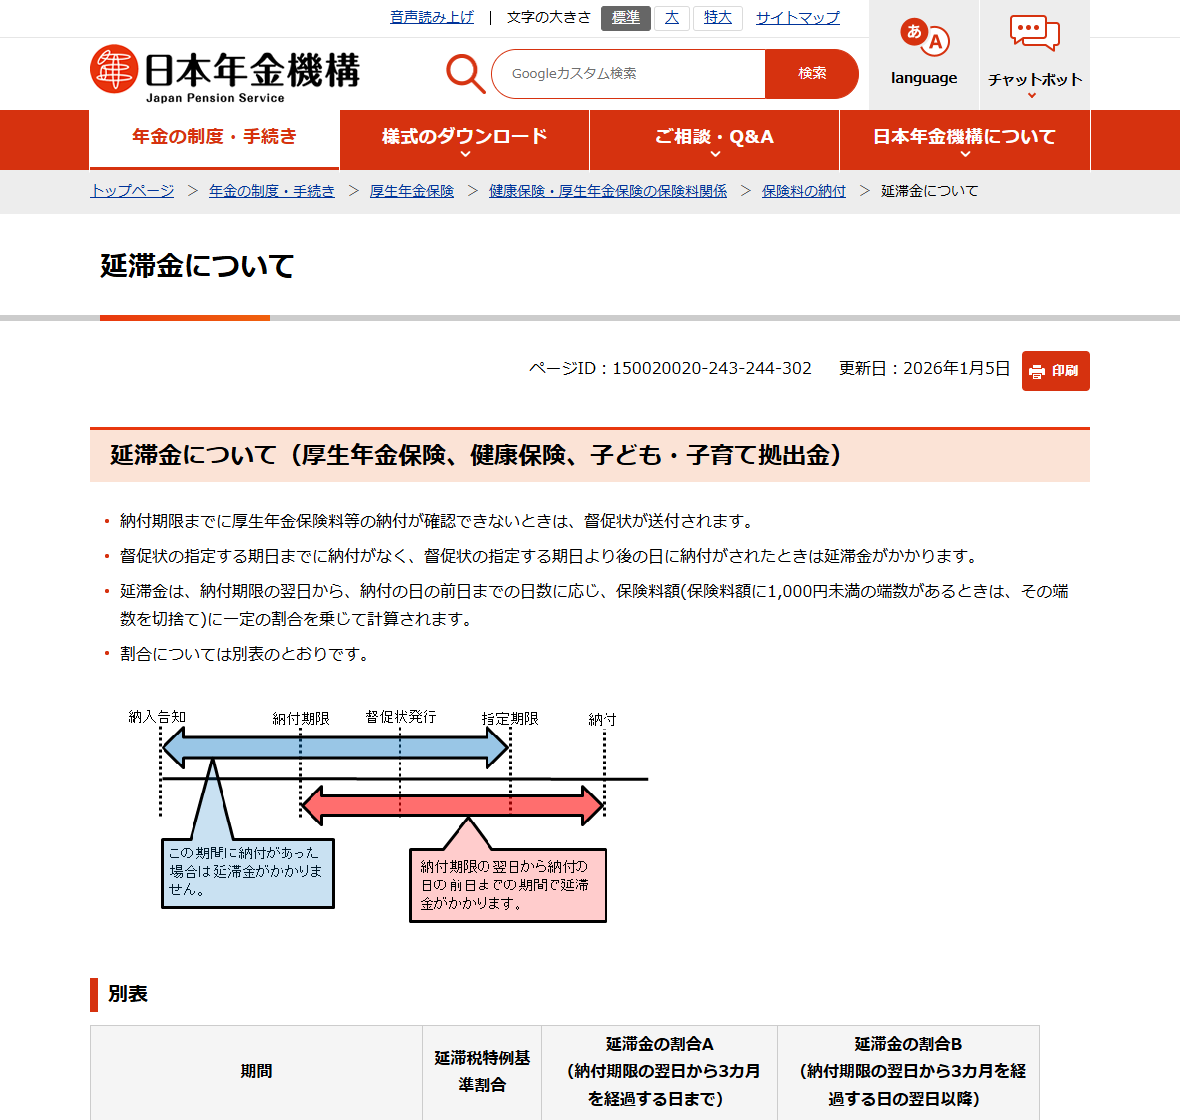
発生の条件も国税と書き方が違います。機構は、納付期限までに納付が確認できないときは督促状が送付され、督促状の指定する期日までに納付がなく、その期日より後の日に納付がされたときは延滞金がかかると説明しています。最後に100円未満の端数を切り捨てる点は国税と同じです。
期間が倍になると、差はもっと開く
182日で計算した差は28,400円でしたが、これは①の期間(61日)が全体の3分の1を占めているためです。期間が長くなるほど、高い割合で計算される日数の比率が上がります。
| 遅れた日数 | ①2.8%の日数 | ②9.1%の日数 | 延滞税 | 猶予があった場合 |
|---|---|---|---|---|
| 182日(約6か月) | 61日 | 121日 | 34,800円 | 6,400円 |
| 365日(1年) | 61日 | 304日 | 80,400円 | 13,000円 |
1年だと差は67,400円になります。猶予の期間は原則1年なので、1年分の差がそのまま効いてくる形です。
本税の額に比例する点も確かめておきます。本税1,000万円・182日なら、猶予なしで348,400円、猶予ありで64,800円です。金額が大きいほど、申請の手間に対する効果は大きくなります。
借りて払う場合とのコスト比較
税金を払うために借りる、という判断もあります。金利と比べると、猶予が認められた場合の水準がどのあたりにあるかが見えます。
| 手段 | 負担 | 注記 |
|---|---|---|
| 何もしない(滞納のまま) | 34,800円 | 督促状・差押えの手続きが進む |
| 年5.0%で借りて納める | 24,932円 | 事務手数料・保証料・審査期間は別 |
| 年3.0%で借りて納める | 14,959円 | 同上 |
| 猶予が認められる | 6,400円 | 申請と添付書類の作成が要る |
借入の利息は単純に元本×金利×日数÷365で出しています。実際には事務手数料や保証料が乗りますし、審査には時間がかかります。一方で猶予は、納税証明書(その3)がその税目について発行されなくなるなど、借入や入札の手続きに影響が出ることがあります。金額だけで決まる話ではありませんが、コストの順番としては猶予がいちばん安いというのが公表値から出る結論です。
そもそも延滞税がかからない場合もある
猶予を考える前に、延滞税の計算期間自体が短くなる場面があります。国税通則法61条1項1号は、期限内申告書が提出されている国税について、法定申告期限から1年を経過する日後に修正申告書が提出されたときは、1年を経過する日の翌日から修正申告書が提出された日までの期間を計算期間から控除する、としています。
国税庁も「延滞税の計算方法」の注記で同じ内容を案内し、重加算税が課された場合を除く、としています。確定が遅れた税額の納税の猶予で扱った46条3項と同じ「1年」の線です。
猶予は延滞税を消す制度ではありません。国税庁FAQの問9は、猶予制度が期限後に分割して納税ができるようになる制度であって、納付そのものの免除や納めた税金の還付は起こらない、と答えています。
下がるのは延滞税・延滞金の部分だけです。本税は、猶予期間のあいだに分割して納めることになります。
割合は毎年告示されるので、過去の年で計算しない
延滞税の割合は暦年ごとに決まります。国税庁が公表している表は、令和3年から令和8年まで1年ずつ行が分かれており、令和3年は2.5%と8.8%、令和4年から令和7年までは2.4%と8.7%、令和8年は2.8%と9.1%です。
令和8年で数字が上がっているのは、算式に入る平均貸付割合が上がったためです。延滞税特例基準割合は、各年の前々年の9月から前年の8月までの各月における銀行の新規の短期貸出約定平均金利の合計を12で除して得た割合として、各年の前年の11月30日までに財務大臣が告示する割合に年1%を加算した割合、と定義されています。
猶予が認められた場合に残る水準も同じ仕組みで動きます。令和4年から令和7年までは年0.9%でしたが、令和8年は年1.3%です。去年の数字で計算すると、いまの負担より軽く見積もることになります。公表ページの最新の行を見てください。
延滞税の計算についてよくある質問
延滞税は何に対してかかりますか
計算の基礎になるのは本税です。国税庁の計算式も「納付すべき本税の額(10,000円未満の端数切捨て)」と書いています。加算税や延滞税そのものは基礎に入りません。
利子税とは何が違いますか
国税庁は延滞税の割合のページで、利子税(所得税法131条・136条、法人税法75条・75条の2、相続税法51条の2・52条・53条、消費税法45条の2に係る利子税)および還付加算金の割合を参考として公表しています。令和8年の利子税特例基準割合と還付加算金特例基準割合はいずれも年1.3%です。延滞税が納付の遅れに対するものであるのに対し、利子税は延納などの制度に伴うものです。
猶予が取り消されたら、軽減された分はどうなりますか
国税通則法63条1項ただし書は、49条1項の取消しの基因となるべき事実が生じた場合には、その生じた日以後の期間に対応する部分の金額について免除をしないことができる、としています。取消し前の期間までさかのぼって取り消される、とは書かれていません。
分割で納めると延滞税は減りますか
減ります。延滞税は未納の税額に対して日数で計算されるので、分割して納めるたびに計算の基礎になる額が減ります。猶予の分割納付計画に沿って納めることは、延滞税の面でも効きます。
端数はどこで切り捨てますか
国税は、本税が10,000円未満切捨て、①と②の各金額が1円未満切捨て、合計が100円未満切捨てです。厚生年金保険料等は、保険料額が1,000円未満切捨て、延滞金が100円未満切捨てです。
猶予の期間中に納めた分はどう扱われますか
延滞税は未納の税額に日数を掛けて計算されるので、分割納付で元本が減るたびに、その後の期間の計算の基礎も小さくなります。日本年金機構も、保険料等の元本が納付された場合は延滞金の全部または一部が免除される、と手引きに書いています。元本を先に減らすことが、結果として延滞金を抑える動きになります。
猶予されなかった部分の延滞税はどうなりますか
猶予は、納付することができないと認められる金額を限度として行われます。申請書の様式も、納付すべき国税の合計から現在納付可能資金額を差し引いた額を猶予を受けようとする金額として書く形です。猶予されなかった部分は通常どおり納めることになり、その部分に軽減は及びません。
自分で計算した額と通知の額が合わない場合は
割合が年をまたいで変わっている可能性があります。延滞税の割合は暦年ごとに告示されるため、納期限から完納までが年をまたぐ場合は、期間を年で区切ってそれぞれの割合で計算することになります。この記事の試算は令和8年中に収まる前提で出しています。
もう1つ考えられるのは、計算期間から控除されている期間があることです。国税通則法61条の特例に当たる場合や、国税通則法11条により納期限が延長された場合は、その期間に対応する部分の延滞税が免除されます。猶予の許可を受けている場合も、猶予をした期間について免除が入ります。通知された額のほうが小さいときは、これらのいずれかが効いていることがあります。
差が大きい場合は、所轄の税務署の徴収担当に計算の内訳を確認してください。納期限、完納日、猶予された期間の3つがそろえば、公表されている割合で検算できます。
この記事の金額は、公表されている割合と計算式に基づく試算です。実際の延滞税・延滞金の額は、納期限・完納日・猶予された期間によって変わります。正確な額は所轄の税務署、自治体の窓口、管轄の年金事務所へ確認してください。
税金・社会保険料の猶予について調べる
金額の見当を付けたあと、申請の要件と書類の作り方へ進めます。