日本政策金融公庫の中小企業事業の制度ページを開くと、担保・保証人の欄にはどれも同じ文章が並びます。「担保設定の有無、担保の種類などについては、ご相談のうえ決めさせていただきます」「直接貸付において、一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります」。読み飛ばしたくなる定型文ですが、制度を6つ並べると定型文から外れている箇所が見えてきます。無保証人と書かれているのは1か所だけ。担保を付けないほうが利率が下がる枠が4つ。知的財産を担保にできると書いているのは1制度だけ。2026年11月3日に6つの制度ページと2つの金利情報ページを開いて、差が出ている部分を抜き出しました。
無保証人と明記されている枠
新事業活動促進資金の「ローカル10,000関連」の1か所だけ
担保を徴しない場合に引き下げがある枠
IT活用促進資金(1・2・5類型)、新事業育成資金、環境・エネルギー対策資金のアスベスト関連と建設機械関連の一部
知的財産を担保にできると書いた制度
新事業育成資金のみ(ソフトウェア、特許権等)
引き下げ幅
いずれの枠も「引き下げ措置があります」とだけ書かれ、幅は公表されていない
6制度の担保・保証人の記載を並べる
| 制度 | 担保 | 保証人 | 定型文から外れている点 |
|---|---|---|---|
| 新事業活動促進資金 | 相談のうえ決定 | 直接貸付で一定の要件に該当する場合は経営責任者の個人保証 | 「ご利用いただける方」6(ローカル10,000関連)は無保証人 |
| 企業活力強化資金 | 相談のうえ決定 | 同上 | なし(定型文のみ) |
| IT活用促進資金 | 相談のうえ決定 | 同上 | 1・2・5類型で、使いみちが無形固定資産または繰延資産に計上される資産の場合、担保を徴しないと引き下げ措置 |
| 環境・エネルギー対策資金 | 相談のうえ決定(10枠とも同じ) | 同上 | アスベスト関連と、建設機械・特定特殊自動車関連の4番の方で、担保を徴しない場合に引き下げ措置 |
| 社会環境対応施設整備資金(BCP資金) | 相談のうえ決定 | 同上 | なし(定型文のみ) |
| 新事業育成資金 | 相談のうえ決定。ソフトウェア、特許権等の知的財産についても担保として活用できる場合がある | 同上 | 担保を徴しない場合に引き下げ措置。利率に「上限3.0%」というキャップがある |
外れている箇所は3種類に分かれます。無保証人そのものを明記するもの(新事業活動促進資金のローカル10,000関連)、担保を付けないと利率が下がるもの(IT活用促進資金・新事業育成資金・環境エネルギー対策資金の2枠)、担保に取れるものの範囲を広げているもの(新事業育成資金)です。
担保を付けないほうが安くなるのはどういう場合か
常識的には、担保を付けたほうが金融機関のリスクが下がり利率も下がります。実際、国民生活事業の金利情報では、無担保で税務申告を2期終えている方の基準利率が3.95〜5.35%、有担保が2.95〜4.95%で、下限で1.00ポイントの差があります。中小企業事業の主要利率一覧表にも「適用利率は、信用リスク(担保の有無を含む。)等に応じて所定の利率が適用されます」と書かれています。
そのうえで、公庫は特定の場面に限って逆の措置を用意しています。IT活用促進資金では「『ご利用いただける方』1、2または5の方であって、資金のお使いみちが無形固定資産または繰延資産に計上される資産の場合で、担保を徴しない場合には、利率の引き下げ措置があります」と書かれています。新事業育成資金も「担保を徴しない場合には、利率の引き下げ措置があります」と、条件を付けずに書いています。
共通しているのは、担保に取りにくい資産への投資だという点です。ソフトウェアや開発費のように、形がなく、処分して回収することが難しいものが対象になっています。
環境・エネルギー対策資金でこの措置があるのは、アスベスト関連(除去・封じ込め・囲い込み)と、建設機械・特定特殊自動車関連の4番(基準適合表示の付された特定特殊自動車)の2か所です。前者は工事費で資産が残らず、後者は動産で担保設定が面倒という違いはありますが、いずれも不動産担保が付けにくい投資です。
ただし引き下げ幅はどの制度でも公表されていません。担保を付ける場合と付けない場合の両方で見積りを取らないと、どちらが有利かは分かりません。
知的財産を担保にできると書いているのは1制度だけ
新事業育成資金の担保・保証人の欄には、6制度のなかで唯一、担保になりうるものの例が書かれています。「ソフトウェア、特許権等の知的財産についても担保としてご活用いただける場合があります」という一文です。
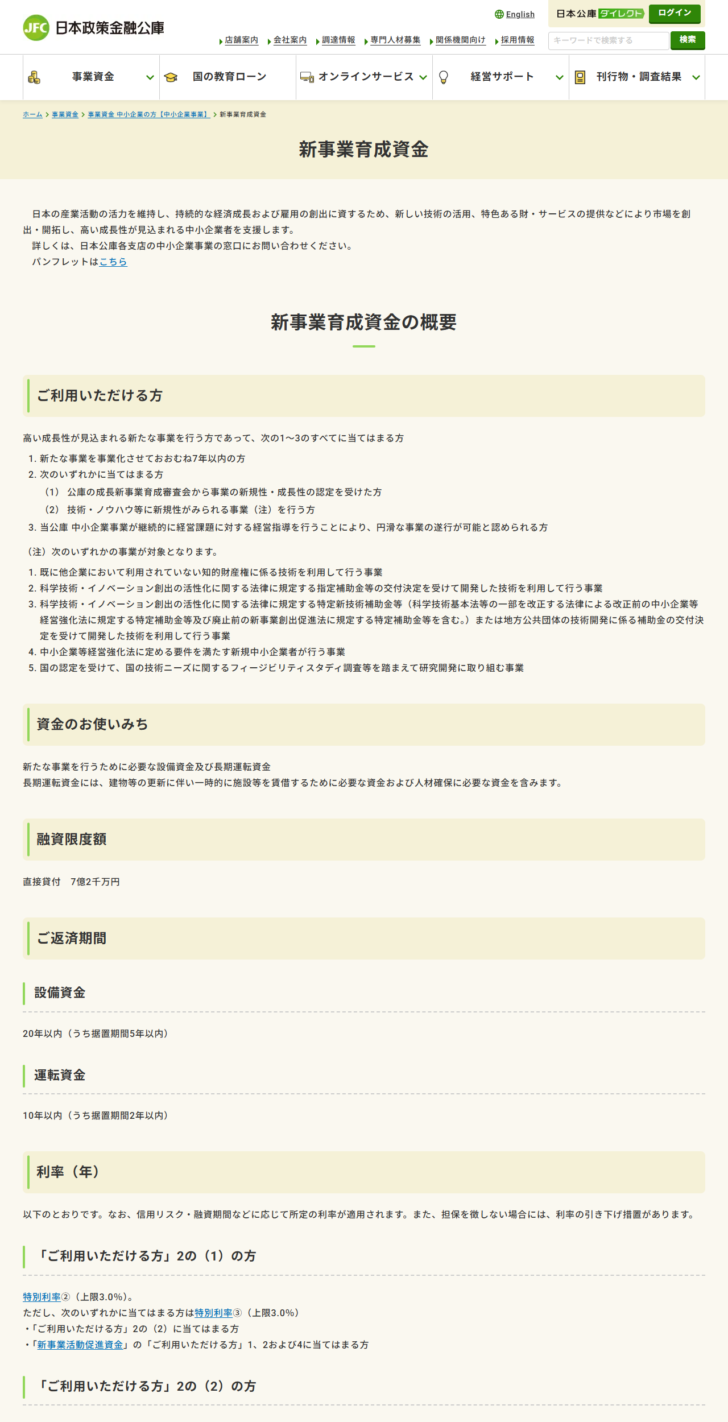
この制度は、ほかにも中小企業事業の標準から外れている点があります。据置期間が設備資金で5年以内(ほかの5制度はいずれも2年以内)、利率に「上限3.0%」というキャップが付き、代理貸付の記載がなく直接貸付7億2千万円だけ。対象が「高い成長性が見込まれる新たな事業」で、事業化からおおむね7年以内という条件もあります。担保の考え方が違うのも、この性格の違いから来ていると読めます。
「一定の要件に該当する場合」が何を指すかは書かれていない
保証人の記載は6制度とも「直接貸付において、一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります」で揃っています。裏を返せば、要件に該当しなければ個人保証は不要という書き方ですが、その要件が何かはどの制度ページにも書かれていません。
公庫の金利情報のページには、別の手がかりがあります。国民生活事業の利率表の4番目の区分が「経営者の保証を不要とする融資(『経営者保証免除特例制度』)を利用される方」で、適用される利率は「各種融資制度に定める利率(上乗せ利率はありません。)」と明記されています。つまり保証を外すことに対する利率の上乗せはないという点だけは公表されています。この記載は国民生活事業の利率表にあるもので、中小企業事業の主要利率一覧表には同じ区分がありませんでした。
経営者保証免除特例制度そのものの条件を説明する公庫のページは、サイト内検索も使って探しましたが、本実行では特定できませんでした。確認できなかったこととして記録します。公庫の特例制度全体の整理は4つの特例制度をまとめた記事にあります。
どの制度で、どの切り口が使えるか
担保・保証の観点から見た6制度
保証を外したい
新事業活動促進資金のローカル10,000関連。地域経済循環創造事業交付金を活用した補助金等の交付決定を受けていることが条件で、交付決定という外部の審査が無保証人の根拠になっている
担保に出せるものがない
IT活用促進資金(無形固定資産・繰延資産が使いみち)と新事業育成資金。どちらも担保を徴しない場合の引き下げ措置がある
特許やソフトウェアはある
新事業育成資金。知的財産を担保として活用できる場合があると明記されている唯一の制度
工事費で資産が残らない
環境・エネルギー対策資金のアスベスト関連。設備資金だけでなく運転資金にも特別利率②が付き、担保を徴しない場合の引き下げ措置もある
不動産を担保に出せる
どの制度でも相談のうえ決定。なお国民生活事業では有担保の基準利率の下限が無担保より1.00ポイント低い
据置を長く取りたい
新事業育成資金の設備資金は据置5年以内。ほかの5制度は2年以内で、ここだけ3年長い
国民生活事業では、担保の有無が利率表の区分そのものになっている
中小企業事業では担保の有無が「信用リスク等に応じて所定の利率が適用されます」という注記のなかに吸収されていますが、国民生活事業では利率表の区分が担保の有無で分かれています。表の作りが違うので、同じ公庫でも担保の扱われ方の見え方が変わります。
| 区分 | 基準利率 | 無担保(2期終えている)との差 |
|---|---|---|
| 無担保・税務申告を2期終えている | 3.95〜5.35% | — |
| 無担保・税務申告を2期終えていない | 3.75〜5.15% | 下限 −0.20ポイント |
| 有担保 | 2.95〜4.95% | 下限 −1.00ポイント |
有担保にすると下限が1.00ポイント下がります。表の作りからは、担保を入れたときの効果が中小企業事業より分かりやすく読み取れます。ただしどちらも幅で書かれているため、自分がどこに着地するかは見積りを取るまで決まりません。
税務申告を2期終えていない方のほうが下限が低いのは、直感に反する並びに見えます。公庫はこの差の理由を書いていません。創業期の制度が別の体系で設計されているためと考えられますが、確認した範囲では根拠は示されていないので、理由については断定しません。
担保を出すかどうかは利率だけで決める話ではない
担保を入れれば利率は下がる可能性がありますが、不動産を担保に入れると、その不動産を使った別の資金調達が制約されます。同じ物件を担保にした借り換えや追加の借入ができなくなる、売却のときに抵当権の抹消手続きが必要になる、といった影響が後から出てきます。
公庫の制度ページは「担保設定の有無、担保の種類などについては、ご相談のうえ決めさせていただきます」としか書いていないので、どこまで担保を求められるかは事前には分かりません。逆にいえば、担保を出さない前提で相談を始めることもできる書き方です。IT活用促進資金や新事業育成資金のように、担保を徴しない場合の引き下げ措置がある制度なら、まず無担保で見積りを取ってから判断する順番が成り立ちます。
個人保証についても同じで、「一定の要件に該当する場合には」という条件付きの書き方です。該当するかどうかは審査の結果であり、申し込む前に確定するものではありません。保証を外したい場合は、ローカル10,000関連のように無保証人が明記された枠に当たるかどうかを先に確かめるのが、確実な進め方になります。なお、個別の融資の可否や条件については、必要に応じて認定経営革新等支援機関や中小企業診断士などの専門家に相談してください。
窓口に行く前に整理しておくこと
担保・保証の話を進めるために揃える5点
制度ごとの返済期間と据置期間も並べておく
担保・保証の条件と一緒に見ておきたいのが、返済期間と据置期間です。据置期間が長いほど、担保を求められる可能性や利率の設定にも影響しうる部分です。
| 制度 | 設備資金 | 運転資金 |
|---|---|---|
| 新事業活動促進資金 | 20年以内(据置2年以内) | 10年以内(据置2年以内) |
| 企業活力強化資金 | 20年以内(据置2年以内) | 10年以内(据置2年以内) |
| IT活用促進資金 | 20年以内(据置2年以内) | 10年以内(据置2年以内) |
| 環境・エネルギー対策資金 | 20年以内(据置2年以内)※PCB廃棄物・土壌汚染の2枠は運転資金のみ10年以内 | 10年以内(据置2年以内) |
| 社会環境対応施設整備資金(BCP資金) | 20年以内(据置2年以内) | 10年以内(据置2年以内) |
| 新事業育成資金 | 20年以内(据置5年以内) | 10年以内(据置2年以内) |
据置期間が5年なのは新事業育成資金だけです。事業化から7年以内で高い成長性が見込まれる事業という対象の性格上、売上が立つまでの時間を長めに見ている設計だと読めます。
遅延損害金は制度によらず共通
返済が遅れた場合の割合は、制度ページではなく金利情報のページに書かれています。中小企業事業は年9.1%、国民生活事業は年9.10%。どちらも令和8年4月1日から令和9年3月31日までに実行される貸付けが対象だと添えられています。制度ごとに違う数字ではありません。
期間が貸付けの実行時期で区切られている点には注意が要ります。令和9年4月1日以降の貸付けには、別の割合が示される可能性があります。利率表の読み方そのものは公庫の利率表の読み方の記事にまとめました。
ここで突き合わせた担保・保証人の記載は、制度ごとの記事でも使いみちや限度額と一緒に読めます。新事業活動促進資金、企業活力強化資金、IT活用促進資金、環境・エネルギー対策資金、BCP資金の5本です。5制度を同じ項目で並べた横断比較の記事と、中小企業事業の融資そのものを扱った解説の記事も置いておきます。
よくある質問
- 無担保・無保証で借りられますか。
- 中小企業事業の制度ページで無保証人と明記されているのは、新事業活動促進資金の「ご利用いただける方」6(ローカル10,000関連)だけです。それ以外は「一定の要件に該当する場合には、経営責任者の方の個人保証が必要となります」とされており、要件の内容は公表されていません。融資の可否や条件は個別の審査によります。
- 担保を付けないと、どれくらい下がりますか。
- 引き下げ措置があると書かれている4つの枠(IT活用促進資金の1・2・5類型、新事業育成資金、アスベスト関連、建設機械・特定特殊自動車関連の4番)のいずれも、幅は公表されていません。窓口で確認してください。
- 特許権を担保にできますか。
- 新事業育成資金の担保・保証人の欄に「ソフトウェア、特許権等の知的財産についても担保としてご活用いただける場合があります」と書かれています。「場合があります」という書き方なので、必ず担保として認められるという意味ではありません。
- 経営者保証免除特例制度を使うと利率は上がりますか。
- 国民生活事業の金利情報のページには「各種融資制度に定める利率(上乗せ利率はありません。)」と書かれています。中小企業事業の主要利率一覧表には同じ区分がありませんでした。
- 据置期間を長く取ると不利になりますか。
- 据置期間は貸付期間に含まれます。中小企業事業の主要利率一覧表は貸付期間が長いほど利率が上がる作りなので、据置を延ばして期間が1段上の行に移ると利率も上がります。制度ページに据置と利率の関係を直接説明した記載はありません。
調査方法と参考にした一次情報
2026年11月3日に日本政策金融公庫の中小企業事業の制度ページ6本(新事業活動促進資金・企業活力強化資金・IT活用促進資金・環境エネルギー対策資金・社会環境対応施設整備資金・新事業育成資金)と、金利情報のページ2本を表示し、担保・保証人・返済期間・据置期間・利率の注記を書き写しました。経営者保証免除特例制度そのものを説明する公庫のページは、サイト内検索を含めて探しましたが本実行では特定できていません。担保を徴しない場合の引き下げ幅、「一定の要件」の内容、知的財産を担保として認める基準は、いずれも公表が見当たりませんでした。確認できなかったことは、確認できなかったものとして書いています。
- 日本政策金融公庫「新事業育成資金」(2026年11月3日に表示)。知的財産を担保として活用できる旨、据置5年以内、上限3.0%のキャップ、担保を徴しない場合の引き下げ措置。
- 同「新事業活動促進資金」(2026年11月3日に表示)。ローカル10,000関連の無保証人。
- 同「IT活用促進資金」(2026年11月3日に表示)。無形固定資産・繰延資産で担保を徴しない場合の引き下げ措置。
- 同「環境・エネルギー対策資金」(2026年11月3日に表示)。アスベスト関連・建設機械関連の引き下げ措置。
- 同「金利情報 中小企業の方【中小企業事業】」(2026年11月3日に表示)。信用リスク(担保の有無を含む)の注記、遅延損害金9.1%。
- 同「金利情報 小規模事業者/個人事業主の方【国民生活事業】」(2026年11月3日に表示)。有担保・無担保の利率差、経営者保証免除特例制度に上乗せ利率がない旨。