日本政策金融公庫には国民生活事業・中小企業事業・農林水産事業の3つがあり、農林漁業と食品産業を担当するのが農林水産事業です。公庫はこの事業の役割を「農林漁業や食品産業の皆さま向けに、食料の安定供給の確保又は農林水産業の持続的かつ健全な発展に資する長期の資金を融資しています」と説明しています。制度の数が多く、入口が「何をするか」で分かれているため、どれが自分に当たるのか分かりにくい構造です。2026年11月9日に公庫の農林水産事業のページを制度ごとに開き、公表されている数字だけを並べて比較しました。
2026年11月9日に日本政策金融公庫の公式ページで確認した5点
- 農林水産事業の入口は農業者・林業者・漁業者・食品産業と農業関連産業の4つに分かれ、さらに「何をするか」で制度が割り振られている。
- 比較した5制度のうち無利子なのは青年等就農資金だけ。公庫は「無利子(お借入の全期間にわたり無利子です)」と明記しており、限度額は3,700万円(特認1億円)。農業者向けではほかに農業改良資金も無利子と公表されている。
- 限度額がいちばん大きいのはスーパーL資金で法人10億円(特認20億円、一定の場合30億円)、いちばん小さいのは農林漁業セーフティネット資金の一般600万円。
- 返済期間は25年以内が3制度、17年以内が1制度、15年以内が1制度。据置期間はスーパーL資金の10年以内が最長。
- 利率は制度のページには書かれておらず、「金利情報 農林漁業者の方【農林水産事業】」のページに令和8年10月20日現在の数字としてまとめられている。スーパーL資金は一般2.35%〜3.40%、利子助成を受けた場合の特例が0.35%〜1.40%。
掲載・除外の基準
2026年11月9日時点で日本政策金融公庫の公式サイト「事業資金 農林漁業者の方【農林水産事業】」からたどれる制度のうち、農業者が使う主要な5制度を比較対象にしています。林業・漁業・食品産業向けの制度は入口が別なので、ここでは制度の一覧だけを示し、個別の数字は扱いません。
公表されていない項目は推測せず「公表なし」と書いています。利率は制度ごとのページに数字が置かれていないため、公庫の金利情報ページを見る旨を記載しています。広告契約の有無は掲載順に反映していません。
先に結論:どの制度に当たるかは「誰か」で決まる
農林水産事業の制度は、金額や期間より先に対象者の資格で振り分けられます。認定農業者なのか、認定新規就農者なのか、どちらでもない主業農業者なのかで、使える制度が変わります。
立場別に最初に見る制度(2026年11月9日の公表内容から)
これから始める
青年等就農資金
市町村から青年等就農計画の認定を受けた個人・法人が対象。無利子で3,700万円(特認1億円)まで。農地等の取得費用は対象外。
規模を広げる
スーパーL資金
認定農業者が対象。個人3億円・法人10億円で、返済25年以内・据置10年以内。農地等の取得も対象になる。
体質を強くする
経営体育成強化資金
認定を受けていなくても、農業所得が総所得の過半などの要件を満たせば使える。前向き投資と負債整理の両方が対象。
一時的に苦しい
農林漁業セーフティネット資金
災害、行政指導、経営状況の悪化などに当たる場合の資金。一般600万円で、返済15年以内・据置3年以内。
農業者向け5制度の横断比較
同じ項目で並べると、制度ごとの性格の違いがはっきりします。スマートフォンでは表を横にスクロールできます。
| 比較項目 | スーパーL資金 | 経営体育成強化資金 | 青年等就農資金 | 農林漁業セーフティネット資金 | スマート農業技術活用促進資金 |
|---|---|---|---|---|---|
| 対象者 | 認定農業者(農業経営改善計画の認定を受けた個人・法人) | 農業所得が総所得の過半または農業粗収益200万円以上などの個人/農業売上高が総売上高の過半または1,000万円以上などの法人 | 認定新規就農者(市町村から青年等就農計画の認定を受けた個人・法人) | 認定農業者、認定新規就農者、林業・漁業の計画認定者、主業農林漁業者、経営開始後3年以内の者・集落営農組織等 | 認定生産方式革新事業者または認定開発供給事業者 |
| 融資限度額 | 個人3億円(特認6億円) 法人10億円(特認20億円、一定の場合30億円) |
個人1億5,000万円 法人5億円以内 |
3,700万円(特認1億円) | 一般600万円 特認は年間経営費等の6/12以内 |
負担額の80%以内 |
| 返済期間 | 25年以内 | 25年以内 | 17年以内 | 15年以内 | 25年以内 |
| 据置期間 | 10年以内 | 3年以内(果樹の新植等は10年以内) | 5年以内 | 3年以内 | 5年以内 |
| 利率 (令和8年10月20日現在) |
一般2.35%〜3.40% 特例0.35%〜1.40% |
3.40% | 無利子(全期間) | 2.35%〜3.40% | 金利一覧に単独の欄なし |
| 担保・保証人 | 相談のうえ決定 | 相談のうえ決定 | 担保は原則として融資対象物件のみ。保証人は個人は原則不要、法人は必要な場合に代表者のみ | 相談のうえ決定 | 相談のうえ決定 |
| 農地等の取得 | 対象(改良・造成も) | 対象(改良・造成も) | 対象外 | 公表なし | 対象外(農地等の改良・造成等は対象) |
| 負債の整理 | 対象(公庫資金以外の制度資金を除く) | 対象(経営の安定化として別枠) | 公表なし | 経営の維持に必要な資金 | 公表なし |
無担保・無保証人という点で突出しているのは青年等就農資金です。公庫は担保を「原則として、融資対象物件のみ」、保証人を「原則として個人の場合は不要、法人の場合で必要な場合は代表者のみ」と書いています。金額は5制度のなかで小さい部類ですが、条件の軽さは別格です。
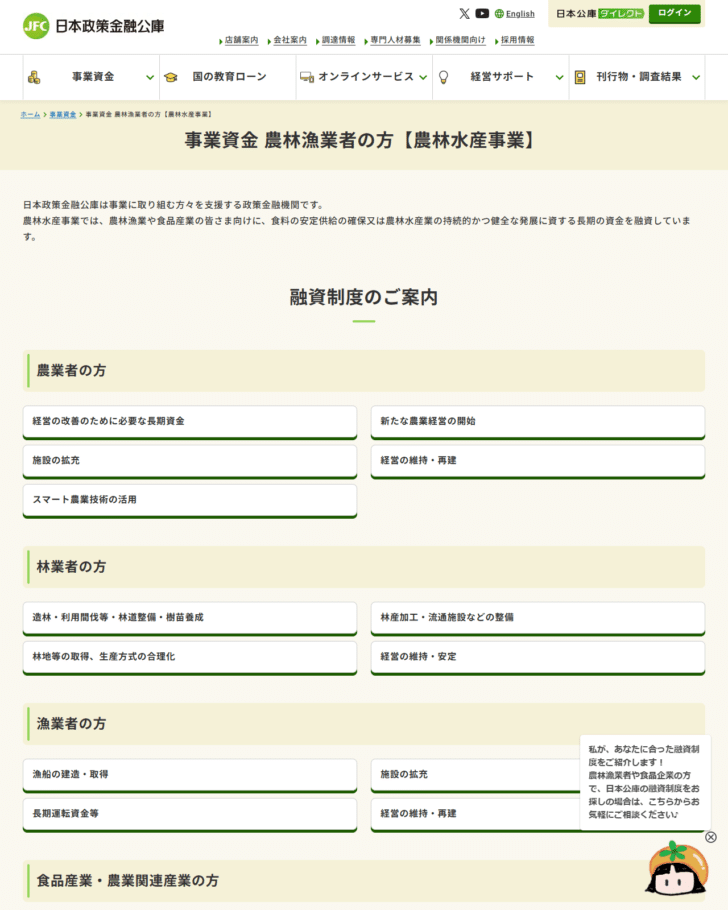
入口は4つの立場と、その下の目的で分かれる
農林水産事業のページは、まず誰かで分け、次に何をするかで分けています。制度名から探すより、この並びをたどるほうが早く当たります。
| 立場 | 目的の区分 |
|---|---|
| 農業者の方 | 経営の改善のために必要な長期資金/新たな農業経営の開始/施設の拡充/経営の維持・再建/スマート農業技術の活用 |
| 林業者の方 | 造林・利用間伐等・林道整備・樹苗養成/林産加工・流通施設などの整備/林地等の取得、生産方式の合理化/経営の維持・安定 |
| 漁業者の方 | 漁船の建造・取得/施設の拡充/長期運転資金等/経営の維持・再建 |
| 食品産業・農業関連産業の方 | 農林水産物の加工・流通/中山間地域の農林水産物・資源の活用/スマート農業技術の活用 |
食品産業・農業関連産業向けの資金には条件が付いています。公庫は「食品産業・農業関連産業向け資金をご利用いただけるお客さまは中小企業の方に限られます」と注記しています。該当する制度には、農林水産物・食品輸出基盤強化資金、新規用途事業等資金、特定農産加工資金、水産加工資金、食品等持続的供給促進資金(V資金・V’資金)などがあります。
スーパーL資金:限度額も据置も最大
スーパーL資金は、公庫が「農業経営改善計画の認定を受けられた方の自主性と創意工夫を活かした経営改善を、資金面で応援する総合的な資金」と位置づけている制度です。対象は認定農業者で、個人の場合は簿記記帳を行っていること、または今後行うことが条件になります。
使いみちは農業経営改善計画の達成に必要な資金で、農地等の取得・改良・造成、施設・機械(処理加工施設や流通販売施設も対象)、果樹・家畜等の購入費と育成費、その他の経営費、経営の安定化としての負債整理、法人への出資金まで広く対象になります。ただし「経営改善資金計画を作成し、市町村を事務局とする特別融資制度推進会議の認定を受けた事業に限ります」という条件が付きます。
| 枠 | 対象の上限 | 仕組み |
|---|---|---|
| 目標地図枠 | 個人3億円/法人10億円 | 「地域計画」等に基づき、競争力・体質強化に向けて意欲的に生産拡大等に取り組む農業者等を支援するため、公益財団法人農林水産長期金融協会が利子助成する |
| TPP等対策特別枠 | 個人6億円/法人20億円 | TPPおよび日EU/EPA等による新たな国際環境の下で、規模拡大や農産物輸出等に意欲的に取り組む農業者を支援する担い手経営発展支援金融対策事業として利子助成する |
この軽減措置には上限があります。公庫が置いている上限は利子助成2%で、貸付金利がそれを上回る部分は利用者が負担する扱いです。また対象は貸付当初5年間だけで、6年目以降は通常の利息を支払います。加えて、実施は毎年度の国の予算の範囲内とされており、資金の使いみちや融資実行の時期によっては希望に沿えない場合があるとも書かれています。5年間ゼロ金利になると読むと外れます。
経営体育成強化資金:認定を受けていなくても入口がある
認定農業者でなくても使えるのがこの制度です。個人は「農業所得が総所得の過半を占める、または農業粗収益が200万円以上であって、青壮年の家族農業従事者がいること等の一定の要件を満たす個人」、法人は「農業売上高が総売上高の過半を占める、または農業売上高が1,000万円以上であって、常時従事者の構成員がいる法人」とされています。
融資限度額の作りが他と違います。公庫は「1〜3の範囲内でかつその合計額が個人1億5,000万円、法人5億円以内」とし、前向き投資は「負担額の80%」、経営の安定化は「個人1,000万円(特認1,750万円、特定2,500万円)/法人4,000万円」としています。前向きの投資と、負債の整理を同じ制度の中で別枠に分けている形です。
青年等就農資金:5制度で唯一の無利子
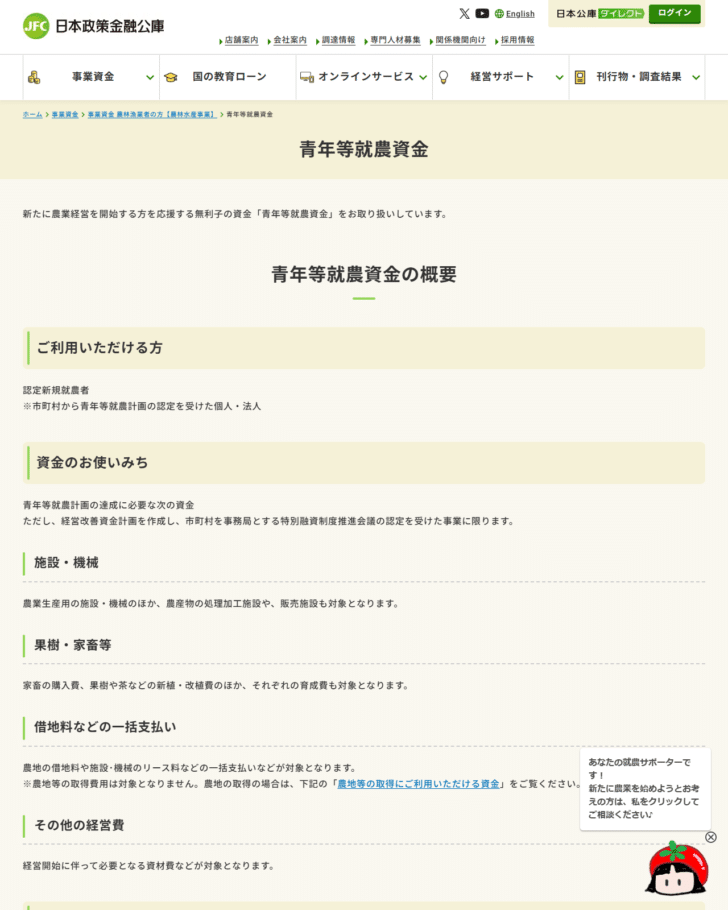
新たに農業経営を始める人向けの制度で、対象は市町村から青年等就農計画の認定を受けた認定新規就農者です。公庫は制度ページで「無利子(お借入の全期間にわたり無利子です)」と明記しています。
使いみちは、農業生産用の施設・機械(処理加工施設や販売施設も対象)、果樹・家畜等の購入費と新植・改植費・育成費、農地の借地料や施設・機械のリース料などの一括支払い、経営開始に伴う資材費などです。ここで注意が要るのは農地です。公庫は「農地等の取得費用は対象となりません」と書いており、取得する場合は別の資金を見ることになります。
農林漁業セーフティネット資金:使えるのは「状況」で決まる
この制度だけは、対象者の資格に加えて置かれている状況が要件になります。公庫は「『ご利用いただける方』が、以下のいずれかの状況に置かれている場合にご利用いただけます」として、災害、行政指導、社会的または経済的環境の変化による経営状況の悪化の3系統を挙げています。
| 系統 | 公式が挙げている状況 |
|---|---|
| 災害 | 台風、冷害、干ばつ、土砂崩壊、地震、雪害等の被害を受けた |
| 行政指導 | BSEや鳥インフルエンザ等の発生に伴う家畜の殺処分や畜産物の移動制限を受けた/森林病害虫等による行政指導を受けた |
| 経営状況の悪化 | 粗収益が前期比10%以上減少/所得率または純利益額が前期比で悪化/赤字幅は縮小したが依然赤字/2期合計で赤字/黒字化したが債務償還可能年数が20年以上/取引条件の悪化/農産物価格の低下や資材価格の高騰(主務省が指定した事象に限る)/感染症による資金繰りの支障(主務省が指定した感染症等に限る)/取引先金融機関の業務停止命令や貸し渋り/取引先の倒産 |
経営状況の悪化の欄は、数字で切っている項目と、主務省の指定が前提になっている項目が混ざっています。価格低下や感染症を理由にする場合は「農業経営に著しい影響を及ぼすとして主務省が指定した事象(感染症等)に限る」と条件が付いているため、該当するかどうかは指定の有無で決まります。
スマート農業技術活用促進資金:計画の認定が前提
2026年時点で新しい入口になっているのがこの制度です。公庫は目的を「農業者の減少等の環境変化に対応して農業の生産性の向上を図るため」とし、①スマート農業技術の活用と生産方式変更をセットで相当規模で行う取組、②スマート農業技術や新品種その他の農業資材の開発・供給の取組を支援する資金としています。
対象になるのは、スマート農業技術活用促進法に規定する「認定生産方式革新実施計画」または「認定開発供給実施計画」に従って行う事業です。対象者には農業者だけでなく、農作業受託者、農業機械の賃貸業者、人材派遣業者、農業データの分析提供を行う者、食品等事業者も含まれますが、これらの一部は中小企業者に限られます。
限度額は「負担額の80%以内」で、期間は25年以内(据置5年以内)。ただし食品等事業者については「10年超25年以内」とされており、短い期間では使えません。
利率はどこを見るか
5制度のうち4制度は、制度のページに利率の数字がありません。いずれも「以下のページをご覧ください」「こちらをご覧ください」として、公庫の金利情報のうち農林漁業者向けのページへ誘導する作りです。制度ページに数字が載っているのは青年等就農資金だけで、これは無利子だからです。
その金利情報のページには「主要資金の金利一覧」があり、2026年11月9日に開いた時点で(令和8年10月20日現在)と注記されていました。農林水産事業の利率表の読み方そのものは日本政策金融公庫の利率表の読み方で扱っています。
| 資金 | 金利 | 公庫の説明 |
|---|---|---|
| スーパーL資金 (農業経営基盤強化資金) |
一般 2.35%〜3.40% 特例 0.35%〜1.40% |
農業経営に必要な投資に幅広く利用可能。利用は認定農業者に限る。特例は農林水産長期金融協会から貸付実行日から5年後の応当日の前日まで上限2.00%の利子助成を受けた場合 |
| 青年等就農資金 | 無利子 | 新たに農業経営を開始する方を応援する無利子の資金 |
| 農業改良資金 | 無利子 | 多様な担い手が農業経営改善に必要な投資を行う際に利用可能な無利子の資金 |
| 経営体育成強化資金 | 3.40% | 主に認定農業者以外の方が利用できる農業の資金 |
| 農林漁業セーフティネット資金 | 2.35%〜3.40% | 災害を受けたときや社会的・経済的環境の変化で資金繰りに支障をきたしているときに利用可能 |
| スーパーW資金 (農林漁業施設資金) |
3.40% | 認定農業者が設立した子会社が取り組む加工・販売等の事業を応援する資金 |
| 林業基盤整備資金 | 2.35%〜3.55% | 人工植栽、天然林の改良、間伐材などの造林事業や、附帯する作業道・造林用機械など |
| 漁業経営改善支援資金 | 3.40%、3.55% | 漁船や漁具、漁業用施設の取得等や長期運転資金 |
この一覧を見ると、比較した5制度のうち無利子なのは青年等就農資金だけですが、農業者向け全体では農業改良資金も無利子です。またスーパーL資金の「特例」は利子助成を受けた場合の数字で、助成の上限が2.00%であることと整合しています。公庫は「資金によっては、ご返済期間やご利用目的によって金利が変わります」と注記しており、一覧の幅はその幅です。スマート農業技術活用促進資金はこの主要資金の一覧に単独の欄がなく、金利一覧のPDFまたは支店への問い合わせを案内する作りになっています。
3つの事業のどれに当たるか
農林漁業を営んでいても、取り組む内容によっては国民生活事業や中小企業事業の制度が候補になります。事業ごとの性格の違いは別記事で整理しています。
| 事業 | 性格 | 参考記事 |
|---|---|---|
| 国民生活事業 | 小規模事業者・個人事業主向け。1先あたりの平均は約800万円 | 国民生活事業と中小企業事業の違い |
| 中小企業事業 | 長期資金が主体。1先あたり平均約9,000万円で、短期の運転資金は扱わない | 中小企業事業の融資とは |
| 農林水産事業 | 農林漁業・食品産業向けの長期資金。入口は立場と目的で分かれる | 本記事 |
よくある質問
認定農業者でないと借りられませんか
制度によります。スーパーL資金は認定農業者が対象ですが、経営体育成強化資金は農業所得が総所得の過半を占めるなどの要件を満たせば使えます。農林漁業セーフティネット資金は、主業農林漁業者や経営開始後3年以内の者も対象に含まれています。
無利子で借りられる制度はありますか
青年等就農資金が無利子です。公庫は「無利子(お借入の全期間にわたり無利子です)」と制度ページに書いています。対象は市町村から青年等就農計画の認定を受けた認定新規就農者です。金利情報の主要資金一覧では、ほかに農業改良資金も無利子と記載されています。
農地を買う資金はどの制度ですか
スーパーL資金と経営体育成強化資金は農地等の取得が対象です。青年等就農資金は「農地等の取得費用は対象となりません」と明記されています。
スーパーL資金は5年間ゼロ金利になりますか
なりません。貸付当初5年間の金利負担軽減措置は利子助成の形で行われ、公庫は「利子助成の上限は2%」としています。貸付金利が2%を超える場合、超えた部分は利用者の負担です。また毎年度の国の予算の範囲内で実施されるため、希望に沿えない場合があるとされています。
食品加工業でも使えますか
食品産業・農業関連産業向けの入口があります。ただし公庫は「食品産業・農業関連産業向け資金をご利用いただけるお客さまは中小企業の方に限られます」と注記しています。
制度ごとの詳しい条件
この一覧で挙げた制度は、それぞれ別記事で条件をそのまま拾っています。
| 記事 | 扱っている内容 |
|---|---|
| スーパーL資金 | 限度額の5分の1の制限、貸付当初5年間の金利負担軽減措置の2枠、クイック融資制度、据置10年の条文上の根拠 |
| 経営体育成強化資金 | 対象者3区分、前向き投資と償還負担の軽減、限度額3枠の合計、認定新規就農者が農地を取得する場合の特例 |
| 青年等就農資金 | 青年等の定義、認定の手続きと失効、農地等の取得費用が対象外であること、担保・保証人の条件 |
| 農林漁業セーフティネット資金 | 資格と状況の2段判定、経営状況の悪化の10項目、一般と特認の限度額、災害等相談窓口 |
| スマート農業技術活用促進資金 | 2つの認定計画、サービス事業者4類型、中小企業者に限られる立場、施行令が定める範囲 |
制度の選び方や手続きは、次の3本で扱っています。農林水産事業の融資はどう申し込むか(手順9段階と必要書類)、農業で無利子の融資を受けるには(青年等就農資金・農業改良資金・利子助成の違い)、農業の6次産業化で使える公庫の資金(誰が設備を持つかによる分かれ方)です。融資以外の手段も含めた全体像は農業の資金調達方法にまとめています。
参照した公式情報
- 日本政策金融公庫 事業資金 農林漁業者の方【農林水産事業】(事業の役割、4つの立場と目的別の入口、食品産業・農業関連産業向け資金の中小企業者限定の注記)
- 日本政策金融公庫 スーパーL資金(対象、使いみち、限度額、返済期間、担保・保証人、貸付当初5年間の金利負担軽減措置と利子助成の上限2%)
- 日本政策金融公庫 経営体育成強化資金(個人・法人の要件、限度額の作り、返済期間)
- 日本政策金融公庫 青年等就農資金(無利子であること、限度額3,700万円・特認1億円、担保・保証人、農地等の取得費用が対象外であること)
- 日本政策金融公庫 農林漁業セーフティネット資金(6区分の対象者、災害・行政指導・経営状況の悪化の要件、限度額と返済期間)
- 日本政策金融公庫 スマート農業技術活用促進資金(制度の概要、対象事業、対象者、限度額と融資期間)
- 日本政策金融公庫 金利情報 農林漁業者の方【農林水産事業】(主要資金の金利一覧、令和8年10月20日現在)