
不動産を活用する資金調達方法に「不動産担保ローン」というローン商品があります。今回は「不動産担保ローンとは?」について解説します。
不動産担保ローンとは?
不動産担保ローンとは
不動産(土地、戸建て、マンション、ビル、区分マンション、店舗、駐車場、工場、農地・・・)を担保にしてお金を借りるローン商品のこと
を言います。
「住宅ローン」「アパートローン」と混同される方も多いのですが、資金使途が異なります。
- 不動産担保ローン:資金使途自由(事業資金とプライベート資金の分類はある)
- アパートローン:賃貸物件の購入資金、借り換え資金のみ利用可能
- 住宅ローン:自宅の購入資金、借り換え資金のみ利用可能
という違いがあります。
「不動産担保ローン」で借りたお金で海外旅行にいっても、問題ありませんが、「住宅ローン」「アパートローン」で借りたお金で海外旅行にいったら、銀行から一括返済を求められてしまいます。
「住宅ローン」「アパートローン」は「不動産担保ローン」の一種なのですが、資金使途、担保にできる不動産が限定されている特徴があるのです。その分、「不動産担保ローン」よりも低金利で利用することができます。
不動産担保ローンは「使途自由」ですので
法人向けの不動産担保ローンで資金調達するのであれば
- 運転資金
- 設備資金
- 起業資金
- 仕入資金
- つなぎ資金
- 納税資金
- 融資の返済資金
- 新規事業立ち上げ資金
- 投資用不動産の購入資金
- 不動産の仕入れ資金
- 従業員の給与支払い
・・・
と、様々な事業資金に利用することができます。
担保とは?
「担保にする」ということは、返済できない状況が継続した場合に担保である不動産が債権者に売却されて、返済に充当されてしまうということを意味します。
不動産担保ローンでは、どんな不動産が担保になるの?
金融機関の立場で言えば
不動産担保ローンは
「返済が滞った場合に、担保にした不動産を売却して返済に充てることで貸し倒れを防ぐことができるローン」
という位置づけです。
ですから
担保にできる不動産 = 売れる不動産
と言い換えることができます。
売ることができる不動産であれば、金額の多寡はありますが、不動産担保ローンを利用できる可能性がある
ということです。
- 土地
- 戸建て
- マンション
- ビル
- 区分マンション
- 店舗
- 駐車場
- 工場
- 農地
・・・
といった、不動産の種類が問題なのではないのです。
不動産担保ローンで担保にできない不動産というのは「売れない不動産」ですから
例えば
- 離島の土地・建物
- 辺境地の土地・建物
- 災害のリスクが大きい土地・建物(崖地など)
などはかなり厳しいことになります。「買い手」がいないからです。
価値が低い不動産の場合も、不動産担保ローンの担保にできても、希望額を借りられない可能性があります。
- 築50年以上の建物
- 違法建築
- 接道していないため建物が立てられない土地
- 農地
このような不動産は「買い手」がいないわけではないので売却はできますが、売却額が低くなってしまうため、不動産担保ローンの融資額も小さくなってしまうのです。
不動産担保ローンでは、いくらまで借りられるの?
ビジネスローンの場合は
- ノンバンク:最大500~1000万円
- 地方銀行:最大1000~5000万円
- 大手都市銀行:最大1億円
とある程度の相場が決まっていましたが、これは無担保ローンなので貸せる限度額というのが決まってくるのです。
不動産担保ローンの場合は
一応の目安はあるものの、限度額が不動産担保ローンごとに決まっているというよりは
不動産担保の評価額 × ○% = 融資可能額
という計算で融資額が決まってきます。
この掛け算する割合のことを「掛目(かけめ)」といいます。
- 銀行不動産担保ローンの掛目:70%前後
- ノンバンク不動産担保ローンの掛目:70%~100%
というのが相場です。
1億円の不動産担保ローンを利用する場合
- 掛目:70%の銀行不動産担保ローン → 7,000万円の借入が可能
- 掛目:100%のノンバンク不動産担保ローン → 1億円の借入が可能
と同じ不動産を担保にしても、借りられる金額は変わってくるのです。掛目はウェブサイト上で公開している金融機関もあれば、公開していない金融機関もあるので、不安な方は聞いてみることをおすすめします。

不動産は価値が時期によって大きく変動するものです。1億円の不動産に対して、1億円の融資をしてしまったら、2年後にその物件の価値が下落し、8000万円でしか売れなくなってしまった場合に2000万円の貸し倒れリスクが発生してしまうからです。
このリスクを回避するために、あらかじめ「掛目(かけめ)」によってリスクヘッジしているのです。
この「掛目(かけめ)」の概念は不動産担保だけのものではありません。
- 預金担保:掛目100%
- 証券担保:掛目90%
と担保によって相場が決まっているのです。預金は間違えなく現金化できるので100%になりますし、証券も株式市場で売却できるものなので、90%と高い掛目が設定されています。
ノンバンクの中には掛目100%という設定をしている不動産担保ローンもあります。
これは、なぜかというと、ノンバンクが不動産売買の機能を持っているからです。返済が滞った場合に担保である不動産を自社で売却する機能がある不動産担保ローン会社であれば
- 「買い手」の投資家がすでにいる状態
- 売却価格の予想も正確にできる
- 売買手数料3.0%~6.0%も手に入る
という特徴があるため、掛目100%に設定しても、リスクが少ないのです。
不動産担保ローンを提供している金融機関はどんなところがあるの?

- 銀行 → 不動産担保ローンを提供していても、個人のみの不動産担保ローンがほとんど
- 不動産担保ローン専門会社 → 不動産担保ローンのみを扱う。個人、法人両方とも利用可能
- 事業融資の専門会社 → ビジネスローンなどの事業融資サービスのひとつとして不動産担保ローンを扱う。法人向けが多い
- 消費者金融 → キャッシング、フリーローンなどのサービスのひとつとして不動産担保ローンを扱う。個人向けが多い
とな
っています。
そのかわり、賃貸住宅(アパート、マンション)の購入資金を融資するローン商品として「アパートローン」を提供しています。
法人向けの不動産担保ローンはほとんどの銀行で取り扱いがありません。なぜなら、「法人に不動産担保で融資をする」というのは、通常の銀行融資の中で日常的に行われているからです。銀行融資は無担保融資も、有担保融資もありますが、借入希望額の審査が通らなそうな場合は銀行の担当者は不動産担保や保証人を要求して、審査を通すのです。これは不動産担保ローンと仕組みがほぼ同じですので、わざわざ銀行は不動産担保ローンを商品化していないと言えます。
条件を公表している会社を、同じ項目で並べてみる
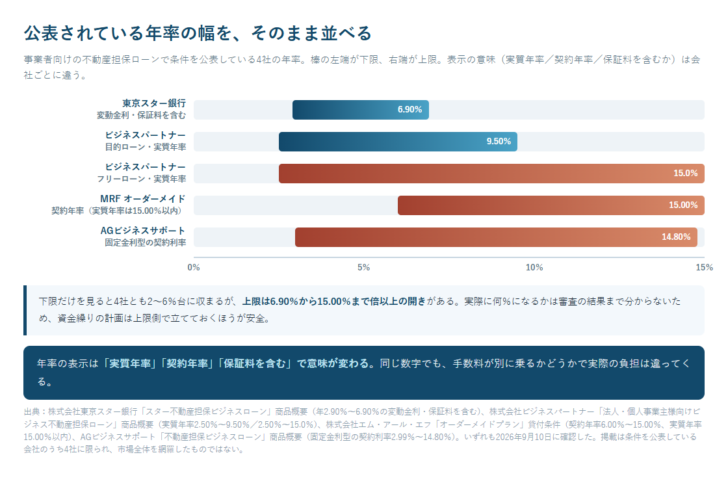
「ノンバンクが主なプレイヤー」と言われても、実際にどのくらいの条件で借りられるのかが分からなければ判断できません。公式サイトで融資条件を数字まで公表している会社を4つ取り上げ、同じ項目で並べます。
| 会社・商品 | 融資額 | 年率 | 実行時の手数料 | 遅延損害金 |
|---|---|---|---|---|
| 東京スター銀行/スター不動産担保ビジネスローン | 500万円以上3億円以下 | 年2.90%〜6.90%の変動金利(保証料を含む) | 借入金額の1.10%〜2.20%(税込) | 年14.0% |
| ビジネスパートナー/不動産担保目的ローン | 300万円〜10億円 | 実質年率2.50%〜9.50% | 不要 | 20.0% |
| エム・アール・エフ/オーダーメイドプラン | 50万円〜3億円 | 契約年率6.00%〜15.00%(実質年率15.00%以内) | 融資金額の0%〜3.30% | 20.00% |
| AGビジネスサポート/不動産担保ビジネスローン | 100万円〜5億円 | 15.00%以下(固定2.99%〜14.80%/変動2.99%〜11.80%) | 0.00%〜3.00% | 20.0% |
いずれも2026年9月10日に各社の公式ページで表示されていた内容です。ここで気をつけたいのは、年率の表示が「実質年率」「契約年率」「保証料を含む」と会社ごとに違うことです。契約年率で示している会社は、そこに事務手数料が別に乗ります。同じ「9%台」でも実際の負担は同じになりません。
各社の条件は詳細ページで扱っています。スター不動産担保ビジネスローン、ビジネスパートナーの不動産担保ローン、MRFの不動産担保ローン6プラン、AGビジネスサポートの不動産担保ビジネスローン。50社の一覧は不動産担保ローン50社の比較・全一覧にまとめてあります。
資金調達で不動産担保ローンを利用するメリット
ビジネスローンよりも審査が通りやすい
- 無担保ローン(ビジネスローン) → 返済が滞った場合に回収する宛がない
- 有担保ローン(不動産担保ローン) → 返済が滞った場合に不動産を売却して回収できる
という大きな違いがあります。
当然、貸し倒れリスクが小さいのは不動産担保ローンであり、同じ会社が両方のローンに申込んだとしても、不動産担保ローンの方が審査に通りやすいのです。
つまり
- 日本政策金融公庫の審査が通らない
- 銀行融資の審査が落ちた
- ビジネスローン審査が通らない
- 赤字決算
- 税金未納
- リスケ中
・・・
と信用力に問題がある企業であっても、不動産担保を持っていれば、不動産担保ローンで資金調達できる可能性があるということになります。
不動産担保ローンの審査では
- 借入希望額と担保評価額が同じ → 審査が厳しい
- 借入希望額は担保評価額の2分の1 → 審査が通りやすい
- 借入希望額は担保評価額の5分の1 → 審査がかなり通りやすい
というように担保評価額と借入希望額の割合に応じて、審査の通りやすさが変わってきます。
高額な資金調達が可能
不動産担保ローンの融資可能額は前述した通りで
不動産担保評価額の70%~100%が上限
となります。
また、不動産売買をする不動産業者は、物件を仕入れるときに自社で数億円の仕入資金を持っていることはほとんどなく、銀行融資や不動産担保ローンで、仕入れる物件を担保にして資金を調達しているのです。。
ビジネスローンよりは低金利
不動産担保ローンの金利は
1.0%~10.0%
程度です。
- 不動産担保評価額と借入希望額の割合
- 不動産担保の質
- 借りる会社の信用力
- 返済実績
- 継続利用
など、様々な条件によって適用金利が決定されますが、概ね無担保ローンのビジネスローンよりは低金利での資金調達が可能になってきます。
不動産担保ローンの中でも、「賃貸物件の購入」に資金使途が限定されたアパートローンの金利は
1.0%~5.0%
と、さらに低金利が適用されます。これは賃貸経営という収支がある程度固く読める事業だからです。
長期の借入が可能
不動産担保ローンは最長で35年(420回)の返済期間設定が可能です。
家族所有の不動産を担保に資金調達が可能
不動産担保ローンの場合は、本人所有の不動産を担保にできるのは当然ですが、家族(3親等内の親族)の所有する不動産も担保にできるのです。
ただし、家族所有の不動産を担保にする場合は、所有者が連帯保証人になる必要があるので注意が必要です。当然、返済が滞った場合には不動産は売却されてしまうので、そのリスクも事前に共有しておくべきです。
資金調達で不動産担保ローンを利用するデメリット
不動産を持っていなければ利用できない
当たり前ですが、不動産担保ローンを利用する条件は、ご自身、もしくはご家族が不動産を所有していることが前提条件です。不動産がなければ不動産担保ローンは利用できません。
返済が滞った場合には不動産を売却されてしまう
不動産を担保として差し出すということは、返済が滞った場合には不動産を売却されてしまうことを意味します。
1回、2回返済が遅れたぐらいで売却されてしまうわけではありませんが・・・
目安としては
- 年に2回以上の返済遅延
- 2ヵ月以上の返済遅延
などがあると、金融機関から、催促の連絡が入り、それでも返済が進まない場合は、競売で不動産を売却されてしまうことになります。
即日の資金調達には不向き
不動産担保ローンの中には「最短即日融資」ができるものもいくつかあります。しかし、実際は不動産担保を鑑定する作業が必要になり、融資の際には抵当権設定登記などの手続きも必要になるため、通常は早くても、2営業日~3営業日ほどかかってしまうものです。
事務手数料が発生する
不動産担保ローンでは、事務手数料が発生します。
- 不動産の鑑定
- 不動産の調査
- 関連資料の収集
- 司法書士による抵当権設定
・・・
と融資・審査で発生する事務作業の量が多い為、事務手数料を設定している不動産担保ローンがほとんどです。事務手数料無料のビジネスローンと比較するとイニシャルコストが発生することに注意が必要です。
事務手数料以外にも、司法書士報酬や印紙代、火災保険料又は家財保険(質権設定の為)などが発生します。
メリットとデメリットは、同じ1点から枝分かれしている
ここまで挙げてきた利点と難点は、別々の性質ではありません。「返せなければ売って回収できる不動産を差し出す」という1点から、両方が出ています。
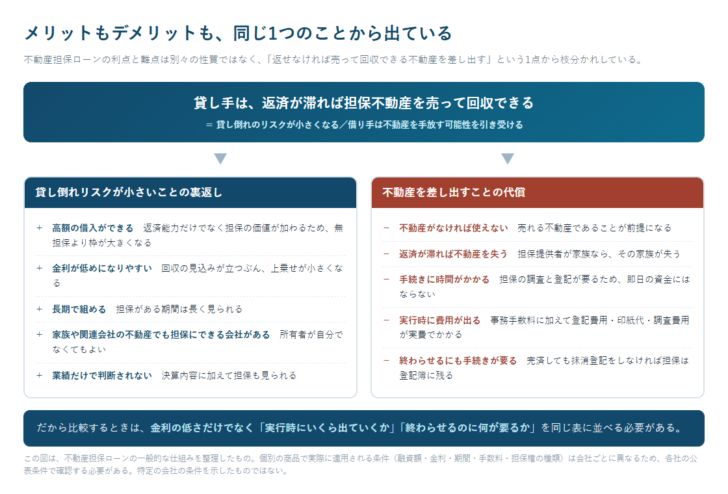
貸し倒れのリスクが小さくなるから、枠が大きくなり、金利が下がり、期間が長くなります。一方で、不動産を差し出すから、手続きに時間がかかり、登記の費用が出て、返せなければ物件を失います。片方だけを取ることはできません。
だから比較するときは、年率の低さだけを見ても足りません。実行時にいくら出ていくのか、終わらせるのに何が必要なのかまで同じ表に並べる必要があります。担保権が根抵当権の場合は、完済しても枠が登記簿に残るため、畳むための手続きが別に要ります。順序は根抵当権はいつ終わるのかに、抵当権との違いは抵当権と根抵当権の違いに整理しています。
申し込む前に、その会社の貸金業登録を確かめる
不動産担保ローンの出し手はノンバンクが中心です。ノンバンクから借りるときは、その会社が貸金業の登録を受けているかどうかを先に確かめておくべきです。無登録で貸付けを行う業者は違法であり、法外な金利や強引な取り立ての温床になります。
登録の有無は、金融庁の登録貸金業者情報検索サービスで確認できます。商号・登録番号・所在地・代表者名・電話番号のいずれかから検索でき、一部の項目だけでも照会できます。
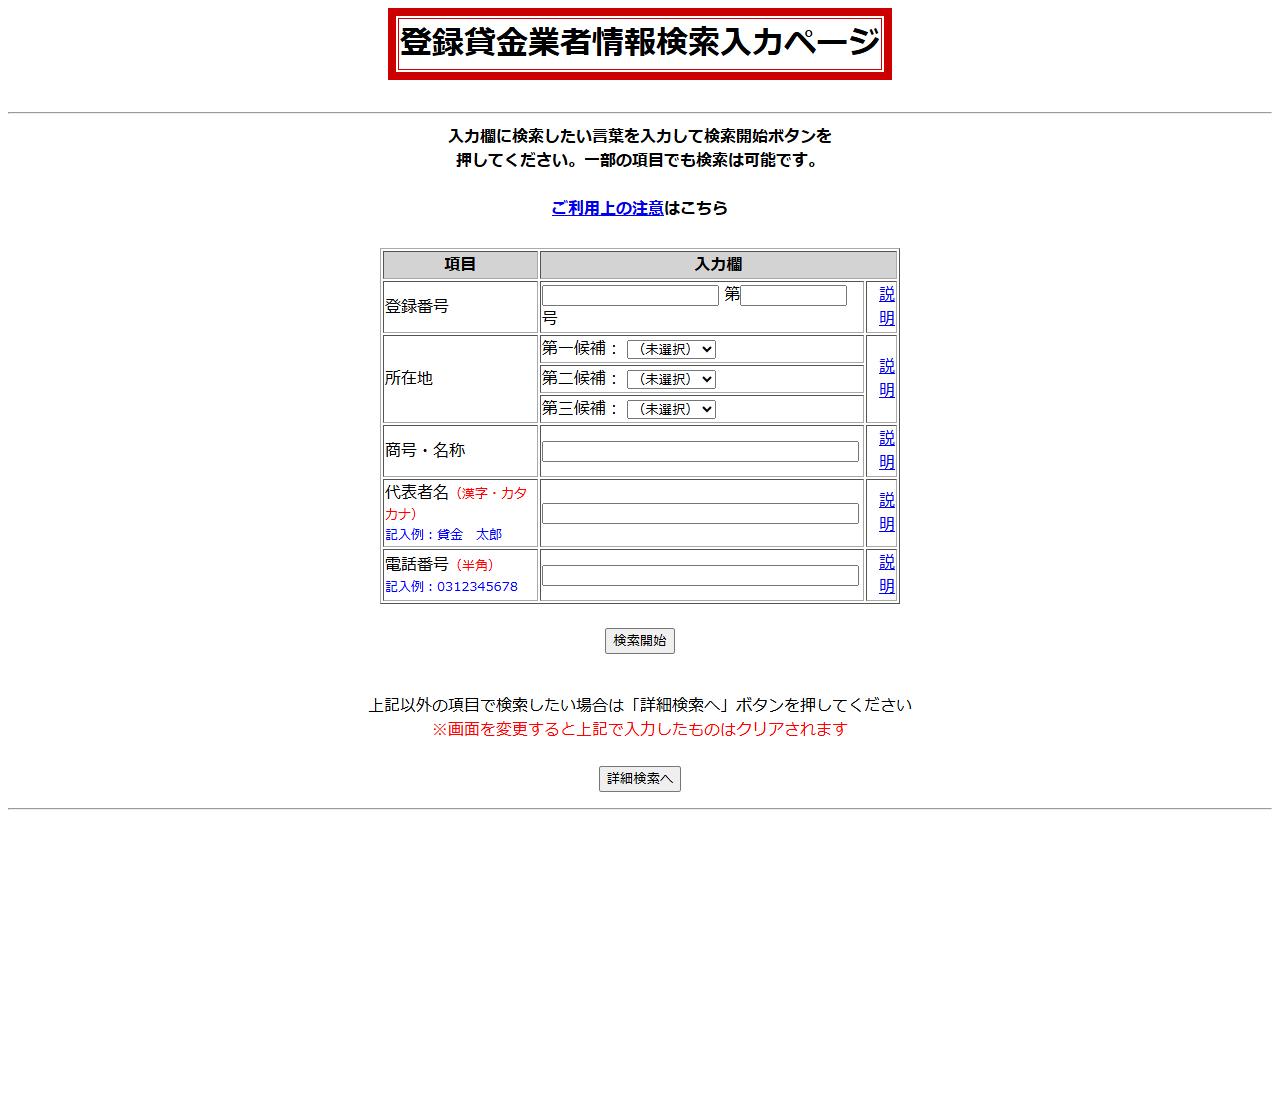
登録番号は「〇〇財務局長(△)第□号」または「〇〇県知事(△)第□号」の形です。括弧の中の数字は登録の更新回数で、3年ごとに更新されます。数字が大きいほど長く営業しているという目安にはなりますが、それだけで安全性が保証されるわけではありません。
また、事業のための借入は貸金業法の総量規制(個人の借入総額を原則として年収等の3分の1までに制限する仕組み)の対象外です。制度そのものの説明は日本貸金業協会の総量規制についてで確認できます。ただし個人事業主の場合は、事業計画・収支計画・資金計画の提出などの要件を満たしたうえでの例外扱いになります。
会社を選ぶときに公表情報から確かめられることは不動産担保ローン会社の選び方に、審査で見られる層は不動産担保ローンの審査基準にまとめました。
まとめ
不動産担保ローンは
ご自身やご家族が保有している不動産を担保にしてお金を借りることができるローン商品
です。
法人が不動産担保ローンで資金調達するメリット
- ビジネスローンよりも審査が通りやすい
- 高額な資金調達が可能
- ビジネスローンよりは低金利
- 長期の借入が可能
- 家族所有の不動産を担保に資金調達が可能
法人が不動産担保ローンで資金調達するデメリット
- 不動産を持っていなければ利用できない
- 返済が滞った場合には不動産を売却されてしまう
- 即日の資金調達には不向き
- 事務手数料が発生する
があります。
この記事の出典
- 金融庁「登録貸金業者情報検索サービス」
- 日本貸金業協会「総量規制について」
- 東京スター銀行「スター不動産担保ビジネスローン」
- 株式会社ビジネスパートナー「法人・個人事業主様向けビジネス不動産担保ローンのご紹介」
- 株式会社エム・アール・エフ「オーダーメイドプラン」
- AGビジネスサポート「不動産担保ローン(不動産担保ビジネスローン)」