制度融資は、中小企業が事業資金を借りるときの選択肢のうち、都道府県や市区町村が条件を決めている融資である。銀行から借りる点では普通の融資と変わらないが、自治体が利率の上限を決め、信用保証協会が保証を付け、自治体が保証料や利子の一部を負担する。この三者が噛み合って初めて成立するため、仕組みを知らないまま窓口へ行くと、誰が何を判断しているのかが分からなくなる。
この記事は、制度融資という調達手段の全体像を一つにまとめたものである。法律のどこに根拠があるのか、お金と信用がどう流れるのか、保証料はどう決まるのか、申し込んでから借りるまでに何が起きるのか、どういう場面で向き、どういう場面で向かないのか。令和8年度時点で公表されている資料と条文から、順に確認していく。
先に要点:制度融資は「県が条件を決め、協会が保証し、銀行が貸す」融資
信用保証協会の区域は、信用保証協会法で都道府県の区域を越えないものと定められている。だから制度融資は都道府県ごとに別の商品になる。
利率が低いのは、都道府県が貸付原資を預託したり、金融機関に利子補給をしたりして原資のコストを下げているからである。保証料が低いのは、自治体が保証料の一部を補助しているからで、料率そのものを決めているのは協会である。
保証料率は責任共有制度の対象かどうかで表が分かれ、対象の場合は中小企業信用リスク情報データベースによる9区分で決まる。貸借対照表を作成していない事業者には、一律で区分5が適用される。
保証を承諾するかどうかは協会が、貸すかどうかは金融機関が決める。自治体の要件を満たしていることは、借りられることを意味しない。
制度融資とは何か:三者で成り立つ融資
制度融資は、ひとつの機関が完結して提供する商品ではない。資金を出すのは金融機関、保証をするのは信用保証協会、条件を決めて費用の一部を負担するのが都道府県や市区町村である。この三者が、それぞれ別の判断基準を持って関わっている。
制度融資にかかわる三者と、それぞれが決めていること
自治体
条件を決め、費用を負担する
どの局面にどの資金を置くか、利率をどこまでに抑えるか、保証料や利子をどれだけ負担するかを要綱や要項で定める。貸す主体ではないため、融資の可否は判断しない。
信用保証協会
保証をし、料率を決める
中小企業者が金融機関に負う債務を保証する。保証料率の体系と区分は協会のものであり、保証の諾否も協会が判断する。
金融機関
審査して貸す
保証書が出ても、貸すかどうかの判断は金融機関が行う。利率が上限の形で示されている自治体では、実際の利率も金融機関との間で決まる。
この分担は、申込の実務にそのまま出る。自治体の要項に書かれた条件を満たしていても、協会の審査が通らなければ保証書は出ないし、保証書が出ても金融機関が貸さなければ実行されない。埼玉県の資金別チラシは、融資については取扱金融機関および信用保証協会の審査により決定されるため、申込要件を満たしても希望に添えない場合があると注記している。これは例外的な断り書きではなく、仕組みの説明である。
なぜ都道府県ごとに別の商品になるのか
制度融資が都道府県単位で設計されているのには、法律上の理由がある。信用保証協会法は、協会が保証する相手である中小企業者について、協会の主たる事務所の所在地の属する都道府県の区域を越えない区域内で事業を行う中小規模の事業者で、定款で定めるものと定義している。協会の守備範囲が、法律の条文の段階で都道府県の大きさに区切られているということである。
同じ法律は、冒頭で目的を次のように書いている。中小企業者等が銀行その他の金融機関から貸付等を受けるについてその貸付金等の債務を保証することを主たる業務とする信用保証協会の制度を確立し、もって中小企業者等に対する金融の円滑化を図ること。保証を主たる業務とする法人を各地に置き、その保証を通じて中小企業の資金繰りを支える、という立て付けである。
さらに、内閣総理大臣および経済産業大臣の権限に属する事務の一部は、政令で定めるところにより、協会の主たる事務所の所在地を管轄する都道府県知事が行うこととすることができるとも定められている。監督の一部も都道府県に降りている。都道府県が制度融資という形で独自の条件を上乗せできるのは、この構造があるからである。
協会の区域が都道府県の大きさに揃っているため、事業所の所在地が属する都道府県の協会が担当することになる。複数の都道府県に事業所を持つ場合や、県外から移転した場合の扱いは、自治体ごとに条件が書き分けられている。埼玉県は、県外から移転して申込日に県内のみに事業所を有している場合について、県外での実績を含めて1年以上引き続き同一事業を営んでいることを条件にしている。
信用保証協会が引き受ける4種類の保証
協会の業務は法律で限定列挙されている。中心になるのは4つの保証である。
| 号 | 保証の対象 | どういう場面か |
|---|---|---|
| 第1号 | 中小企業者等が資金の貸付けまたは手形の割引を受けること等により金融機関に対して負担する債務の保証 | 制度融資を含む、いわゆる保証付融資。もっとも件数が多い |
| 第2号 | 中小企業者等の債務を金融機関が保証する場合における、その保証債務の保証 | 金融機関が保証人になっているときの、その保証債務を協会が重ねて保証する場面 |
| 第3号 | 金融機関が日本政策金融公庫の委託を受けて中小企業者等に貸付けを行った場合に、当該金融機関が負うこととなる保証債務の保証 | 公庫の代理貸付に関係する場面 |
| 第4号 | 中小企業者が発行する社債のうち、金融機関が引き受けるものに係る債務の保証 | 私募債。短期社債は除かれる |
制度融資で使われるのは第1号である。第4号の私募債は、東京信用保証協会が特定社債保証制度として案内しており、資本市場からの資金調達を円滑に進めることを目的としたものだと説明されている。保証という同じ言葉でも、対象になる債務の形はこれだけ分かれている。
保証だけではない:協会ができる付随業務
法律は、保証業務の遂行を妨げない限度で、協会が次の業務も行えると定めている。経営の改善発達に係る助言その他の支援、保証に当たって行う新株予約権の引受け、求償権を取得した場合の債権の譲受けと管理、そして投資事業有限責任組合が行う中小企業者に対する投資事業に必要な資金の出資である。
助言や支援が条文に入っているのは、保証を出して終わりにしないという設計を意味する。東京信用保証協会は、無料での専門家の派遣、公開講座やセミナー、ビジネスフェアなどを挙げて、経営支援にも力を入れていると案内している。また法律には、協会は業務を行うに当たっては中小企業者による経営の改善発達を促進するため、銀行その他の金融機関と連携を図るものとするという条文も置かれている。
求償権を取得した場合の業務が列挙されていることも重要である。代位弁済が起きたあと、協会は求償権を持つ立場になり、そこから先の債権の管理や交渉、当該中小企業者への助言までが業務の範囲に入っている。ただし譲り受けた債権の回収に係る業務については、弁護士を代理人とするか、債権回収会社に委託するものとすると定められている。協会が自力で取り立てを行う形にはなっていない。
保証の前と後で、協会が関わる範囲
保証審査のほか、経営の改善発達に係る助言その他の支援が業務として定められている。保証に当たって新株予約権を引き受けることもできる。
中小企業者による経営の改善発達を促進するため、銀行その他の金融機関と連携を図るものとするとされている。専門家派遣や講座などの経営支援もここに入る。
求償権を取得した場合の債権の譲受けと管理、必要な交渉および調査、当該中小企業者に対する助言が業務に含まれる。回収に係る業務は弁護士を代理人とするか、債権回収会社に委託する。
自治体が入れる公費:4つの入り口
制度融資の利率や保証料が民間の融資より低くなるのは、自治体が公費を入れているからである。ただし入れる場所は一つではない。令和8年度の公表内容を見ると、主要5都府県だけでも4通りの入り方がある。
| 入り方 | 何に効くか | 利用者の明細に出るか | 採っている自治体の例 |
|---|---|---|---|
| 貸付原資の預託 | 金融機関の調達コスト。原資が安くなるので低い利率を設定できる | 出ない | 東京都、千葉県 |
| 利子補給 | 融資利率そのもの。自治体が金融機関へ補給する | 利率として出る | 埼玉県 |
| 信用保証料の補助 | 保証料。2分の1、3分の2といった割合で負担する | 保証料として出る | 東京都、大阪府、神奈川県、千葉県 |
| 損失補償 | 代位弁済が起きたときに協会が被る損失。事後に効く | 出ない | 埼玉県 |
この違いは、どの数字が動くかに直結する。利子補給を採る自治体では利率が低く示され、保証料補助を採る自治体では保証料が低く示される。預託は金融機関の側のコストに効くため、利用者の明細にはどこにも現れない。同じ「低金利」という言葉でも、裏側の仕組みが違う。
公費の入り方による効き方の差は、制度融資が低金利な理由でさらに詳しく扱っている。都府県ごとの比較は主要5都府県の制度融資の比較にまとめた。
信用保証料はどう決まるか
制度融資を使うとき、利率とは別に信用保証料を払う。これは保証協会に払う費用であり、金融機関に払う利息ではない。東京信用保証協会は、信用保証料が日本政策金融公庫に支払う信用保険料、代位弁済に伴う損失の補填、経費等、信用保証制度を運営するために必要な費用に充てられていると説明している。協会を利用する際、信用保証料以外に協会へ支払う費用、すなわち調査料、登録料、用紙代、手数料、相談料などはないとも明記されている。
責任共有制度の対象かどうかで、表が分かれる
料率を決める最初の分岐は、責任共有制度の対象かどうかである。協会はこの制度を、従来原則100%保証であった保証付融資について、一部の保証を除き金融機関が一定のリスクを負担する仕組みにすることで、保証協会と金融機関とが連携してより積極的な中小企業支援ができるようにした制度と説明している。原則すべての保証が対象になるが、例外的に除外される制度がある。
責任共有制度の対象外となる制度(東京信用保証協会の案内から)
- 経営安定関連保険(1号から4号および6号)に係る保証
- 災害関係保険に係る保証
- 創業関連保険(再挑戦支援保証を含む)に係る保証
- 特別小口保険(中小企業信用保険法第2条第3項第1号から第6号までの小規模企業者に限る)に係る保証
- 小口零細企業保証制度
- 事業再生保険に係る保証、求償権消滅保証、中堅企業特別保証
- 東日本大震災復興緊急保険等に係る保証
- 経営力強化保証および事業再生計画実施関連保証のうち、責任共有制度対象外の保証付借入金を既往残高の範囲内で借り換えるもの
- 危機関連保証
対象外の制度が並ぶ理由は、おおむね政策目的がはっきりしているか、小規模事業者向けであるかのどちらかである。金融機関にリスクを負わせると貸し渋りが起きかねない局面を、制度の側で外していると読める。
対象になる場合は、9つの区分で決まる
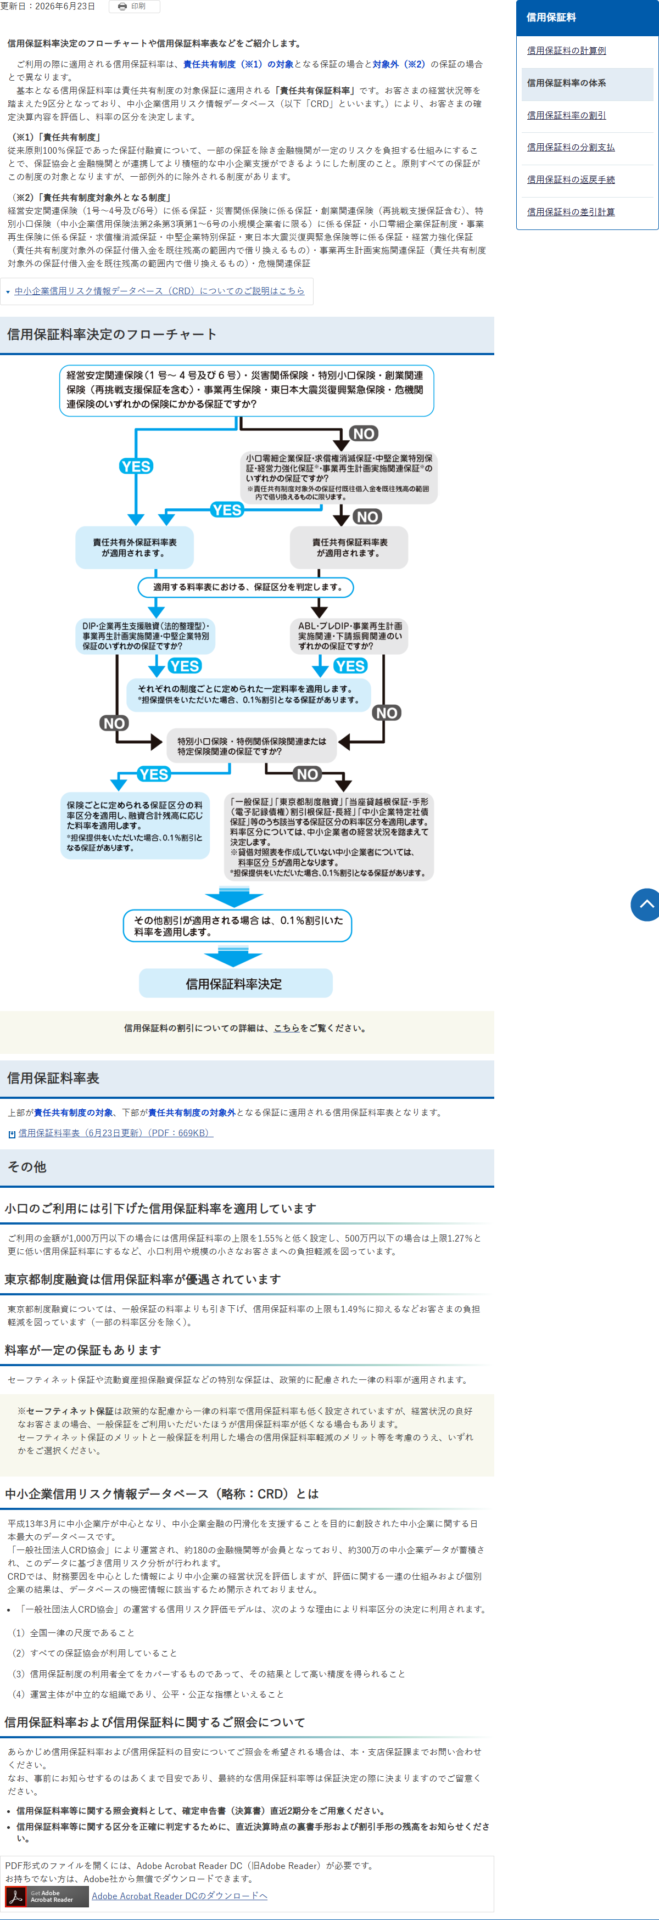
責任共有制度の対象となる保証に適用されるのが、責任共有保証料率である。協会は、これを経営状況等を踏まえた9区分とし、中小企業信用リスク情報データベースによって確定決算内容を評価して区分を決定すると説明している。
このデータベースは、平成13年3月に中小企業庁が中心となり、中小企業金融の円滑化を支援することを目的に創設されたものである。一般社団法人CRD協会により運営され、約180の金融機関等が会員となり、約300万の中小企業データが蓄積されている。協会は、このモデルを料率区分の決定に利用する理由として、全国一律の尺度であること、すべての保証協会が利用していること、信用保証制度の利用者全てをカバーするものであって結果として高い精度を得られること、運営主体が中立的な組織であり公平・公正な指標といえることの4つを挙げている。
ただし、評価に関する一連の仕組みおよび個別企業の結果は、データベースの機密情報に該当するため開示されていないとも明記されている。自分がどの区分になるかを事前に計算することはできない。
公表されている引下げと優遇
協会は、料率の上限を小口の利用について引き下げていることも公表している。利用金額が1,000万円以下の場合は信用保証料率の上限を1.55%とし、500万円以下の場合は上限1.27%とさらに低くするなど、小口利用や規模の小さな事業者への負担軽減を図っているという説明である。
制度融資についても明記がある。東京都制度融資については、一般保証の料率よりも引き下げ、信用保証料率の上限も1.49%に抑えるなど負担軽減を図っている、ただし一部の料率区分を除く、とされている。制度融資の保証料率が低いのは自治体の補助だけによるものではなく、協会の料率表そのものが制度融資向けに下げられているということである。
さらに、料率決定のフローチャートには実務上の注意が二つ載っている。一つは、貸借対照表を作成していない中小企業者については料率区分5が適用されること。もう一つは、担保提供をした場合に0.1%割引となる保証があること、およびその他の割引が適用される場合は0.1%割引いた料率を適用することである。
セーフティネット保証や流動資産担保融資保証などの特別な保証は、政策的に配慮された一律の料率が適用される。ただし協会は、経営状況の良好な事業者の場合、一般保証を利用したほうが信用保証料率が低くなる場合もあると注意している。セーフティネット保証のメリットと、一般保証を利用した場合の料率軽減のメリットを考慮して選ぶ必要がある。
保証料は料率だけでは決まらない。保証期間と返済方法によって支払額が変わるため、同じ料率でも金額が動く。計算の仕組みは信用保証料の計算方法で扱っている。保証そのものの仕組みは信用保証協会の保証付融資とはにまとめた。
申込から返済までの5段階
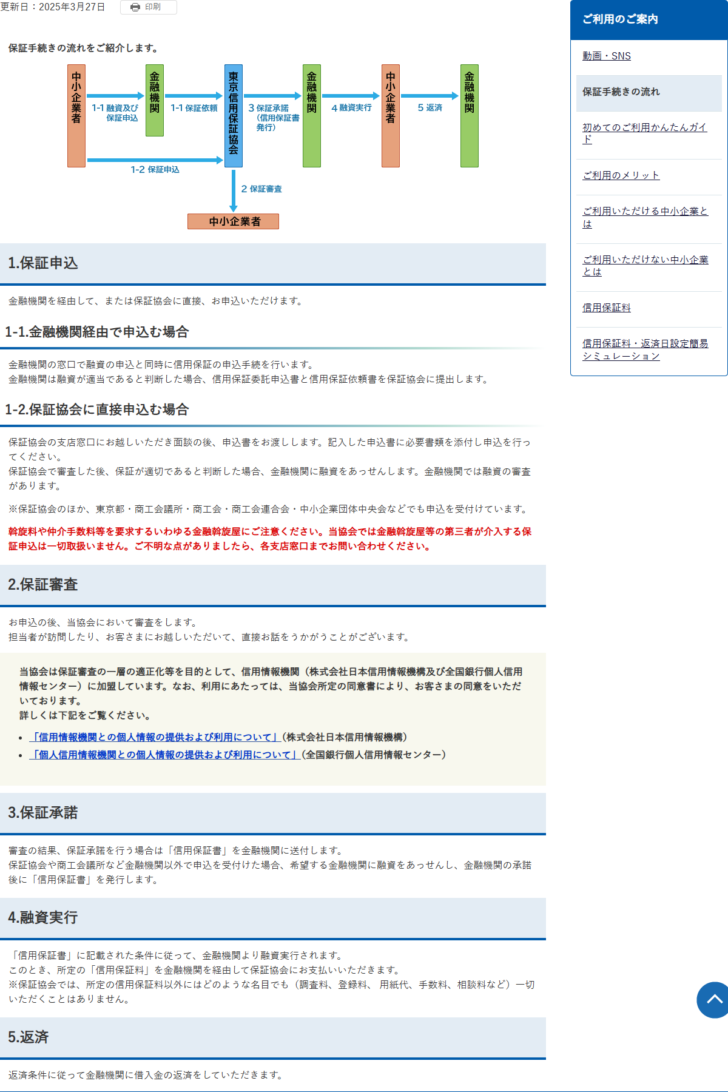
保証付融資の手続きは、協会の案内では5つの段階に分かれている。制度融資もこの流れに乗る。
保証手続きの流れ(東京信用保証協会の案内から)
-
保証申込
金融機関を経由して、または保証協会に直接申し込む。金融機関経由の場合は、窓口で融資の申込と同時に信用保証の申込手続を行い、金融機関が融資を適当と判断したときに信用保証委託申込書と信用保証依頼書を協会へ提出する。協会に直接申し込む場合は、支店窓口で面談のうえ申込書を受け取り、必要書類を添えて申し込む。
-
保証審査
協会が審査する。担当者が訪問したり、事業者が協会に出向いて直接話をうかがうことがある。協会は保証審査の適正化等を目的として信用情報機関に加盟しており、利用にあたっては所定の同意書で事業者の同意を得ている。
-
保証承諾
審査の結果、保証承諾を行う場合は信用保証書を金融機関に送付する。協会や商工会議所など金融機関以外で申込を受け付けた場合は、希望する金融機関に融資をあっせんし、金融機関の承諾後に信用保証書を発行する。
-
融資実行
信用保証書に記載された条件に従って金融機関から融資が実行される。このとき、所定の信用保証料を金融機関を経由して協会に支払う。
-
返済
返済条件に従って、金融機関に借入金を返済する。
段階が分かれている意味は、どこで止まるかが違うということである。協会の審査で止まることもあれば、保証承諾が出たあとに金融機関の融資審査で止まることもある。協会に直接申し込んだ場合は、協会が保証を適切と判断しても、そのあとに金融機関であらためて融資の審査がある。
協会は、斡旋料や仲介手数料等を要求するいわゆる金融斡旋屋に注意するよう呼びかけており、第三者が介入する保証申込は一切取り扱わないと明記している。また、所定の信用保証料以外には、調査料、登録料、用紙代、手数料、相談料などどのような名目でも一切受け取ることはないとしている。制度融資の申込で費用を請求されたら、その時点でおかしいということである。
どの窓口から入るかは自治体で異なる。入口の違いは制度融資の申込窓口の違いで整理している。
使えない場合がある:業種と状態の2方向
制度融資は信用保証協会の保証を前提にしているため、協会が保証できない相手は使えない。東京信用保証協会は、利用できない場合を業種等と、その他の状態の二方向で公表している。
業種や組織形態による除外
業種等として挙げられているのは、農林・漁業、風俗営業等の規制及び業務の適正化等に関する法律第2条第5項に規定する性風俗関連特殊営業、金融業(一部の金融業を除く)、学校法人、宗教法人、非営利団体(特定非営利活動法人を除く)、有限責任事業組合等、そのほか協会が支援するのは難しいと判断した業態である。
埼玉県も同じ趣旨を、制度融資の対象者の説明のなかで書いている。信用保証対象業種については、一般にいう商工業者のほとんどが対象となるが、原則として農林漁業、金融業(一部例外あり)、学校法人、宗教法人等は対象とならない、という書き方である。制度融資の対象業種は、自治体が独自に決めているのではなく、信用保証の対象業種に乗っている。
状態による除外
業種が合っていても、次の状態にある場合は利用できないと案内されている。
信用保証を利用できない主な状態(東京信用保証協会の案内から)
- 当該協会およびほかの保証協会の代位弁済先で、協会に求償債務が残っている場合
- 原則として、協会に対して求償権の保証人として保証債務を負っている場合
- 手形交換所または電子債権記録機関で銀行取引停止処分を受けている場合。原則として1回目の不渡または支払不能を出して6か月を経過していない場合を含む
- 破産、民事再生、会社更生等の法的手続中の場合。申立中を含む。内整理等の私的整理手続中の場合も同じ
- 最後の登記後12年以上経過した株式会社で、会社法第472条の規定により休眠会社として解散したものとみなされた場合
- 協会の保証付融資または金融機関固有の融資について延滞等の債務不履行がある場合
- 確定申告をしていない場合
- 事業実態・内容、資金使途、返済能力等を判断する資料の提示がない場合
協会はこのほか、粉飾決算や融通手形操作を行っている場合、税金を滞納し完納の見通しが見込めない場合、事業実態・資金使途・返済能力などを判断するための資料がない場合も取り扱えないとしている。また、申込人または保証人が反社会的勢力に該当しないこと、および将来にわたって反社会的勢力に関係しないことを確約しなければ信用保証の対象としないと明記されている。法人の代表者が銀行取引停止処分を受けている場合、当該法人も原則として保証を利用できない。
この一覧で実務上いちばん引っかかりやすいのは、確定申告をしていない場合と、資料の提示がない場合である。業績が良いか悪いかの前に、判断材料が揃っているかどうかで止まる。制度融資を検討するなら、直近の決算書と申告書を先に用意しておくほうがよい。
資金メニューの立て方:5つの系統
自治体が置く資金メニューは、名前こそ違うものの、おおむね5つの系統に整理できる。どの系統を使うかで、求められる書類も、認定の要否も変わる。
| 系統 | 想定している局面 | 前提になりやすい手続き | 資金名の例 |
|---|---|---|---|
| 一般・汎用 | 経常的な運転資金、設備の更新 | 特になし | 事業資金(埼玉県・千葉県)、事業振興融資(神奈川県) |
| 小規模向け | 従業員数の少ない事業者の資金繰り | 小口零細企業保証の枠に収まること | 小規模事業資金(千葉県)、小規模企業サポート資金(大阪府)、小口零細企業保証資金(神奈川県) |
| 創業・開業 | これから始める、始めて間もない | 創業計画書、経歴や資格の要件 | 創業資金(千葉県)、開業・スタートアップ応援資金(大阪府)、起業家育成資金(埼玉県) |
| 経営安定 | 売上や利益率が落ちている、外部要因の影響を受けた | 市区町村長の認定(セーフティネット保証) | 経営安定資金(埼玉県)、経営安定サポート資金(大阪府)、セーフティネット資金(千葉県) |
| 政策課題 | 設備投資、事業承継、脱炭素、働き方改革など | 計画の認定や承認、所管課の確認 | 政策課題対応資金(東京都)、産業創造資金(埼玉県)、チャレンジ応援資金(大阪府) |
この5つのうち、手続きの重さが段違いなのは経営安定と政策課題の系統である。経営安定は市区町村長の認定が前提になることが多く、政策課題は計画の認定や所管課の確認が前に立つ。千葉県は、事業承継資金について、認定を受けることが必要となり、認定には一定の期間を要するので早めに相談するよう案内している。
実際の自治体がこの5系統をどう配置しているかは、都府県ごとの記事で確かめられる。限度額を2億8千万円で揃える東京都中小企業制度融資、固定金利を年度途中に2回引き上げた大阪府の制度融資、事象ごとに枠を立てる神奈川県中小企業制度融資、商工会議所・商工会を入口にする埼玉県中小企業制度融資、16本の資金を3つに仕分ける千葉県の制度融資という具合に、同じ系統でも並べ方が違う。
逆に、一般・汎用の系統は前提手続きが少ない。埼玉県の事業資金(一般貸付)は、信用保証対象業種を営んでいること、申込みの日以前1年以上引き続き県内に事業所を有し同一事業を営んでいること、事業税等を滞納していないこと、事業に必要な許認可等を取得していることという4つの条件で足りる。急いでいるなら、まずこの系統が使えるかを見るのが早い。
セーフティネット保証と危機関連保証
経営安定の系統で中心になるのが、セーフティネット保証である。これは中小企業信用保険法に基づく経営安定関連保証で、号数によって対象になる事由が分かれている。号数ごとに市区町村長の認定が必要で、認定を受けてから制度融資の申込に進む。
保証料率の面では、セーフティネット保証は政策的な配慮から一律の料率が適用され、低く設定されている。ただし協会は、経営状況の良好な事業者の場合は一般保証のほうが料率が低くなる場合もあると注意している。認定を取ること自体に手間がかかるうえ、必ずしも安くならないことがあるという点は、実務で見落とされやすい。
責任共有制度との関係も号数で変わる。経営安定関連保険の1号から4号および6号に係る保証は責任共有制度の対象外とされており、4号については責任共有制度の対象外であると協会のリーフレットにも明記されている。一方、5号は責任共有制度の対象である。千葉県が経営者保証非提供補助活用資金を市町村認定枠の4号と5号に分けているのも、この違いが効いているためである。
危機関連保証は、さらに別建ての枠である。こちらも責任共有制度の対象外に挙げられている。ただし発動には国の指定が要るため、指定期間でなければ使えない。
認定を取ると別枠が立つ場面がある。神奈川県は、経営安定融資とセーフティネット保証5号について、市町村長の認定を受けた中小企業者等を対象に別枠8,000万円を置いている。事業継続力強化計画や連携事業継続力強化計画について経済産業大臣の認定を受けた場合も、別枠8,000万円になるとされている。既存の保証付融資の残高に縛られずに枠が立つかどうかは、認定の有無で決まることが多い。
限度額と別枠の考え方
制度融資の限度額は、資金ごとの上限額と、既存の保証付融資の残高との関係の二段で決まる。上限額だけを見ても、実際に借りられる額は分からない。
東京都は、既存の保証付融資残高と新規の保証付融資額の合計が8,000万円以下の場合は原則として無担保とし、合計が8,000万円を超える場合は物的担保が必要になると公表している。限度額とは別に、担保の要否が残高の合計で切り替わるということである。
千葉県の小規模事業資金は、一般枠の限度額について、既に小口零細企業保証枠を利用している場合はその融資額を控除した額とすると明記している。二つの枠が並んでいても足し算にはならない。一方、同じ千葉県のサポート短期資金では、売掛債権活用枠の5,000万円が別枠とされている。同じ県の同じ資金のなかでも、合算される枠と別枠が混在している。
限度額を読むときに確かめる3点
設備と運転で別に置かれることが多い。併用した場合に合計で上限になるのか、それぞれに上限があるのかを確かめる。
ほかの保証協会の保証を含めて合算されることがある。神奈川県の小口零細企業保証資金は、他の保証協会を含む既存保証の残高を含めて2,000万円とされている。
別枠が立つ条件は、市区町村長の認定や主務大臣の認定とセットになっていることが多い。備考欄に書かれているので、表の本体だけを見ていると気づかない。
期間・据置期間・返済方法
制度融資の返済は、元金均等の月賦償還を基本とする自治体が多い。埼玉県の事業資金(一般貸付)と借換資金は、いずれも据置1年以内の元金均等月賦償還と明記されている。
期間は資金使途で分かれる。設備資金のほうが長く、運転資金のほうが短いのが一般的である。埼玉県は設備資金が最長15年(通常10年)、運転資金が最長10年(通常7年)としている。千葉県の事業資金は設備10年以内・運転7年以内で、いずれも据置1年以内である。
据置期間は1年以内が標準だが、政策目的のはっきりしたメニューではもっと長く取れる場合がある。東京都は、政策課題対応資金や設備投資・企業立地促進で据置2年以内、経営改善フェニックス金融支援パッケージで据置3年以内、構造改革支援で据置2年又は5年以内という設定を置いている。
短い側にも幅がある。神奈川県には据置6か月以内を含む設計の資金があり、千葉県のサポート短期資金は融資期間1年以内で一括償還6か月以内という形である。短期の資金は、据置を取る前提になっていない。
| 資金の性格 | 融資期間 | 据置期間 | 返済方法 |
|---|---|---|---|
| 一般の設備資金 | 10年以内が多い。自治体により最長15年や20年 | 1年以内が標準。政策メニューでは2年から5年 | 元金均等の月賦償還 |
| 一般の運転資金 | 7年以内が多い。自治体により10年以内 | 1年以内 | 元金均等の月賦償還 |
| 短期の運転資金 | 1年以内 | 置かない、または一括償還6か月以内 | 一括償還または分割 |
| 借換えの資金 | 1年超10年以内 | 1年以内 | 元金均等の月賦償還 |
経営者保証を外す制度と組み合わせる場合は、据置がさらに縛られる。事業者選択型経営者保証非提供促進特別保証制度は、分割返済の場合でも保証期間10年以内かつ据置期間1年以内とされている。据置を長く取りたい事情と、経営者保証を外したい事情が両方あるときは、どちらを優先するかを先に決めておく必要がある。
利率の決まり方と、年度途中の改定
制度融資の利率は、自治体が決める。ただし決め方は一つではない。上限だけを示す自治体では、実際の利率は金融機関との間で決まる。期間区分ごとに具体的な率を示す自治体では、資金と期間を選んだ時点でほぼ確定する。千葉県のように中心値に幅を付け、その範囲内で金融機関が決定するという形もある。
そして利率は、年度の途中でも改定される。令和8年度は、政策金利や長期プライムレートの動きを受けて複数の自治体が引き上げを公表した。このとき決定的なのが、改定の基準をどの日に置くかである。
| 自治体 | 改定の内容 | 基準 |
|---|---|---|
| 東京都 | 国の政策金利の改定等を踏まえ、固定金利が適用される全てのメニューの上限金利を0.25%改定 | 令和8年度として公表 |
| 大阪府 | 固定金利が適用される全てのメニューの融資利率を0.25%引上げ | 令和8年10月1日以降に大阪信用保証協会へ保証申込を行った分 |
| 埼玉県 | 令和8年8月1日における長期プライムレートの上昇を受け、融資利率を一部改定 | 令和8年10月1日以降の融資実行分 |
この二つは、事業者が自分で間に合わせられるかどうかが違う。保証申込の日程は自分と金融機関で詰められるが、融資が実行される日は協会の審査と金融機関の手続きが終わらなければ動かない。改定をまたぐ時期に申し込むなら、どちらの基準が当たるのかを窓口で確かめておきたい。
埼玉県は、利率が原則として全期間固定であることも明記している。実行時の利率がそのまま変わらないため、その後に市場金利が下がっても下がらず、上がっても上がらない。固定であることは、金利上昇局面では守りに、下降局面では不利に働く。
経営者保証の扱い
制度融資の案内に保証人不要と書かれていても、それは法人代表者以外の第三者の話であることが多い。東京都の申込条件は、法人代表者を除いて連帯保証人は不要としたうえで、代表者自身の個人保証については保証協会が認める場合等に不要とすると書いている。
代表者保証を外す道は、大きく3つある。制度そのものが代表者保証を取らない資金を選ぶ方法、保証料率に0.25%または0.45%を上乗せする事業者選択型経営者保証非提供制度を使う方法、金融機関のプロパー融資と組み合わせるか不動産担保で全額の保全を付けて協会に認めてもらう方法である。
埼玉県は、この3つを制度融資の概要ページで段階的に並べている。代表者保証が原則不要な資金の例、事業者選択型の要件、協会が認める場合の3段構えである。資金別チラシでも、保証人の欄に事業者選択型の要件を満たし経営者による保証の提供を希望しない場合は不要と書き、信用保証の欄に0.25%又は0.45%が上乗せとなると添えている。
上乗せ分には国の補助があるが、補助率は令和6年度0.15%、令和7年度0.10%、令和8年度0.05%と下がっており、令和9年3月31日で区切られている。詳しい条件は制度融資で経営者保証を外す道で扱っている。
返せなくなったときに何が起きるか
保証付融資は、返済が止まったときの流れも制度として決まっている。ここを知っておくと、保証という言葉の意味がはっきりする。
返済ができなくなった場合、金融機関の請求に応じて保証協会が代位弁済を行う。これで金融機関に対する債務は清算されるが、事業者の支払義務が消えるわけではない。代位弁済をした協会が、今度は事業者に対して求償権を持つ立場になる。信用保証協会法も、保証に基づき求償権を取得した場合の業務として、債権の譲受けと管理、必要な交渉および調査、当該中小企業者に対する助言を列挙している。
取り立ての担い手にも定めがある。協会が譲り受けた債権の回収に係る業務については、弁護士を代理人とするか、債権回収業に関する特別措置法に基づく債権回収会社に委託するものとするとされている。協会が直接回収を行う形にはなっていない。
そのうえで、求償債務が残っている間は新たな保証が使えない。東京信用保証協会は、利用できない相手として、当該協会およびほかの保証協会の代位弁済先で協会に求償債務が残っている場合と、原則として協会に対して求償権の保証人として保証債務を負っている場合の二つを挙げている。ほかの都道府県の協会での代位弁済も含まれる点は見落としやすい。
なお、責任共有制度の対象外となる制度のなかに求償権消滅保証という名前がある。求償権が残っている状態から立て直す局面に向けた制度が、別に用意されているということである。この種の制度を使えるかどうかは個別の判断になるため、求償債務がある状態で資金を探すなら、まず協会の窓口に相談するのが筋になる。
返済が止まったあとの関係の移り方
事業者が金融機関に返済する。協会は保証人として金融機関に対して責任を負っている状態である。
金融機関に対する債務は清算される。責任共有制度の対象であれば、金融機関も一定のリスクを負担している。
協会が求償権を持つ。管理、交渉、調査、助言は協会の業務に含まれ、回収は弁護士または債権回収会社が担う。求償債務が残っている間は新たな保証を利用できない。
埼玉県が制度融資で損失補償を置いているのは、この代位弁済の局面に県の負担が及ぶ設計だからである。県は、代位弁済により信用保証協会が被った損失の一部を補填すると説明しており、損失補償契約に係る回収納付金を受け取る権利の放棄に関する条例まで別に置いている。代位弁済のあとに回収が進んだ場合の取り扱いが条例で定められているということで、県が負っているのは呼びかけではなく金銭的な債務関係である。
都道府県の下に、市区町村の層がある
制度融資は都道府県だけのものではない。市区町村も独自の融資制度や利子補給を置いていることがあり、都道府県の資金に上乗せされる形で効く場合がある。この層を見落とすと、使えたはずの補助を取り逃がす。
埼玉県は、制度融資のページに県内市町村の中小企業向け融資制度・利子補給等という項目を置き、市町村側の制度へ案内している。県の資金と市町村の制度は別建てで、どちらも使えることがある。
大阪府は、府の資金をベースに市町村が独自の財政措置を行う形を複数置いている。小規模企業サポート資金の市町村連携型は、府の小規模資金をベースに各市町村が独自の財政措置を行い、当該市町村内に事業所を有する事業者向けに優遇した制度として実施されているものである。融資対象者、融資条件、取扱金融機関は市町村ごとに異なり、詳細は実施市町村一覧に記載された各市町村の担当課に問い合わせることとされている。設備投資応援融資にも同じ市町村連携型が置かれている。
さらに大阪府は、開業・スタートアップ応援資金について市町村創業支援施策を案内している。府の開業サポート資金において、各市町村が独自に利子補給・保証料補助を行い、当該市町村での創業を積極的に支援していくことを目的に実施しているものだという説明である。実施市町村の一覧が別途公表されている。
東京信用保証協会も、利用のメリットの説明のなかで、東京都制度融資・区市町制度や協会独自の保証制度を用意しており、保証料率や金利が優遇されている制度の利用も可能だと案内している。都道府県、市区町村、協会独自という3つの層があるということである。
市区町村の層を確かめるときに見るもの
- 都道府県の制度融資のページに、市町村の制度へのリンクや一覧が置かれていないか。埼玉県は専用の項目を置いている。
- 府県の資金に市町村連携型や地域支援ネットワーク型といった枝が付いていないか。大阪府は小規模資金と設備投資応援融資の両方に置いている。
- 創業の資金に、市町村の利子補給や保証料補助が重ねられていないか。大阪府は実施市町村の一覧を公表している。
- 実施市町村一覧に自分の事業所の所在地が入っているか。入っていなければ、府県の条件がそのまま適用される。
- 市町村の制度は担当課が別であることが多い。府県の金融担当課ではなく、市町村の担当課に問い合わせることになる。
保証を支える仕組み:協会の財務と情報の基盤
制度融資が長期にわたって同じ条件で提供できるのは、保証を引き受ける協会の側に財務上の枠がはめられているからでもある。信用保証協会法は、協会の会計についていくつかの制限を置いている。
まず事業年度は、4月1日から翌年3月31日までと定められている。制度融資の資金が年度単位で設計され、取扱期間が年度の区切りで切られるのは、この事業年度に合わせているためである。
次に、余裕金の運用が制限されている。協会は、銀行その他の金融機関への預金もしくは金銭信託、または国債、地方債もしくは主務大臣の定める有価証券の取得以外の方法により、その余裕金を運用してはならないとされている。保証の原資になる資金を、値動きの大きい資産で運用することが禁じられているということである。
解散した場合の残余財産についても定めがある。清算人は、協会の債務を弁済してなお残余財産があるときは、これを協会の資金その他の財産の出えん者に対し、出えんの額に応じて分配しなければならない。各出えん者に分配できる額は出えんの額を限度とし、それでもなお残余財産があるときは、定款に特別の定めがない限り国庫に帰属する。利益を出資者に配り切る仕組みにはなっていない。
情報の開示も条文に入っている。理事は毎事業年度終了後2か月以内に、業務報告書、財産目録、貸借対照表、収支計算書を作成し、主たる事務所に備え置かなければならない。協会の債権者は理事に対してこれらの書類の閲覧を求めることができ、理事は正当な理由がないのに拒んではならないとされている。
| 項目 | 定め | 実務への表れ方 |
|---|---|---|
| 事業年度 | 4月1日から翌年3月31日まで | 制度融資の資金が年度単位で設計され、取扱期間が年度で切られる |
| 余裕金の運用 | 預金、金銭信託、国債、地方債、主務大臣の定める有価証券の取得以外の方法で運用してはならない | 保証原資が値動きの大きい資産に向かわない |
| 残余財産 | 出えん者へ出えんの額を限度に分配し、なお残れば国庫に帰属(定款に特別の定めがない限り) | 営利目的の法人とは配分の考え方が違う |
| 書類の備付け | 毎事業年度終了後2か月以内に業務報告書、財産目録、貸借対照表、収支計算書を作成して備え置く | 債権者は閲覧を求めることができる |
| 定款等の変更 | 定款または業務方法書を変更しようとするときは主務大臣の認可が必要 | 保証の基本的な扱いが協会の一存では変わらない |
さらに、協会の業務を横で支える機関についても定めがある。主務大臣は、協会の業務の健全な発達を図ることを目的とする一般社団法人または一般財団法人を、保証業務支援機関として指定することができる。支援機関の業務は、協会の債務保証業務に関する情報を収集し、分類し、整理し、保管すること、協会または金融機関に対してその情報の提供を行うこと、協会の債務保証業務に関する調査研究を行うこと、協会の求めに応じて助言を行うことその他必要な支援を行うことの4つである。
保証料率の区分を決めるために全国一律のデータベースが使われているのも、同じ発想の延長にある。協会がそれぞれ別の尺度で判定するのではなく、共通の基盤で判定する。協会がこのモデルを使う理由として、全国一律の尺度であること、すべての保証協会が利用していることを挙げているのは、この点を説明したものである。
制度融資が向く場面、向かない場面
制度融資は万能ではない。構造上、得意な場面と不得意な場面がはっきりしている。
| 場面 | 向くか | 理由 |
|---|---|---|
| 設備投資の長期資金 | 向く | 期間が10年から20年まで取れる自治体があり、固定金利で据置も置ける |
| 創業時の資金 | 向く | 創業向けの資金が各自治体に置かれ、保証料の補助や無担保の設定がある |
| 外部要因で売上が落ちたとき | 向く | 経営安定の系統が用意され、認定を取れば別枠が立つことがある |
| 今日明日の資金繰り | 向かない | 認定や審査、保証承諾を経るため、手続きに時間がかかる |
| 対象外の業種 | 使えない | 農林漁業、金融業の一部、学校法人、宗教法人などは信用保証の対象外 |
| 延滞や法的手続中 | 使えない | 協会が保証を利用できない状態として明示している |
とくに注意したいのは、急ぎの資金繰りに向かないことである。制度融資は、自治体の要件確認、協会の保証審査、金融機関の融資審査という三段を通る。市区町村長の認定が必要な資金なら、その前に認定の手続きが加わる。日数が読めない以上、当座の支払いを制度融資で埋める前提は立てにくい。
一方で、長期・固定・低利という条件は、ほかの調達手段では得にくい。東京信用保証協会は、一般融資の保証について原則として運転・設備資金ともに10年以内とし、さらに長期の資金を希望する場合には設備20年以内・設備以外15年以内の長期経営資金保証制度があると案内している。プロパー融資と保証付融資を併用することで借入枠の拡大が図れるとも説明されている。
日本政策金融公庫との関係
制度融資と並んでよく比べられるのが日本政策金融公庫の融資である。両者は競合するだけでなく、仕組みのうえでつながってもいる。信用保証協会が引き受ける保証の第3号は、金融機関が日本政策金融公庫の委託を受けて中小企業者等に貸付けを行った場合の保証債務を対象にしている。また、信用保証料は日本政策金融公庫に支払う信用保険料にも充てられている。
実務上の違いは、貸し手が誰かという点に尽きる。公庫は自ら貸すため、保証協会の保証も信用保証料も要らない。制度融資は民間金融機関が貸すため、保証と保証料が付く。その代わり、取引のある銀行との関係が深まり、プロパー融資への道がつながりやすい。
創業の局面でどちらを選ぶかという比較は、日本政策金融公庫と制度融資の比較で扱っている。
よくある誤解
自治体が貸してくれるわけではない
制度融資という呼び方から、自治体が資金を出していると受け取られることがある。実際に貸すのは金融機関である。自治体が出しているのは、貸付原資の預託、利子補給、保証料の補助、損失補償といった形の費用負担であり、融資そのものの判断には関わらない。
保証料は利息の一部ではない
信用保証料は保証協会に払う費用であって、金融機関に払う利息ではない。埼玉県は、利子補給で利率を下げたうえで、融資実行時には別途、信用保証料が必要ですと注記している。利率が低いことと、総負担が小さいことは別である。
保証が付いても返済義務は消えない
保証協会が保証しているのは金融機関に対する債務であって、事業者の返済義務が軽くなるわけではない。返済できなくなった場合、協会が金融機関に代位弁済したうえで、協会が求償権を持つ立場になる。協会が利用できない相手として、代位弁済先で求償債務が残っている場合を挙げているのは、この関係が続くからである。
要件を満たせば借りられるわけではない
自治体の要項に書かれた条件は、申し込める条件であって、借りられる条件ではない。保証の諾否は協会が、融資の可否は金融機関が判断する。協会のリーフレットも、金融機関および協会による審査の結果、希望に添えない場合があるとあらかじめ断っている。
保証料は後から返ってくることがある
信用保証料は融資実行時にまとめて払う形が基本だが、繰上返済などで保証期間が短くなった場合には返戻の手続きがある。東京信用保証協会は、信用保証料の返戻手続として、返戻となるケースと手続の流れを別に案内している。分割支払や、既存の保証料との差引計算の案内も置かれている。払って終わりではなく、条件が変われば精算される費用だということである。
制度融資は一種類ではない
同じ都道府県のなかでも、資金は十数本置かれていることが多い。千葉県は資金を3つの性格に仕分けて16本置いており、埼玉県は資金別チラシを目的別に並べている。どれを選ぶかで、利率も限度額も据置も変わる。制度融資という一つの商品があるのではなく、自治体ごとに資金の束がある、と捉えたほうが実態に近い。
制度融資を使う前に押さえておくこと
制度融資は、自治体が条件を決め、信用保証協会が保証し、金融機関が貸す三者の仕組みである。協会の区域が法律で都道府県の大きさに区切られているため、都道府県ごとに別の商品になる。
利率が低い理由と保証料が低い理由は別である。利率は預託や利子補給で下がり、保証料は自治体の補助と協会の制度融資向け料率で下がる。東京都制度融資については、協会が料率の上限を1.49%に抑えていると公表している。
保証料率は、責任共有制度の対象かどうかで表が分かれ、対象なら中小企業信用リスク情報データベースによる9区分で決まる。貸借対照表を作成していない場合は区分5が適用される。
申込から実行までは保証申込、保証審査、保証承諾、融資実行、返済の5段階である。どこで止まるかは段階ごとに違い、要件を満たしていることは実行を意味しない。
この記事で扱った数値と条件は、信用保証協会法の条文、東京信用保証協会が公表している案内、および主要5都府県が令和8年度について公表している資料から読み取れる範囲に限っている。審査の通過率や申込から実行までの日数は、いずれの機関も公表していないため扱っていない。資金の条件は年度の途中でも書き換わるので、動き出す前に所在地の自治体と信用保証協会、取引のある金融機関の案内を順に当たってほしい。この記事は公表資料の整理であり、融資が受けられること、ここに書いた利率が適用されること、保証が承諾されることのいずれも約束するものではない。