信用保証協会の保証付融資は、借りる側から見ると「保証料を払って銀行から借りる」だけの話に見えます。けれど実際には、中小企業者・金融機関・信用保証協会の三者に加えて、その後ろに株式会社日本政策金融公庫がいる四層の仕組みです。保険の種類は法律で11種類に分かれ、てん補率は70〜90%の幅があり、保証の枠は制度ごとに別々に数えます。この記事では、仕組みの全体像と、実務で判断に効く数字を、法令と公表資料だけで一枚に整理します。
- 信用保証協会は信用保証協会法(昭和28年法律第196号)にもとづく法人で、1937年8月に設立された東京信用保証協会が最初です。
- 保証の後ろには中小企業信用保険があり、保証協会は日本政策金融公庫から代位弁済額の70〜90%を保険金として受け取ります。
- 保険の種類は法3条から3条の11までの11種類で、保険価額の上限は2,000万円から10億円まで分かれています。
- 2007年10月に導入された責任共有制度により、原則として金融機関も一定のリスクを負います。対象外の制度が13項目あります。
- 保証料率は9区分。制度によっては区分によらない料率が使われます。
信用保証協会とは何か
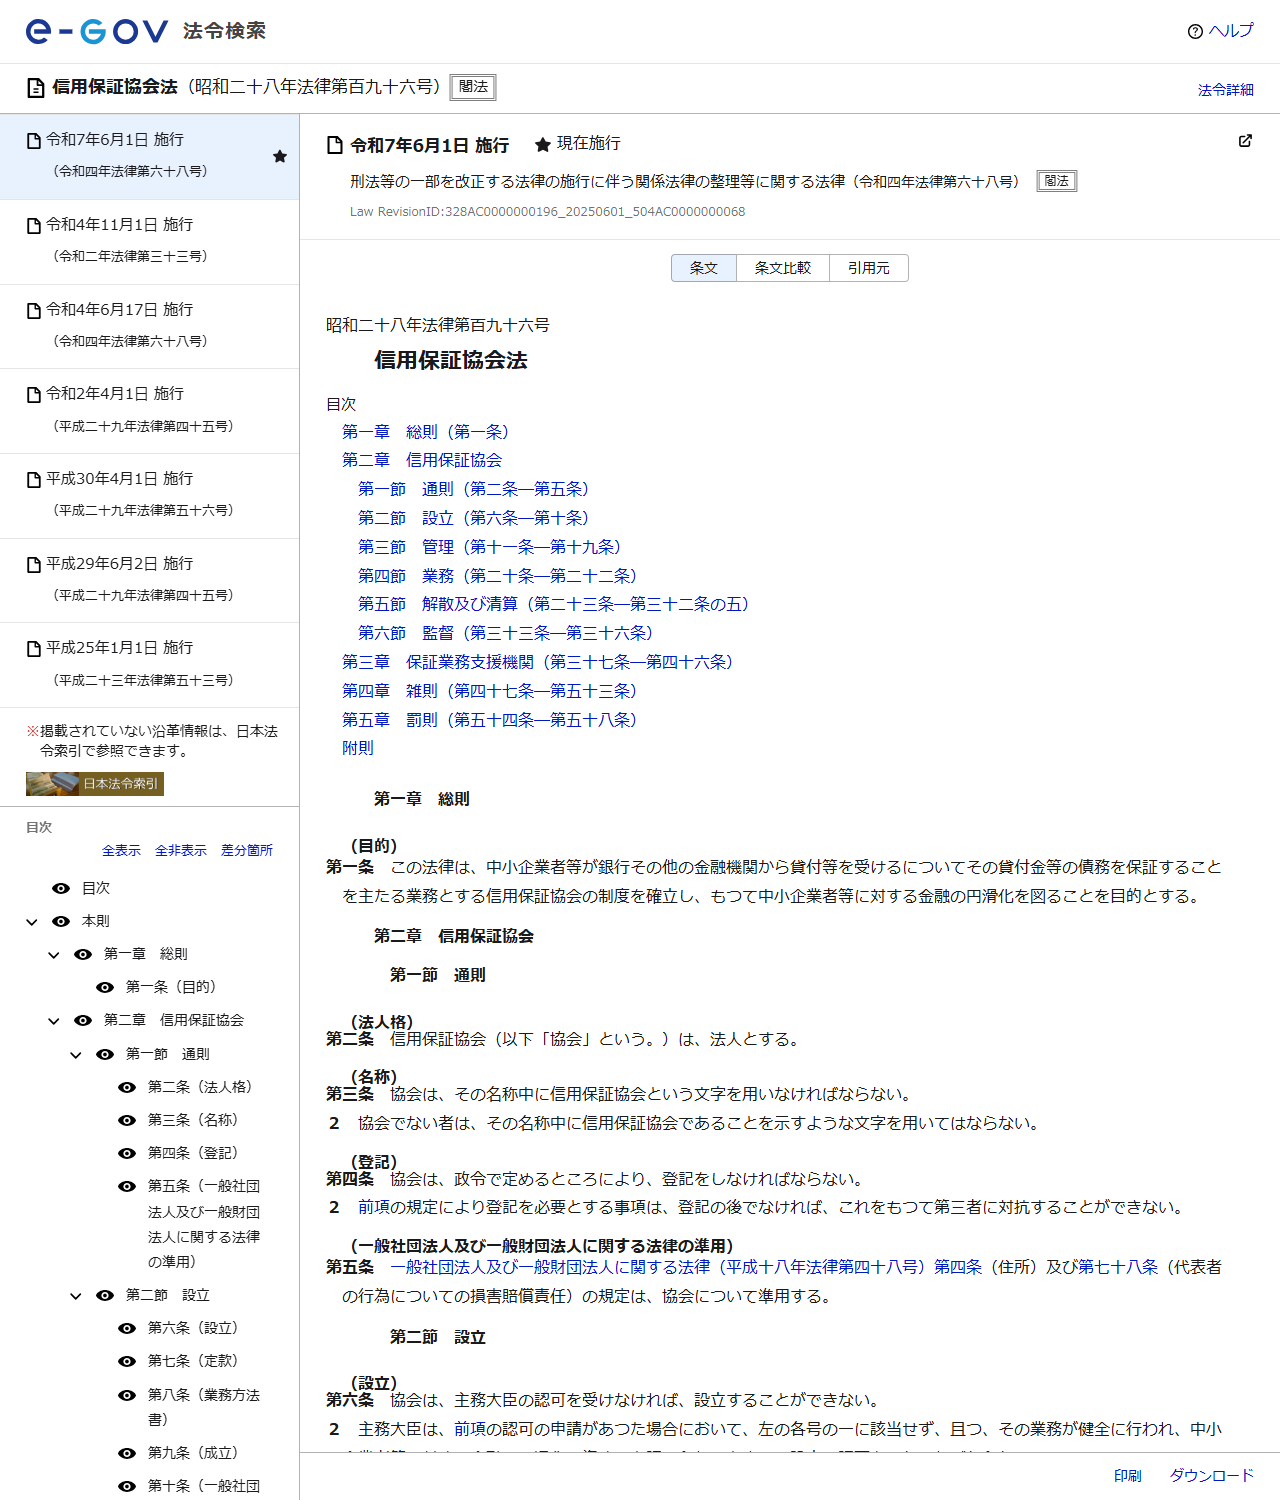
信用保証協会は、信用保証協会法にもとづいて設立された法人です。株式会社でも行政機関でもなく、この法律のためだけに用意された法人格です。e-Gov法令検索で確認すると、法律の制定は昭和28年(1953年)8月で、それ以前から各地に任意団体としての保証協会が存在していました。
全国信用保証協会連合会が公表している沿革によると、わが国初の信用保証協会として社団法人東京信用保証協会が設立されたのは1937年8月です。信用保証協会法より16年早く、制度の実態が先に動いていました。
信用保証制度の沿革(全国信用保証協会連合会の公表内容)
- 1937年8月わが国初の信用保証協会として、社団法人東京信用保証協会設立
- 1948年8月中小企業金融対策大綱(信用保証制度の活用)閣議決定
- 1950年12月中小企業信用保険法公布・施行(信用保険制度創設)
- 1951年1月全国信用保証協会協議会創立
- 1953年8月信用保証協会法公布・施行
- 1955年7月社団法人全国信用保証協会連合会創立
- 1958年7月中小企業信用保険公庫設立
- 1963年7月中小企業基本法公布・施行
- 2006年4月保証料率の弾力化実施
- 2007年10月責任共有制度導入
- 2008年9月信用保証協会法改正(業務追加)
- 2008年11月全国信用保証協会連合会が保証業務支援機関に指定
- 2013年4月全国信用保証協会連合会が一般社団法人へ移行
- 2018年4月信用保証協会法改正(経営支援と金融機関連携)
なお、1937年から1950年までの13年間は、信用保証協会は存在していたものの、国の再保険の仕組みがありませんでした。中小企業信用保険法の公布・施行は1950年12月です。保証だけで走っていた時期と、保険が付いてからの時期では、制度が引き受けられるリスクの大きさが違います。
この年表を読むと、制度が2つの時期に大きく動いたことが分かります。2006年の保証料率の弾力化と2007年の責任共有制度の導入が1つめ、2018年の信用保証協会法改正が2つめです。前者は「料率も負担も一律ではなくする」方向、後者は「保証だけでなく経営支援もする」方向の変更です。
三者の関係と、その後ろにある公庫
全国信用保証協会連合会は、信用保証制度を「基本的に中小企業・小規模事業者の方、金融機関、信用保証協会の三者が当事者である」と説明しています。ただし、この三者の後ろにもう一層あります。
信用補完制度の四層
中小企業者
金融機関から借り、信用保証協会に保証料を払う。
金融機関
信用保証書を受けて融資する。責任共有制度の対象なら一定のリスクを負う。
信用保証協会
保証人として立ち、返済が滞れば代位弁済する。公庫へ保険料を払う。
日本政策金融公庫
保証協会との保険関係の保険者。代位弁済額の70〜90%を保険金として支払う。
この四層の全体を信用補完制度と呼びます。同連合会は、信用補完制度が「信用保証協会による保証と、国が出資する日本政策金融公庫による再保険が連結した制度」として運営されていると説明しています。
借りる側から見ると公庫は見えません。しかし保証の条件や料率の決まり方は、この保険の仕組みに引っ張られています。保証協会が「この制度ではここまで」と言うときの根拠が、中小企業信用保険法にあることは少なくありません。
プロパー融資との違い
金融機関が保証協会の保証を付けずに融資するのがプロパー融資です。保証付融資との違いは、返済が滞ったときに誰が損失を負うかにあります。
| 項目 | 保証付融資 | プロパー融資 |
|---|---|---|
| 保証人 | 信用保証協会が保証する | 保証協会は関与しない |
| 信用保証料 | かかる | かからない |
| 審査 | 金融機関と信用保証協会の両方 | 金融機関のみ |
| 返済が滞ったとき | 保証協会が代位弁済し、求償権を持つ | 金融機関が直接回収する |
| 金融機関のリスク | 責任共有制度の対象なら一部を負う | 全部を負う |
保証付融資は審査が2つあるぶん時間がかかります。そのかわり、金融機関にとってのリスクが下がるため、実績や担保が足りない会社でも融資が通る余地が生まれます。保証料は、この余地をつくるための費用です。
保険は法律で11種類に分かれている
中小企業信用保険法は、保険の種類を3条から3条の11までの11か条で定めています。それぞれに保険価額の上限が置かれており、金額は2,000万円から10億円まで大きく違います。
| 保険の種類 | 条 | 保険価額の上限 | てん補率 |
|---|---|---|---|
| 普通保険 | 3条 | 2億円(組合等4億円) | 70% |
| 無担保保険 | 3条の2 | 8,000万円 | 80% |
| 特別小口保険 | 3条の3 | 2,000万円 | 80% |
| 流動資産担保保険 | 3条の4 | 2億円 | 80% |
| 公害防止保険 | 3条の5 | 5,000万円(組合等1億円) | 80% |
| エネルギー対策保険 | 3条の6 | 2億円(組合等4億円) | 80% |
| 海外投資関係保険 | 3条の7 | 2億円(組合等4億円) | 80% |
| 新事業開拓保険 | 3条の8 | 2億円(組合等4億円) | 80% |
| 事業再生保険 | 3条の9 | 2億円 | 80% |
| 特定社債保険 | 3条の10 | 4億5,000万円 | 80% |
| 特定支払契約保険 | 3条の11 | 10億円 | 70% |
てん補率は法5条が定めています。原則70%で、「無担保保険、特別小口保険、流動資産担保保険、公害防止保険、エネルギー対策保険、海外投資関係保険、新事業開拓保険、事業再生保険及び特定社債保険にあつては、百分の八十」とされています。この列挙に入っていない普通保険と特定支払契約保険が70%です。
目を引くのは特定支払契約保険の10億円です。これは売掛金債権等を金融機関等が買い取る契約(特定支払契約)に係る保険で、融資の保証とは性格が違います。次に大きいのが特定社債保険の4億5,000万円で、社債の私募発行に対応したものです。
この表は保険価額の上限です。利用者から見た保証の限度額とは別の数字で、保証の限度額は各信用保証協会が案内しています。たとえば普通保証は2億円、無担保保証は8,000万円とされています。
11種類の保険を「使いみち」で読む
表2の11種類は、金額の大小ではなく資金の使いみちで分かれています。条文には、それぞれどんな費用に充てる資金かが書き込まれています。
| 保険 | 条文が対象としている資金・取引 |
|---|---|
| 流動資産担保保険 | 保証について、中小企業者の流動資産(取引の相手方である事業者に対する売掛金債権その他の経済産業省令で定める債権および棚卸資産に限る)のみを担保として提供させるもの |
| 公害防止保険 | 公害防止施設の設置の費用、工場または事業場の公害防止のためにする移転の費用その他の公害防止に要する費用で経済産業省令で定めるもの |
| エネルギー対策保険 | エネルギーの使用の合理化に資する施設、または非化石エネルギーを使用する施設の設置の費用で経済産業省令で定めるもの |
| 海外投資関係保険 | 外国法人と永続的な経済関係を持つための当該法人の株式その他の持分の取得その他の海外直接投資の事業に要する資金で経済産業省令で定めるもの |
| 新事業開拓保険 | 新商品または新技術の研究開発または企業化に要する費用、需要の開拓に要する費用その他の新たな事業の開拓に要する費用で経済産業省令で定めるもの |
| 事業再生保険 | 再生中小企業者の原材料の購入のための費用その他の事業の継続に欠くことができない費用で経済産業省令で定めるもの |
| 特定社債保険 | 中小企業者が発行する社債(金融商品取引法2条3項に規定する有価証券の私募によるものに限り、短期社債を除く)のうち政令で定める金融機関が引き受けるもの |
| 特定支払契約保険 | 特定支払契約(売掛金債権等を有する事業者に対して金融機関等が譲受けその他の行為に基づき金銭を支払うことを約する契約)に係る特定支払債務 |
この並びを見ると、いくつかのことが分かります。
第一に、公害防止保険とエネルギー対策保険は設備投資のための枠です。公害防止施設の設置だけでなく、公害防止のための工場・事業場の移転費用まで条文に書かれています。エネルギー対策保険は「エネルギーの使用の合理化」と「非化石エネルギーを使用する施設」の2つを対象にしており、省エネと燃料転換の両方が入ります。
第二に、新事業開拓保険は研究開発だけでなく「需要の開拓に要する費用」も対象にしています。新しい商品をつくる費用と、それを売るための費用の両方が条文の範囲に入っているということです。
第三に、事業再生保険は使いみちがかなり絞られています。「原材料の購入のための費用その他の事業の継続に欠くことができない費用」という書き方で、再建のための新規投資ではなく、事業を止めないための資金が想定されています。
第四に、流動資産担保保険の条文は担保の中身を限定しています。「流動資産のみを担保として提供させるもの」で、その流動資産は売掛金債権その他の省令で定める債権と棚卸資産に限られます。不動産を併せて担保に入れる形はこの保険の対象外です。
これらの保険に対応する保証制度を実際に扱っているかどうかは、信用保証協会によって異なります。条文に保険があることと、自分の地域の協会が商品として用意していることは別です。利用を検討するなら、所在地の協会の「保証制度のご案内」を確認してください。
「再生中小企業者」とは誰か
事業再生保険の対象は「再生中小企業者」です。この言葉は法2条4項で定義されています。
この法律において「再生中小企業者」とは、次の各号のいずれにも該当する中小企業者をいう。
一 次のいずれかに該当する者
イ 再生事件又は更生事件が係属している者
ロ 民事再生法第百八十八条第一項の規定に基づき再生手続終結の決定を受けた者(再生計画が遂行された場合その他の経済産業省令で定める場合を除く。)
二 再生計画の認可又は更生計画の認可の決定が確定した後三年を経過していない者中小企業信用保険法2条4項(抜粋。e-Gov法令検索で2026年10月6日に確認)
1号と2号の両方に当てはまる必要があります(「いずれにも該当する」)。手続きが係属している、または再生手続終結の決定を受けたうえで、認可の決定が確定してから3年を経過していない、という条件です。
裏返すと、認可から3年を過ぎると再生中小企業者ではなくなります。事業再生保険という特別な枠が使えるのは、再建の初期に限られるという設計です。
認定を受けられる8つの事由(法2条5項)
セーフティネット保証の「1号」「5号」といった呼び方は、法2条5項の号の番号から来ています。条文は8つの事由を並べており、全国信用保証協会連合会が公表している1号〜8号の分類はこの各号に対応します。
条文を読むと、8つは3つの性格に分けられます。
法2条5項の8号を性格で分ける
取引先に起因するもの(1号・2号)
1号は、破産手続開始・再生手続開始・更生手続開始・特別清算開始の申立てなどが生じた事業者に対する売掛金債権等の回収が困難であること。2号は、取引の相手方などが事業活動の制限を実施していることによる取引数量の減少などです。
災害・業況に起因するもの(3号・4号・5号)
3号は突発的な事由による特定の業種かつ特定の地域、4号は特定の地域、5号は特定の業種という切り方です。5号の条文には「主要な原材料等の供給の著しい減少、需要の著しい減少」が挙げられています。
金融機関に起因するもの(6号・7号・8号)
6号は破綻金融機関等との金融取引、7号は支店の削減等による経営の相当程度の合理化に伴う金融取引の調整、8号は貸付債権の譲渡です。
2号の条文には、さらにイ・ロ・ハの3つの類型が置かれています。イは当該事業者と直接取引を行う中小企業者、ロは当該事業者の事業活動に相当程度依存している相当数の中小企業者、ハは経済産業大臣が指定する「指定地域」内に事業所を有する相当数の中小企業者です。直接の取引先でなくても、依存度や地域によって対象になりうるという書き方になっています。
3号と4号の違いも条文で読み分けられます。どちらも「災害その他の突発的に生じた事由」が出発点ですが、3号は業種と地域の両方で絞り、4号は地域だけで絞ります。4号のほうが対象が広いのはこのためです。実務では4号の利用が多く、中小企業庁も4号のページに現在の指定案件を一覧で掲げています。
8号は、貸付債権が特定協定銀行または株式会社産業再生機構に譲渡されたことによる事由です。条文は、対象を「適切な事業計画を有することその他の経済産業大臣が定める基準に適合することによりその事業の再生が可能と認められるもの」に限っています。8号だけは再生可能性の判断が条文に入っています。
てん補率は制度によって70〜90%に動く
原則のてん補率は70%または80%ですが、制度によって引き上げられます。全国信用保証協会連合会は、保険について「代位弁済額の70〜90%(この率を保険填補率といいます。)を保険金として(株)日本政策金融公庫から信用保証協会が受領」する仕組みと説明しています。
| 保証の区分 | 普通保険 | 無担保保険 | 根拠 |
|---|---|---|---|
| 一般保証 | 70% | 80% | 法3条2項・3条の2第2項 |
| 経営安定関連保証(セーフティネット保証) | 80% | 80% | 法13条が70%を80%に読み替え |
| 危機関連保証 | 90% | 90% | 法16条が70%・80%とも90%に読み替え |
この数字は借りる側が直接負担するものではありません。しかし制度としての踏み込みの強さを示す指標になります。国が危機と認めた局面で90%まで上げるという設計です。危機関連保証の詳細は危機関連保証にまとめています。
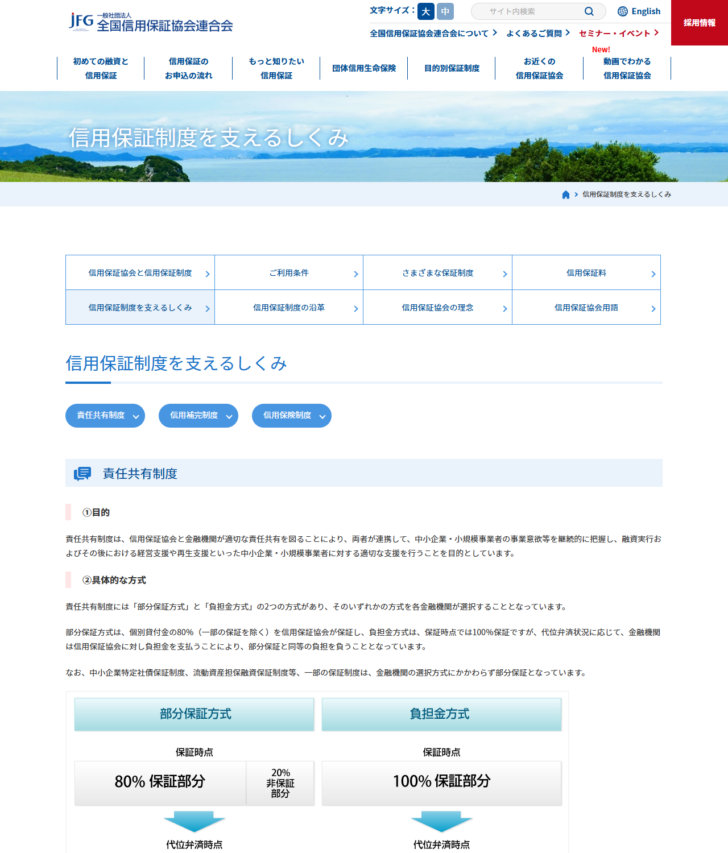
責任共有制度は2つの方式がある
2007年10月に導入された責任共有制度により、原則として金融機関も一定のリスクを負うようになりました。全国信用保証協会連合会は、2つの方式を公表しています。
責任共有制度の2方式
部分保証方式
個別貸付金の80%(一部の保証を除く)を信用保証協会が保証します。残りは金融機関の負担です。
負担金方式
保証の時点では100%保証ですが、代位弁済の状況に応じて金融機関が負担金を支払います。
どちらの方式を採るかは金融機関が選びます。借りる側から見ると、部分保証方式でも100%の融資が受けられる点は変わりません。違いは、損失が出たときに金融機関がどう負担するかです。
同連合会は、責任共有制度から除外される保証制度として13項目を列挙しています。セーフティネット保証1号〜4号・6号、災害関係保証、創業関連保証、小口零細企業保証などが挙げられています。セーフティネット保証でも5号は除外の列挙に入っていません。号によって扱いが分かれる点に注意してください。
除外されるということは、保証協会が全部を保証するということです。そのぶん金融機関は貸しやすくなりますが、同時に保証料率も責任共有の対象かどうかで変わります。料率表を見るときは、責任共有の対象・対象外のどちらの列を見ているかを確かめてください。
責任共有制度の対象外になる保証
全国信用保証協会連合会は、責任共有制度から除外される保証制度を13項目で列挙しています。公表されている例として挙げられているのは、セーフティネット保証1号〜4号・6号、災害関係保証、創業関連保証、小口零細企業保証などです。
この並びには一貫した考え方があります。外部の事情で急に資金が必要になった場合と、実績がまだない創業期、そして規模の小さい事業者です。金融機関にリスクを負わせると融資が出にくくなる場面を、制度の側で外していると読めます。
注意したいのは、セーフティネット保証でも5号は除外の例として挙げられていないことです。1号〜4号・6号という書き方になっており、5号と7号・8号は別の扱いです。「セーフティネット保証だから100%保証」と一括りにはできません。
利用する側から見て効いてくるのは保証料率です。責任共有の対象か対象外かで料率表の列が変わります。同じ会社・同じ決算内容でも、使う制度が違えば料率が違うということです。料率の見積もりを見るときは、どの制度にもとづく数字なのかを先に確かめてください。料率表の構成は信用保証料の計算方法で扱っています。
「保険の上限」と「保証の限度額」が違う理由
調べていて混乱しやすいのが、同じ制度について2つの数字が出てくることです。法律に書かれているのは保険価額の上限で、保証協会のパンフレットに載っているのは保証の限度額です。
2つの数字はどこで使われるか
保険価額の上限
信用保証協会と日本政策金融公庫の保険関係の上限。中小企業信用保険法3条〜3条の11と、施行令5条2項が定めています。
保証の限度額
中小企業者から見た保証してもらえる額の上限。各信用保証協会が案内しています。普通保証2億円、無担保保証8,000万円など。
実際に保証される額
上限ではなく審査の結果です。事業の内容、資金の使いみち、返済の見通しで決まります。
中小企業庁の危機関連保証制度のページは、この2つを並べて示しています。「一般保証限度額」として普通保証2億円以内・無担保保証8,000万円以内・無担保無保証人保証2,000万円以内、「別枠保証限度額」として同じ3つの額が掲げられ、その合計が上限になる形です。法令の保険価額の上限(4億円・1億6,000万円・4,000万円)と、ちょうど対応しています。
記事や資料を読むときは、どちらの数字を指しているのかを見分けてください。「2億円」と「4億円」が同じ制度について書かれていても、矛盾しているとは限りません。通常枠だけを指しているか、別枠を含む上限を指しているかの違いです。
「保険料率」と「保証料率」は別の数字
もう1つ混同されやすいのが料率です。中小企業信用保険法施行令3条・4条には0.41%や0.19%という数字が出てきますが、これは中小企業者が払う信用保証料率ではありません。
| 項目 | 保険料率 | 信用保証料率 |
|---|---|---|
| 誰が誰に払うか | 信用保証協会が日本政策金融公庫に払う | 中小企業者が信用保証協会に払う |
| 決める主体 | 法律と政令(法14条・17条、施行令3条・4条) | 各信用保証協会(9区分の料率体系など) |
| 経営安定関連保証・危機関連保証の場合 | 普通保険・無担保保険 年0.41%(特殊保証は0.35%)、特別小口保険 年0.19%(同0.15%) | 制度ごとの特別料率。危機関連保証について中小企業庁は0.8%以内としている |
| 法律上の上限 | 年2%以内(法14条・17条) | 法律に上限の定めはなく、協会が公表する料率表による |
保険料率には法律に年2%という上限が置かれています。法14条と法17条が、経営安定関連保証・危機関連保証に係る保険料の額を「保険金額に年百分の二以内において政令で定める率を乗じて得た額」としているためです。実際の率は政令で0.41%などに設定されています。
一方、中小企業者が払う信用保証料率は各協会が料率表で公表しています。条文の数字を見て「保証料は0.41%らしい」と読むのは誤りです。混同したまま資金計画を立てると、実際の負担と合いません。
誰が使えるか
全国信用保証協会連合会は、信用保証制度が「原則として中小企業信用保険法に定める中小企業・小規模事業者の方を対象としています」としたうえで、企業規模を業種別の表で公表しています。判定は「資本金または常時使用する従業員数のいずれか一方」が該当すればよい形です(個人事業主の場合は従業員数で判定)。
| 業種 | 資本金 | 従業員数 |
|---|---|---|
| 製造業等(建設業、運送業、不動産業を含む) | 3億円以下 | 300人以下(20人以下) |
| ゴム製品製造業(自動車又は航空機用タイヤ及びチューブ製造業並びに工業用ベルト製造業を除く) | 3億円以下 | 900人以下(20人以下) |
| 卸売業 | 1億円以下 | 100人以下(5人以下) |
| 小売業・飲食業 | 5千万円以下 | 50人以下(5人以下) |
| サービス業 | 5千万円以下 | 100人以下(5人以下) |
| ソフトウェア業・情報処理サービス業 | 3億円以下 | 300人以下(20人以下) |
| 旅館業 | 5千万円以下 | 200人以下(20人以下) |
| 医業を主たる事業とする法人 | — | 300人以下(20人以下) |
一般的な中小企業の定義では出てこない行が3つ混じっています。ゴム製品製造業は従業員900人、ソフトウェア業・情報処理サービス業は資本金3億円、旅館業は従業員200人という行です。システム開発会社が「サービス業だから資本金5千万円まで」と判断して諦めるのは、この行を見落としているためです。
組合についても注記があります。「組合は、当該組合が保証対象事業を営むもの、または、その構成員の3分の2以上が保証対象事業を営んでいれば対象となります」。
保証の枠は「通常」と「別枠」に分かれる
保証の限度額は1本ではありません。中小企業信用保険法12条と15条が、経営安定関連保証と危機関連保証について、それぞれ別に数える構造を定めているためです。
| 枠 | 普通保険 | 無担保保険 | 特別小口保険 |
|---|---|---|---|
| 通常の枠(法3条・3条の2・3条の3) | 2億円(組合等4億円) | 8,000万円 | 2,000万円 |
| 別枠を含む上限(施行令5条2項) | 4億円(組合等8億円) | 1億6,000万円 | 4,000万円 |
別枠を使うには、本店(個人は主たる事業所)の所在地を管轄する市町村長または特別区長の認定が要ります。通常の枠を使い切っていても、認定が取れる状況なら枠はまだ残っています。資金繰りが厳しくなったときに、一般保証の残枠だけを見て判断しないでください。
なお、中小企業庁は危機関連保証について「危機関連保証と経営安定関連保証を併用する場合、それぞれに対して別枠保証限度額が付与される」としています。通常枠、セーフティネット保証の別枠、危機関連保証の別枠という3層になります。
代表的な5つの制度
保証制度は数多くありますが、枠の考え方で整理すると5つに集約できます。
枠の系統で分けた5つの制度
5つを同じ軸で並べた比較は信用保証協会の保証制度5つを比較にまとめています。
目的別の保証制度
枠の系統とは別に、資金の使いみちや調達の形に対応した制度もあります。全国信用保証協会連合会が「さまざまな保証制度」として公表しているものから4つ挙げます。
| 制度 | 内容 | 公表されている条件 |
|---|---|---|
| 流動資産担保融資保証制度(ABL保証) | 売掛債権や棚卸資産を担保として金融機関から借入を行う際に保証を行う制度。不動産担保への依存を減らす目的で平成19年8月より取り扱い | 保証限度額2億円/保証期間1年以内/保証人不要/保証料率 年0.68% |
| 小口零細企業保証制度 | 小規模企業者を対象として創設。責任共有制度の対象外 | 保証限度額2,000万円/原則として担保・連帯保証人不要 |
| 借換保証制度 | 複数の保証付融資の債務一本化等を促進し、月々の返済額の軽減等を推進する制度 | 条件は協会の案内による |
| 特定社債保証制度 | 社債の発行により資金調達の円滑化を図り、資本市場から直接資金調達を行う中小企業・小規模事業者向け | 保証限度額4億5,000万円/保証期間7年以内/保証人不要/保証料率0.45%〜1.90% |
ABL保証の年0.68%という料率は、9区分の料率体系の中位に近い水準です。売掛債権や在庫を担保に出せる会社なら、一般保証より有利になることがあります。特定社債保証制度の0.45%〜1.90%という幅は、9区分の料率体系の幅とつながる水準です。
保証料の決まり方
信用保証料は、全国信用保証協会連合会によると「9つの料率区分」で決まります。東京信用保証協会は、中小企業信用リスク情報データベース(CRD)により確定決算の内容を評価して区分を決定すると説明しています。2006年4月の「保証料率の弾力化」が、この9区分の出発点です。
算式も公表されています。満期一括返済の場合は、貸付金額に料率と保証期間(月数)を掛けて12で割り、円未満を切り捨てます。分割返済の場合は、その結果にさらに分割係数を掛けます。分割係数は、2回以上6回以下が0.70、7回以上12回以下が0.65、13回以上24回以下が0.60、25回以上が0.55(いずれも均等分割)です。
同協会の計算例では、貸付金額1,200万円・料率年1.15%・保証期間24か月の場合、満期一括返済なら276,000円、24回の均等分割返済なら165,600円になります。返済方法を変えるだけで11万円の差です。計算の手順と割引の扱いは信用保証料の計算方法にまとめています。
割引もあります。東京信用保証協会は、担保を提供した場合に0.1%、会計参与を設置している旨の登記書類または公認会計士・監査法人の監査報告書の写しを提出した場合に0.1%の割引を行うとしています。ただし個人事業者、組合、医療法人、NPO法人等は対象外です。
割増もあります。全国信用保証協会連合会は「事業者選択型経営者保証非提供制度をご利用の場合には割増となります」としています。経営者保証を外す選択には、料率の上乗せという対価があるという設計です。
保証人と経営者保証の扱い
保証人を求めるかどうかは、保険の種類によって条文の書き方が違います。
| 保険 | 条文の書き方 | 意味 |
|---|---|---|
| 無担保保険(3条の2) | 「担保(当該中小企業者が貸借対照表、損益計算書その他の書類を金融機関に提出することその他の経済産業省令で定める要件を備えている者(法人に限る。)以外の者である場合にあつては、保証人の保証を除く。)を提供させないもの」 | 省令の要件を備えた法人かどうかで、保証人の保証が「担保」に含まれるかが変わる |
| 特別小口保険(3条の3) | 「担保(保証人の保証を含む。)を提供させないもの」 | 条件なしで、保証人の保証も提供させない |
無担保保険の括弧書きが指す「経済産業省令で定める要件」は、中小企業信用保険法施行規則4条の2に5つ並んでいます。要点は次のとおりです。
施行規則4条の2が定める要件(要約)
- 1号 書類の提出実績申込日以前2年間(設立から2年未満ならその期間)に、貸借対照表、損益計算書その他の財産・損益・資金繰りの状況を示す書類を、金融機関の求めに応じて提出していること。
- 2号 代表者との関係直前の決算の貸借対照表上、代表者への貸付金その他の金銭債権(事業の実施に必要なものと少額のものを除く)がなく、損益計算書上、代表者への役員報酬・賞与・配当その他の金銭の支払が社会通念上相当と認められる額を超えていないこと。
- 3号 財務の水準貸借対照表上の純資産の額が零以上であること、または直前2期の損益計算書上の経常利益の額に減価償却費を加えた額が連続して零未満でないこと。
- 4号 誓約申込日以降も書類を提出すること、2号の状態を維持することを誓約する書面を提出していること。
- 5号 保証料率の取扱い保証料の料率の引上げに関する政令上の取扱いに係る条件。
2号と3号は決算書の中身そのものを見る要件です。代表者への貸付金が残っているだけで外れます。社長個人の立替や仮払いを役員貸付として処理したまま決算を締めている会社は、ここで止まります。3号が求める純資産の水準も、債務超過の状態では満たせません。
設立直後の会社には緩和があります。条文は、設立事業年度の決算書がない者は1号から3号までを、その次の事業年度の決算書がない者は3号を、それぞれ除くとしています。
申込みから実行までの流れ
保証付融資を受けるまで
- ① 制度を決める認定が要る別枠か、認定の要らない通常枠か。別枠なら指定の有無を先に確かめます。
- ② 必要書類をそろえる決算書、試算表、資金繰り表、登記事項証明書、納税証明書など。別枠なら売上高計算書と挙証資料も要ります。
- ③ (別枠の場合)市区町村で認定を受ける本店(個人は主たる事業所)の所在地を管轄する窓口です。事前予約制の自治体が多くあります。
- ④ 金融機関または信用保証協会へ申し込む多くの場合、金融機関が保証協会への手続きを進めます。保証協会の窓口へ直接相談することもできます。
- ⑤ 審査を受ける事業の内容、資金の使いみち、返済の見通しが見られます。保証料率の区分もここで決まります。
- ⑥ 保証決定・信用保証書の交付保証が決まると、信用保証書が金融機関へ交付されます。
- ⑦ 融資の実行と信用保証料の支払い融資が実行され、信用保証料を支払います。分割払いに対応している協会もあります。
認定が要る制度では、③が入るぶん日数がかかります。認定書には有効期間があり、認定した自治体が定めています。金融機関との話がまとまる前に認定だけ取ってしまうと、期間が切れて取り直しになることがあります。順序はセーフティネット保証の認定申請で整理しています。
返せなくなったときに何が起きるか
返済が続かなくなった場合、信用保証協会が金融機関に対して立替払いを行います。これが代位弁済です。同連合会は、代位弁済された分について、実情に即して中小企業・小規模事業者から信用保証協会へ返済してもらうことになると説明しています。
債務は消えません。返す相手が金融機関から信用保証協会に変わります。中小企業信用保険法7条は、代位弁済をした場合に信用保証協会は「その求償に努めなければならない」と定めています。
回収業務は債権回収会社に委託できます。法5条2号が、債権管理回収業に関する特別措置法2条3項に規定する債権回収会社への委託を条文に織り込んでいます。同連合会は、回収業務の一部を保証協会債権回収株式会社に業務委託していること、同社が平成13年4月10日に営業を開始し、令和8年4月時点で全国11営業所が設置されていることを公表しています。
この先の扱いは代位弁済と求償権で詳しく扱っています。
回収委託費用という仕組み
代位弁済のあと、保証協会が債権回収会社へ回収を委託した場合、その費用の扱いも法律に書かれています。法5条2号は、求償権を行使して取得した額から「当該委託に要する費用(経済産業省令で定める方法により算出する費用に限る。以下「回収委託費用」という。)に相当する額を控除した残額」を保険金の計算に使うとしています。
この算出方法は、独立した省令で定められています。e-Gov法令検索には「中小企業信用保険法第五条及び第八条の回収委託費用の算出方法に関する省令」(平成13年経済産業省令第132号)が登録されています。委託費用の計算方法だけのために省令が1本用意されているということです。
借りる側から見ると直接の関係はありません。しかし、回収を外部に委託する前提が法令に織り込まれていることは知っておく価値があります。代位弁済後に債権回収会社から連絡が来ても、それは制度の中の正規の流れです。ただし、保証協会や債権回収会社の名をかたった架空請求への注意喚起も出ています。連絡が来たら、請求書に書かれた番号ではなく公式サイトの連絡先から確認してください。
2018年の法改正で業務が広がった
全国信用保証協会連合会の沿革には、信用保証協会法の改正が2回記録されています。2008年9月の「業務追加」と、2018年4月の「経営支援と金融機関連携」です。
2018年の改正を反映して、各協会のサイトには保証の申込み以外の入口が設けられています。東京信用保証協会のトップページにも「創業支援をお求めの方」「経営支援をお求めの方」というメニューが並んでいます。保証協会は「保証するかどうかを決める相手」であると同時に、相談先でもあるという位置づけに変わってきました。
この変化は、責任共有制度とも関係しています。金融機関がリスクの一部を負う仕組みにしたうえで、保証協会と金融機関が連携して支援するという設計です。同連合会は責任共有制度を「信用保証協会と金融機関が適切な責任共有を図ることにより」連携するしくみと説明しています。保証を付けて終わりではなく、付けたあとも一緒に見るという考え方に寄っています。
全国の信用保証協会と窓口
信用保証協会は全国に置かれています。全国信用保証協会連合会は「お近くの信用保証協会一覧」を公開しており、協会名をクリックすると各協会のホームページへ移動でき、地域ごとのショートカットも用意されていると案内しています。
協会のサイト構成はおおむね共通しています。「ご利用のご案内」に保証料や手続きが、「保証制度のご案内」に扱っている制度の一覧が、「書式ダウンロード」に申込書類が置かれています。料率表と書式は協会ごとに違うので、自社の所在地の協会のサイトから取得してください。
2018年4月の信用保証協会法改正で業務に経営支援と金融機関連携が加わったこともあり、多くの協会が「創業支援をお求めの方」「経営支援をお求めの方」といった入口を設けています。保証の申込みだけでなく、相談の窓口としても使えます。
用語の整理
保証付融資の資料には、日常では使わない言葉が出てきます。全国信用保証協会連合会は「信用保証協会用語」のページを設けています。本記事で扱った主な用語を整理します。
| 用語 | 意味 |
|---|---|
| 信用補完制度 | 信用保証協会による保証と、日本政策金融公庫による再保険が連結した制度 |
| 保険価額 | 保険の対象となる額。借入金の額のうち保証をした額 |
| 保険金額 | 保険価額にてん補率を乗じた額 |
| てん補率(保険填補率) | 代位弁済額のうち公庫が保険金として支払う割合。70〜90% |
| 代位弁済 | 返済が滞ったときに信用保証協会が金融機関へ立替払いをすること |
| 求償権 | 代位弁済をした信用保証協会が中小企業者に対して持つ債権 |
| 責任共有制度 | 信用保証協会と金融機関が適切な責任共有を図るしくみ。部分保証方式と負担金方式がある |
| 特定中小企業者 | 経営安定関連保証(セーフティネット保証)のために市町村長・特別区長の認定を受けた中小企業者(法2条5項) |
| 特例中小企業者 | 危機関連保証のために市町村長・特別区長の認定を受けた中小企業者(法2条6項) |
| 分割係数 | 分割返済により返済の進捗を考慮した掛目。信用保証料の計算に使う |
相談の前にそろえておくもの
保証付融資の相談は、手元の資料がどこまで整っているかで進み方が変わります。協会や金融機関から求められる書類は制度によって違いますが、どの制度でも出発点になるものは共通しています。
相談の前に手元に用意しておくと話が早いもの
- ① 直近の決算書保証料率の区分は確定決算の内容で決まります。東京信用保証協会は、中小企業信用リスク情報データベース(CRD)により評価すると説明しています。
- ② 直近の試算表決算からの経過を示します。別枠を使う場合は、月別試算表が認定の挙証資料になります。
- ③ 資金繰り表いくら必要で、どう返すのかを示す資料です。金額の根拠として見られます。
- ④ 登記事項証明書法人の場合に求められます。認定申請では発行から3か月以内といった期限が付くことがあります。
- ⑤ 納税証明書特別小口保証では、施行規則5条2号が納期の到来した税額を完納していることを要件にしています。
- ⑥ 代表者への貸付金の有無を確認した資料無担保保険で保証人の保証を外す要件(施行規則4条の2第2号)に関係します。
⑥は見落とされやすいところです。決算書の貸借対照表に代表者への貸付金が残っていると、それだけで要件から外れます。相談の前に自社の決算書を開いて、該当する科目がないかを確かめておいてください。
向く場面・向かない場面
保証付融資をどう位置づけるか
向く
担保に出せる資産が少ない、創業から間もない、業歴に対して借入の実績が薄い。金融機関のリスクを下げることで融資の余地が生まれる場面です。
向く
売上が落ちていて、認定の要件に当てはまる。別枠が使えるぶん、調達できる額が広がります。
向かない
急いでいて、認定の手続きに時間をかけられない。別枠は市区町村の認定が先で、書類をそろえるだけで日数がかかります。
向かない
プロパー融資で同等の条件が取れている。保証料のぶんだけ総コストは上がります。
保証付融資とプロパー融資は、どちらが上という関係ではありません。保証付で実績を積んでプロパーへ移るという道筋もあります。取引金融機関と、いまどちらで組むのが良いかを相談してください。
よくある質問
- 信用保証協会はどこにありますか。
- 全国に置かれています。全国信用保証協会連合会が「お近くの信用保証協会一覧」を公開しており、地域ごとのショートカットから各協会のホームページへ移動できます。
- 信用保証協会は役所ですか。
- 信用保証協会法(昭和28年法律第196号)にもとづく法人です。全国信用保証協会連合会の沿革によると、わが国初の信用保証協会として社団法人東京信用保証協会が設立されたのは1937年8月で、信用保証協会法の公布・施行は1953年8月です。
- 保証料を払えば、返せなくなっても債務は消えますか。
- 消えません。全国信用保証協会連合会は、代位弁済したものについて中小企業・小規模事業者から信用保証協会に返済してもらうこととなると説明しています。中小企業信用保険法7条は、信用保証協会に求償に努める義務を課しています。
- 保証の種類はいくつありますか。
- 中小企業信用保険法は、保険の種類を3条から3条の11までの11種類で定めています。保険価額の上限は、特別小口保険の2,000万円から特定支払契約保険の10億円まで分かれています。
- てん補率とは何ですか。
- 代位弁済額のうち、日本政策金融公庫が信用保証協会へ保険金として支払う割合です。全国信用保証協会連合会は70〜90%としています。法3条2項は普通保険を70%、法3条の2第2項は無担保保険を80%とし、法13条は経営安定関連保証について、法16条は危機関連保証について引き上げを定めています。
- 責任共有制度とは何ですか。
- 信用保証協会と金融機関が適切な責任共有を図るしくみです。2007年10月に導入されました。部分保証方式は個別貸付金の80%(一部の保証を除く)を保証協会が保証し、負担金方式は保証時点では100%保証としたうえで代位弁済状況に応じて金融機関が負担金を支払います。
- 責任共有制度の対象外になるのはどんな制度ですか。
- 全国信用保証協会連合会は、セーフティネット保証1号〜4号・6号、災害関係保証、創業関連保証、小口零細企業保証など13項目を挙げています。
- 資本金が大きいと使えませんか。
- 全国信用保証協会連合会は、資本金または常時使用する従業員数の「いずれか一方」が該当すれば対象としています。個人事業主の場合は従業員数で判定します。
- 保証料率はどうやって決まりますか。
- 9つの料率区分で決まります。東京信用保証協会は、中小企業信用リスク情報データベース(CRD)により確定決算の内容を評価して区分を決定すると説明しています。
- 経営者保証を外せますか。
- 全国信用保証協会連合会は「事業者選択型経営者保証非提供制度をご利用の場合には割増となります」としています。また無担保保険について、中小企業信用保険法施行規則4条の2が定める要件を備えた法人かどうかで保証人の保証の扱いが変わります。
- 別枠を使うには何が要りますか。
- 本店(個人は主たる事業所)の所在地を管轄する市町村長または特別区長の認定です。中小企業信用保険法2条5項(セーフティネット保証)と2条6項(危機関連保証)に定められています。
- 社債でも保証を受けられますか。
- 特定社債保証制度があります。全国信用保証協会連合会は、保証限度額4億5,000万円、保証期間7年以内、保証人不要、保証料率0.45%〜1.90%としています。
- 売掛金や在庫を担保にできますか。
- 流動資産担保融資保証制度(ABL保証)があります。同連合会は、保証限度額2億円、保証期間1年以内、保証人不要、保証料率 年0.68%としており、平成19年8月より取り扱われているとしています。
- 複数の保証付融資をまとめられますか。
- 借換保証制度があります。同連合会は、複数の保証付融資の債務一本化等を促進することにより月々の返済額の軽減等を推進する制度と説明しています。
- 「保険料率0.41%」は保証料のことですか。
- 違います。中小企業信用保険法施行令3条・4条の0.41%は、信用保証協会が日本政策金融公庫に払う保険料の率です。中小企業者が払う信用保証料率は各信用保証協会が料率表で公表しています。
- 再生中小企業者とは何ですか。
- 中小企業信用保険法2条4項が定義しています。再生事件または更生事件が係属している者などであって、かつ再生計画の認可または更生計画の認可の決定が確定した後3年を経過していない中小企業者です。事業再生保険の対象になります。
- セーフティネット保証の「1号」「5号」という番号は何ですか。
- 中小企業信用保険法2条5項の各号の番号です。1号から8号まであり、取引先に起因するもの、災害・業況に起因するもの、金融機関に起因するものに分かれます。
- 3号と4号は何が違いますか。
- どちらも災害その他の突発的に生じた事由が出発点ですが、3号は業種と地域の両方で絞り、4号は地域だけで絞ります。4号のほうが対象が広くなります。
- 保証協会は保証以外に何をしていますか。
- 全国信用保証協会連合会の沿革には、2018年4月の信用保証協会法改正として「経営支援と金融機関連携」が記録されています。各協会は創業支援や経営支援の窓口を設けています。
- 代位弁済後に債権回収会社から連絡が来ることはありますか。
- あります。中小企業信用保険法5条2号は、信用保証協会が求償権を行使するために債権回収会社に委託をした場合の扱いを定めています。委託費用の算出方法については、独立した経済産業省令が置かれています。
この記事の調査方法と掲載基準
数値と条件は、次の方法で確認しています。
- 法令の条文は、e-Gov法令検索のAPIから取得した本文で確認しました。中小企業信用保険法は2025年6月13日施行の版、同施行令は2026年6月1日施行の版、同施行規則は2026年1月1日施行の版です。信用保証協会法はe-Gov法令検索のページで確認しました。
- 制度の仕組み、沿革、責任共有制度、企業規模、保証制度の内容、代位弁済の説明は、全国信用保証協会連合会の各ページを2026年10月6日に表示して確認しました。
- 保証料率の体系、計算例、割引は東京信用保証協会の公表内容によります。料率と割引は協会ごとに異なります。
- 別枠保証限度額の併用については、中小企業庁の危機関連保証制度のページの記載によります。
- 広告の有無で掲載・順序を決めていません。制度の順序は、枠の系統と条文の順に並べています。
- 個別の会社について、保証されるか、融資が実行されるか、認定が下りるかの見通しは示していません。
このクラスターの関連ページ
この記事が参照した一次情報
- e-Gov法令検索「中小企業信用保険法(昭和二十五年法律第二百六十四号)」2条・3条〜3条の11・5条・7条・8条・12条・13条・15条・16条・18条
https://laws.e-gov.go.jp/law/325AC0000000264 - e-Gov法令検索「中小企業信用保険法施行令(昭和二十五年政令第三百五十号)」3条・4条・5条
https://laws.e-gov.go.jp/law/325CO0000000350 - e-Gov法令検索「中小企業信用保険法施行規則(昭和三十七年通商産業省令第十四号)」4条の2・5条
https://laws.e-gov.go.jp/law/337M50000400014 - e-Gov法令検索「信用保証協会法(昭和二十八年法律第百九十六号)」
https://laws.e-gov.go.jp/law/328AC0000000196 - 全国信用保証協会連合会「信用保証制度を支えるしくみ」
https://www.zenshinhoren.or.jp/guarantee-system/hokan/ - 全国信用保証協会連合会「信用保証制度の沿革」
https://www.zenshinhoren.or.jp/guarantee-system/enkaku/ - 全国信用保証協会連合会「信用保証協会用語」
https://www.zenshinhoren.or.jp/guarantee-system/kyokaiyogo/ - 全国信用保証協会連合会「ご利用条件」「さまざまな保証制度」「信用保証料」「信用保証協会と信用保証制度」
https://www.zenshinhoren.or.jp/guarantee-system/ - 東京信用保証協会
https://www.cgc-tokyo.or.jp/ - 中小企業庁「危機関連保証制度(大規模な経済危機、災害等による信用収縮への対応)」
https://www.chusho.meti.go.jp/kinyu/sefu_net_crisis.html
条文の引用は各条からの抜粋で、一部の文言を省略している箇所があります。保証料率、割引、必要書類、取扱制度は信用保証協会ごとに異なり、変更されることがあります。保証の可否、融資の可否、認定の可否についての判断は行っていません。実際の利用にあたっては、取引金融機関と所在地の信用保証協会、別枠を使う場合は所在地の市区町村の窓口でご確認ください。個別の事案については、税理士、中小企業診断士、認定経営革新等支援機関などの専門家にご相談ください。