共済を使った資金調達とは、中小機構が運営する2つの共済制度に加入している事業者が、積み立てた掛金を元手に資金を借りる方法である。銀行から借りるのでも、投資家から集めるのでもない。自分が払い込んだお金の範囲で、制度の側から前借りする形になる。
対象になる制度は、小規模企業共済と経営セーフティ共済(中小企業倒産防止共済)の2つ。使える貸付けは、小規模企業共済の共済契約者貸付が7種類、経営セーフティ共済の共済金貸付と一時貸付金が合わせて2種類で、全部で9つある。利率、限度額、要件、返し方はそれぞれ違う。
この記事は、2つの共済にまたがる貸付けの全体像を1つにまとめたものである。どの制度に加入していれば何が使えるのか、いくらまで借りられるのか、原資はどこから来ているのか、返せなかったときに何が起きるのか。中小機構の公表資料と、小規模企業共済法・中小企業倒産防止共済法・独立行政法人中小企業基盤整備機構法の条文で確かめた範囲で、順に見ていく。
先に要点:どちらの共済も、借りられる額は自分の掛金で決まる
小規模企業共済の契約者貸付は、納付済掛金合計の7〜9割が枠になる。一般貸付けが年1.5%、特別貸付け6種類が年0.9%で、担保も保証人も要らない。
経営セーフティ共済の共済金貸付は、取引先が倒産したときに掛金総額の10倍(最高8,000万円)まで無利子で借りられる。ただし借入額の10分の1に相当する掛金の権利が消滅する。
同じ経営セーフティ共済の一時貸付金は、倒産がなくても使える。限度は解約手当金の95%以内で、令和6年4月1日時点の利率は年0.9%である。
どの貸付けも、審査で事業計画を見るものではない。枠は過去の納付実績で決まり、業績がよくても悪くても動かない。
2つの共済と、使える9つの貸付け
最初に全体を並べる。制度の名前が似ているため混同されやすいが、加入している共済が違えば使える貸付けも違う。両方に入っていれば両方使える。
| 加入している共済 | 使える貸付け | 利率 | 限度額の決まり方 | 担保・保証人 |
|---|---|---|---|---|
| 小規模企業共済 | 一般貸付け | 年1.5% | 納付済掛金合計の7〜9割。10万円以上2,000万円以内 | 不要 |
| 特別貸付け6種類(緊急経営安定・傷病災害時・福祉対応・創業転業時および新規事業展開等・事業承継・廃業準備) | 年0.9% | 同じ枠の中で、50万円以上1,000万円以内(傷病災害時は算式による特例あり) | 不要 | |
| 経営セーフティ共済 | 共済金貸付 | 無利子 | 回収困難となった売掛金債権等の額と、掛金総額の10倍(最高8,000万円)のいずれか少ない額 | 不要 |
| 一時貸付金 | 年0.9%(令和6年4月1日時点) | 機構解約時に支払われる解約手当金の95%の範囲内。30万円以上 | 記載なし |
利率だけを見れば共済金貸付の無利子が際立つが、これは取引先の倒産という事態が起きたときにしか使えない。日常の資金繰りで使えるのは、小規模企業共済の一般貸付けと、経営セーフティ共済の一時貸付金である。
場面から、使える貸付けを引く
理由を問われたくない
一般貸付け/一時貸付金
小規模企業共済なら一般貸付け、経営セーフティ共済なら一時貸付金。どちらも事情の証明が要らない。
取引先が倒産した
共済金貸付
経営セーフティ共済の本来の用途。無利子だが、借入額の10分の1に相当する掛金の権利が消える。
売上減少・傷病・災害・承継・廃業
特別貸付け6種類
小規模企業共済の側にある。年0.9%と引き換えに、事情の証明と申込期限が付く。
小規模企業共済はどんな制度か
小規模企業共済は、小規模企業の経営者や役員、個人事業主が、廃業や退職のときの生活資金を積み立てる制度である。中小機構は「経営者のための退職金制度」と説明している。掛金は全額を課税対象所得から控除できる。
掛金月額は1,000円から70,000円まで500円単位で自由に設定でき、加入後も増額・減額ができる。共済金は退職・廃業時に受け取り、満期や満額はない。受け取り方は一括、分割、一括と分割の併用から選べる(分割受け取りと併用には一定の条件がある)。一括受取りは退職所得扱い、分割受取りは公的年金等の雑所得扱いになる。
| 営む事業の種別 | 常時使用する従業員数の制限 |
|---|---|
| 建設業、製造業、運輸業、不動産業、農業、サービス業(宿泊業・娯楽業に限る)等 | 20人以下 |
| 商業(卸売業・小売業)、サービス業(宿泊業・娯楽業を除く) | 5人以下 |
この「常時使用する従業員」からは、個人事業主本人、共同経営者としての要件を満たす人(2人まで)、家族従業員、パート従業員、臨時に期間を定めて雇い入れているアルバイトなどが除かれる。中小機構は、従業員数の要件はあくまで加入時の人数であり、その後に増えて要件に該当しなくなっても共済契約は続けられると説明している。
加入できないケースも明示されている。事業を兼業している給与所得者やサラリーマン、商業登記簿謄本に役員登記されていない実質的な経営者、中小企業退職金共済制度などの被共済者、生命保険外務員、配偶者等の専業従事者・従業員(共同経営者の要件をすべて満たせば加入できる)、学業を本業とする全日制高校生等が挙げられている。
小規模企業共済の契約者貸付7種類
契約者になると、掛金の範囲で事業資金を借りられる。中小機構は貸付けを「簡易迅速に事業資金等の貸付けが受けられる一般貸付」と「特別な事情がある場合に限り認められる特別貸付け」の2つに分け、後者をさらに6つに分けている。
| 制度 | 利率 | 借入額 | 借入期間 | 申込できる時期 |
|---|---|---|---|---|
| 一般貸付け | 年1.5% | 10万〜2,000万円 | 6/12/24/36/60か月(金額で上限が決まる) | 随時 |
| 緊急経営安定貸付け | 年0.9% | 50万〜1,000万円 | 500万円以下36か月/505万円以上60か月 | 売上高が減少した期間の最終月の翌月から3か月以内 |
| 傷病災害時貸付け | 年0.9% | 50万〜1,000万円(算式による特例あり) | 500万円以下36か月/505万円以上60か月 | 入院日または災害発生日から6か月以内 |
| 福祉対応貸付け | 年0.9% | 50万〜1,000万円 | 500万円以下36か月/505万円以上60か月 | 改築等または購入予定日前6か月から |
| 創業転業時・新規事業展開等貸付け | 年0.9% | 50万〜1,000万円 | 500万円以下36か月/505万円以上60か月 | 創業転業は事由発生日から1年以内または予告日前6か月から、新規事業展開等は開始予定日前6か月から |
| 事業承継貸付け | 年0.9% | 50万〜1,000万円 | 500万円以下36か月/505万円以上60か月 | 事業承継日から1年以内または承継予定日の1年前から |
| 廃業準備貸付け | 年0.9% | 50万〜1,000万円 | 12か月のみ | 廃業予定日の1年前から |
出典:中小機構「契約者貸付の概要」の各借入条件表
7つのうち、特別貸付け6種類はいずれも「一般貸付けの資格を取得している共済契約者」であることが前提になる。つまり、12か月以上の掛金納付と10万円以上の枠という入口を越えていなければ、どれも使えない。それぞれの要件と手続きは、個別の記事にまとめている。
一般貸付けの条件・持参物・当日交付の仕組みを見る
緊急経営安定貸付けの3つの要件と3か月の期限を見る
傷病災害時貸付けの証明書と限度額の特例を見る
福祉対応貸付けの対象と着工前という制約を見る
創業転業時・新規事業展開等貸付けの2つの入口を見る
事業承継貸付けの要件と承継日の前後2年の幅を見る
廃業準備貸付けの12か月・期限一括という条件を見る
枠は年2回しか動かない
借りられる額は、算定基準日における掛金残高と掛金納付月数から決まる。中小機構は、納付済掛金合計の7〜9割(掛金納付月数により変動)としたうえで、算定基準日を4月末日と10月末日の年2回と説明している。
4月末日を基準に算定された額は当年10月1日から翌年3月31日まで、10月末日を基準に算定された額は翌年4月1日から9月30日まで使う。算定の時点と、その額を使える時期が半年ずれている構造である。
割合が7割なのか9割なのかを示す対応表は公表されていない。自分の額は毎年3月に届く『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』に記載されるか、共済相談室に問い合わせて確認することになる。
経営セーフティ共済はどんな制度か
経営セーフティ共済は、中小企業倒産防止共済制度の愛称である。中小機構は、取引先事業者の倒産の影響を受けて中小企業が連鎖倒産することを防止するため、共済契約者の拠出による掛金を原資として共済金の貸付を受けられる制度だと説明している。昭和53年4月に始まった。
掛金月額は5,000円から20万円まで自由に選べ、増額・減額ができる(減額には一定の理由が必要)。確定申告の際、掛金は法人なら損金、個人事業主なら必要経費に算入できる。ただし令和6年10月1日以降に共済契約を解約して再加入する場合、その解約の日から2年を経過する日までの間に支出する掛金については、必要経費または損金に算入できない。
解約手当金についても中小機構は数字を示している。自己都合の解約であっても、掛金を12か月以上納めていれば掛金総額の8割以上が戻り、40か月以上納めていれば掛金全額と同じ額を受け取れる。12か月未満は掛け捨てになる。
| 業種 | 常時使用する従業員数 |
|---|---|
| 製造業、建設業、運輸業、その他の業種 | 300人以下 |
| 卸売業 | 100人以下 |
| サービス業 | 100人以下 |
| 小売業 | 50人以下 |
| ゴム製品製造業(自動車または航空機用タイヤおよびチューブ製造業と工業用ベルト製造業を除く) | 900人以下 |
| ソフトウェア業または情報処理サービス業 | 300人以下 |
| 旅館業 | 200人以下 |
加入できるのは、資本金または従業員数のいずれかが条件にあてはまる中小企業者である。個人事業主の場合は、継続して1年以上事業を継続していることが挙げられている。ここでいう「常時使用する従業員」は、原則として2か月を超えて雇用され、週あたりの所定労働時間がその企業の通常の従業員とおおむね同等である人を指し、事業主本人、家族従業員、雇用期間が2か月以下のアルバイト等は除かれる。
中小機構は注意として、本制度は取引先事業者の倒産により生じる回収困難な売掛金債権等に対する貸付制度であり、一般消費者を取引先とする事業者、金融業者、不動産業者など、取引先事業者に対する売掛金債権等が生じない業種は貸付けの対象にならない場合があるとしている。加入そのものができても、肝心の共済金貸付が使えないことがあるという意味である。
共済金貸付:無利子だが、掛金の10分の1が消える
経営セーフティ共済の中心にあるのが共済金貸付である。中小機構は、直接の取引先事業者が倒産したことに伴って売掛金債権および前渡金返還請求権の回収が困難となった場合に共済金を借り入れることを指すと定義している。
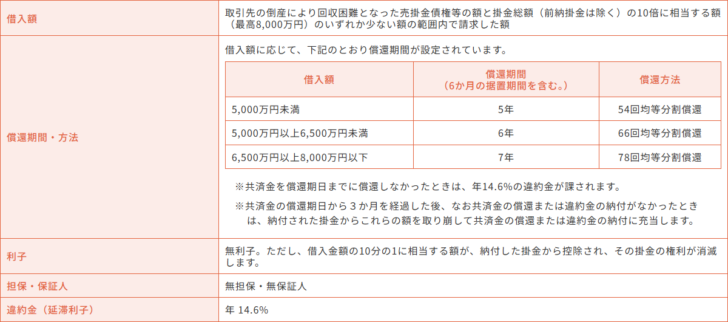
| 借入額 | 回収困難となった売掛金債権等の額と、掛金総額(前納掛金は除く)の10倍に相当する額(最高8,000万円)のいずれか少ない額の範囲内で請求した額 |
|---|---|
| 償還期間 | 5,000万円未満は5年(54回均等分割償還)、5,000万円以上6,500万円未満は6年(66回均等分割償還)、6,500万円以上8,000万円以下は7年(78回均等分割償還)。いずれも6か月の据置期間を含む |
| 利子 | 無利子。ただし借入金額の10分の1に相当する額が納付した掛金から控除され、その掛金の権利が消滅する |
| 担保・保証人 | 無担保・無保証人 |
| 違約金(延滞利子) | 年14.6% |
| 掛金からの取崩し | 償還期日から3か月を経過した後、なお償還または違約金の納付がなかったときは、納付された掛金から取り崩して充当する |
無利子という言葉だけを取れば破格に見えるが、借入額の10分の1に相当する掛金の権利が消滅する。800万円を借りれば80万円分の掛金が消える計算になり、実質的な負担は小さくない。それでも連鎖倒産を防ぐという目的から見れば、即座に資金が入ることの価値が勝る場面はある。
請求には要件がある。取引先事業者の倒産が加入してから6か月以上経過後に生じたものであること、加入から倒産の事態が生じるまでに6か月分以上の掛金を納付していること、共済金の借入手続きが倒産の事態が生じてから6か月以内になされたものであること、借入時に共済契約者が中小企業者であることの4つである。
「倒産」の定義は7通り
この制度で言う「倒産」は、日常語より狭い。中小機構は、共済契約者の直接の取引先事業者に次の事態が生じることと定義し、「夜逃げ」等は該当しないと明記している。
| 倒産事由 | 「倒産」の事態 | 倒産日 |
|---|---|---|
| 法的整理 | 破産手続開始、再生手続開始、更生手続開始、特別清算開始の申立てがされること | 申立てがされた日 |
| 取引停止処分 | 手形交換所(電子交換所)に参加する金融機関によって取引停止処分を受けること | 取引停止処分の日 |
| 私的整理 | 債務整理の委託を受けた弁護士等によって、共済契約者に対し支払を停止する旨の通知がされること | 通知がされた日 |
| でんさいネットの取引停止処分 | でんさいネットに参加する金融機関によって、取引停止処分を受けること | 取引停止の日 |
| 災害による不渡り | 甚大な災害の発生によって、手形等が「災害による不渡り」になること | 当該手形等の手形交換日または呈示日 |
| 災害によるでんさいの支払不能 | 甚大な災害の発生によって、でんさいが「災害による支払不能」となること | でんさいの支払期日 |
| 特定非常災害による支払不能 | 特定非常災害により代表者が死亡等した場合に、弁護士等によって支払を停止する旨の通知がされること | 通知がされた日 |
同一の取引先に複数の倒産の事態が生じている場合は、貸付請求を行う共済契約者が、売掛金債権等の回収が困難と判断した倒産の事態が生じた日が倒産日になる。その日から6か月を経過すると、貸付請求はできない。
手形や電子記録債権に関わる事由が多いのは、この制度が昭和53年に作られた経緯と結びついている。手形割引やでんさいの仕組みそのものは、セーフティネット保証5号の記事でも別に扱っている。
要件に当たっても共済金を借りられない場合
- 貸付請求額が少額で、50万円(一定の場合は掛金月額に納付すべきであった月数を乗じた額の10倍)にも、月間の総取引額の20%に相当する額にも達しないとき
- 借入手続きをした共済契約者に倒産または倒産に準ずる事態が生じているとき
- すでに借り入れた共済金の返済を怠っているとき
- 売掛金債権等を有することとなったこと、またはその回収が困難となったことにつき、共済契約者に悪意または重大な過失があったとき
- 貸付請求時に重要事項について確認し同意できないとき、偽りその他不正の行為があったとき
- 共済契約者と倒産した取引先事業者との取引額、代金の支払方法などが確認できないとき
中小機構の公式ページで経営セーフティ共済の加入資格を確認する
一時貸付金:倒産がなくても借りられる枠
経営セーフティ共済にはもう1つ貸付けがある。一時貸付金は、取引先事業者が倒産していなくても、共済契約者が臨時に事業資金を必要とする場合に利用できる制度である。
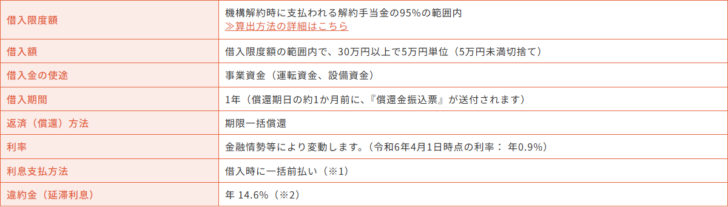
| 借入限度額 | 機構解約時に支払われる解約手当金の95%の範囲内 |
|---|---|
| 借入額 | 借入限度額の範囲内で、30万円以上で5万円単位(5万円未満切捨て) |
| 借入金の使途 | 事業資金(運転資金、設備資金) |
| 借入期間 | 1年(償還期日の約1か月前に『償還金振込票』が送付される) |
| 返済方法 | 期限一括償還 |
| 利率 | 金融情勢等により変動(令和6年4月1日時点の利率:年0.9%) |
| 利息支払方法 | 借入時に一括前払い |
| 違約金(延滞利息) | 年14.6% |
利用できるのは、倒産防止共済に加入後12か月を経過していて、納付月数が12か月以上ある契約者である。借入可能額が30万円以上あることも条件になる。中小機構は、審査結果によっては借入れができない場合があるとも書いている。
制度の作りで注意すべき点がいくつかある。一時貸付金の利用中に共済金貸付を利用する場合は、共済金貸付額から一時貸付金貸付額が差し引かれる。一時貸付金制度の利用は、1事業者において1つの契約のみ可能である。前納金は、充当する月が到来してはじめて掛金として取り扱われるため、充当月が到来していない前納金は貸付限度額の算定対象に含まれない。
延滞したときの扱いも小規模企業共済と違う。償還期日までに返済または借換えの手続きができない場合、延滞した額につき年14.6%の違約金が発生する。そして償還期日から5か月を経過しても返済または借換手続きが完了していない場合は、法令に基づき、納付された掛金を未償還金等に充当する。小規模企業共済の法定弁済が12か月であるのに対し、こちらは5か月である。
取り崩しまでの猶予が制度ごとに違う
返済期日から12か月。小規模企業共済法施行規則第18条の2が、法定弁済の時期を十二月と定めている。
償還期日から3か月。期日を過ぎてなお償還または違約金の納付がなければ、掛金から取り崩して充当する。
償還期日から5か月。返済または借換えが完了していなければ、納付された掛金を未償還金等に充当する。
「10分の1」が実際にどう効くか
共済金貸付の無利子は、利息がかからないという意味であって、無料という意味ではない。中小機構は利子の欄に「無利子。ただし、借入金額の10分の1に相当する額が、納付した掛金から控除され、その掛金の権利が消滅します」と書いている。借りた瞬間に、借入額の1割に当たる掛金が戻ってこなくなる。
| 借入額 | 消滅する掛金(借入額の10分の1) | 必要な掛金総額の目安(借入額の10分の1以上) |
|---|---|---|
| 500万円 | 50万円 | 50万円 |
| 1,000万円 | 100万円 | 100万円 |
| 3,000万円 | 300万円 | 300万円 |
| 8,000万円 | 800万円 | 800万円 |
右端の列は、借入額が掛金総額の10倍を超えられないという条件から逆算した下限である。8,000万円を借りるには掛金総額が800万円必要で、これは経営セーフティ共済の掛金を月20万円で40か月納めた水準に当たる。いずれも公表されている条件から算術的に導いたもので、中小機構がこの形で示しているわけではない。実際に借りられる額は、回収困難となった売掛金債権等の額との小さいほうに制限される。
この1割を利息に引き直して比べるには、返済期間や返し方の前提を置く必要があり、単純な大小の比較にはならない。はっきり言えるのは、年0.9%の一時貸付金や年1.5%の一般貸付けとは費用の性質が違うということである。共済金貸付のコストは借りた時点で確定し、早く返しても戻らない。利息のほうは期間に比例する。
それでも共済金貸付が選ばれるのは、取引先の倒産という局面では金額の桁が違うからである。小規模企業共済の契約者貸付が最大2,000万円であるのに対し、こちらは8,000万円まで届く。連鎖倒産を止めることが目的なら、1割の負担は織り込んで使う制度だと言える。
掛金はいくらから始められ、枠はどう育つか
どちらの共済も、借りられる額は納めた掛金から決まる。だから「いくら積んでいるか」が、そのまま調達力になる。掛金の設定幅と、積み上がりの目安を並べておく。
| 共済と掛金月額 | 3年 | 5年 | 10年 | 20年 |
|---|---|---|---|---|
| 小規模企業共済 月1万円 | 36万円 | 60万円 | 120万円 | 240万円 |
| 小規模企業共済 月3万円 | 108万円 | 180万円 | 360万円 | 720万円 |
| 小規模企業共済 月7万円(上限) | 252万円 | 420万円 | 840万円 | 1,680万円 |
| 経営セーフティ共済 月5万円 | 180万円 | 300万円 | 600万円 | 800万円(積立上限) |
| 経営セーフティ共済 月20万円(上限) | 720万円 | 800万円(積立上限) | 800万円(積立上限) | 800万円(積立上限) |
掛金月額に月数を掛けただけの単純計算で、増額・減額や前納は考えていない。経営セーフティ共済の積立上限800万円は中小機構が公表している数字である。小規模企業共済の側には積立の上限がなく、掛金月額の上限(70,000円)だけが決まっている。実際の貸付限度額は、小規模企業共済では掛金の7〜9割、経営セーフティ共済の一時貸付金では解約手当金の95%以内という別の計算が入る。
表から分かるのは、経営セーフティ共済は掛金の上限が高いぶん短期間で積立上限に届くこと、小規模企業共済は長く続けるほど枠が伸びることである。使い方の時間軸が違う。
4つの貸付けを横断して比べる
性格の違う4つを、同じ項目で並べる。制度をまたいだ比較は中小機構の側では行われていないので、ここは各ページの記載を突き合わせて整理したものである。
| 比べる点 | 一般貸付け | 特別貸付け6種類 | 共済金貸付 | 一時貸付金 |
|---|---|---|---|---|
| どの共済か | 小規模企業共済 | 小規模企業共済 | 経営セーフティ共済 | 経営セーフティ共済 |
| 利率 | 年1.5% | 年0.9% | 無利子 | 年0.9%(令和6年4月1日時点) |
| 実質的な負担 | 利息のみ | 利息のみ | 借入額の10分の1に相当する掛金の権利が消滅 | 利息のみ |
| 上限 | 2,000万円 | 1,000万円(傷病災害時は特例あり) | 8,000万円 | 解約手当金の95% |
| 下限 | 10万円 | 50万円 | 50万円等の基準あり | 30万円 |
| 理由の証明 | 不要 | 制度ごとに必要 | 倒産の事実と被害額の確認 | 不要 |
| 返し方 | 期限一括または6か月ごとの割賦 | 6か月ごとの割賦(廃業準備は期限一括) | 54回/66回/78回の均等分割 | 期限一括 |
| 遅れたとき | 年14.6% | 年14.6% | 年14.6% | 年14.6% |
遅延時の年14.6%だけは4つに共通している。利率が違っても、遅れたときの代償は同じ水準に揃えられている。
同じ言葉が、2つの共済で別の意味になる
資料を読み比べるときに混乱のもとになるのが用語である。「共済金」「貸付」「解約手当金」は両方の制度に出てくるが、指しているものが違う。先に対応を押さえておくと、公式ページを行き来しても迷わない。
| 言葉 | 小規模企業共済での意味 | 経営セーフティ共済での意味 |
|---|---|---|
| 共済金 | 廃業・解散・老齢給付などの請求事由が生じたときに受け取るお金。共済金A、共済金B、準共済金に分かれる | 取引先の倒産によって借り入れるお金。受け取るのではなく、返済義務のある貸付けである |
| 貸付 | 共済契約者貸付。一般貸付けと特別貸付け6種類の合計7つ | 共済金貸付と一時貸付金の2つ |
| 解約手当金 | 任意解約、機構解約などで受け取るお金。65歳未満の任意解約は一時所得として扱われる | 解約で受け取るお金。12か月以上で掛金総額の8割以上、40か月以上で掛金全額と同額 |
| 掛金の上限 | 月額70,000円。積立総額に上限はない | 月額20万円。積立総額の上限は800万円 |
| 掛金の下限 | 月額1,000円(500円単位) | 月額5,000円 |
| 掛金の税務 | 全額を課税対象所得から控除 | 法人は損金、個人事業主は事業所得の必要経費 |
とくに注意したいのが「共済金」である。小規模企業共済で共済金を請求することは、契約を終えて受け取る行為を指す。一方、経営セーフティ共済で共済金を借り入れることは、返済義務を負う行為である。同じ3文字でも、片方は出口、もう片方は入口になる。
この違いは、貸付けの位置づけにも表れる。小規模企業共済では、共済金を受け取らずに済ませるための手段として契約者貸付がある。経営セーフティ共済では、共済金そのものが貸付けの名前になっている。制度の目的が「退職金の積立て」と「連鎖倒産の防止」で違うことの反映である。
加入してから借りられるようになるまで
どちらの共済も、加入した翌日から借りられるわけではない。待機の期間が制度ごとに決まっている。
小規模企業共済の場合
-
加入し、掛金を納め始める
掛金月額は1,000円から70,000円まで。全額が所得控除の対象になる。
-
12か月以上の納付と、10万円以上の枠
4月末日または10月末日の貸付資格判定時までに、この2つを満たす必要がある。前納掛金は12か月に数えない。
-
判定の半年後から使える
判定基準日が4月末なら同年10月1日から、10月末なら翌年4月1日から。加入から実際に借りられるまでは、最短でも1年半近くかかる計算になる。
-
特別貸付けはさらに事情の証明が要る
一般貸付けの資格を取得していることが前提で、そのうえで制度ごとの確認書や診断書、中小機構の承認が必要になる。
経営セーフティ共済の場合
-
加入し、掛金を納め始める
掛金月額は5,000円から20万円まで。法人は損金、個人事業主は事業所得の必要経費に算入できる。
-
共済金貸付は、加入6か月後に起きた倒産から
取引先の倒産が加入してから6か月以上経過後に生じたものであること、倒産までに6か月分以上の掛金を納付していることが要件である。
-
一時貸付金は加入12か月後から
加入後12か月を経過し、納付月数が12か月以上あること。借入可能額が30万円以上あることも条件になる。
-
解約手当金が全額戻るのは40か月から
12か月以上で掛金総額の8割以上、40か月以上で掛金全額と同額。12か月未満は掛け捨てである。
どちらも、資金が要るようになってから加入しても間に合わない。備えとして先に入っておく制度である。この点は、申し込んでから審査を経て実行される一般の融資とは発想が逆になっている。
「借りる」と「取り崩す」は違う
共済の資金調達を考えるときに最初に押さえるべきは、積み立てたお金を自由に引き出せる制度ではないという点である。中小機構は、小規模企業共済について「預金制度や積立金制度とは異なる共済制度です。納付した掛金を自由に引き出すことはできません」と明言している。
だからこそ貸付けが用意されている。手元に現金が要るとき、解約して受け取るのではなく、借りてしのぐ。解約すれば共済契約そのものが終わり、掛金納付月数も途切れる。中小機構は、老齢給付の条件を満たしていない状態で仕事を続けたまま解約すると任意解約になり、受け取れる解約手当金が払い込んだ掛金の総額を下回る場合があるとしている。65歳未満の場合、解約手当金は税法上の一時所得として扱われ、確定申告が必要で、退職所得に比べて控除額も少ない。
手元資金を作る3つの方法と、その後に残るもの
契約は続き、掛金納付月数も減らない。利息はかかるが、将来の共済金は守られる。返せなければ掛金が取り崩される。
出ていく額が減る。小規模企業共済は500円単位で月額1,000円まで、経営セーフティ共済は5,000円まで下げられる(減額には一定の理由が必要)。
契約が終わる。小規模企業共済の任意解約は掛金総額を下回ることがあり、経営セーフティ共済は12か月未満なら掛け捨てになる。
e-Gov法令検索で独立行政法人中小企業基盤整備機構法を読む
原資は加入者の掛金である
この制度群が銀行の融資と性格を異にする理由は、お金の出どころにある。中小機構は、経営セーフティ共済について「共済契約者の拠出による掛金を原資として共済金の貸付を受けられる制度」と書いている。小規模企業共済の側も同じ構造である。
法律もそれを前提に枠をはめている。独立行政法人中小企業基盤整備機構法第15条第2項第8号イは、共済契約者または一定の元共済契約者に対し、その者の事業に必要な資金、その事業に関連する資金、およびその者の生活の向上に必要な資金を貸し付けることができると定める。そして同条第5項は、この業務を「第十八条第一項第四号に掲げる業務に係る勘定に属する機構の資産の安全で効率的な運用を害しない範囲内で行わなければならない」としている。
貸付条件が借り手の希望ではなく、制度全体の資産運用の健全性から決められているのはこのためである。審査で事業の将来性を見ないかわりに、借りられる額は過去の納付実績から機械的に決まる。業績が悪い年でも枠は変わらないが、よい年でも増えない。
共済金等の支給を受ける権利は、小規模企業共済法第15条により、譲り渡し、担保に供し、または差し押さえることができないとされている(相続による承継、通算の申出に伴う条件付権利の譲渡し、国税滞納処分による差押えは除く)。積立金を担保に他の金融機関から借りるという使い方ができないのは、この規定が理由である。
制度の規模はどのくらいか
中小機構は、2つの共済それぞれについて現況を公表している。数字の桁が違うので、制度としての厚みを確かめるうえで参考になる。
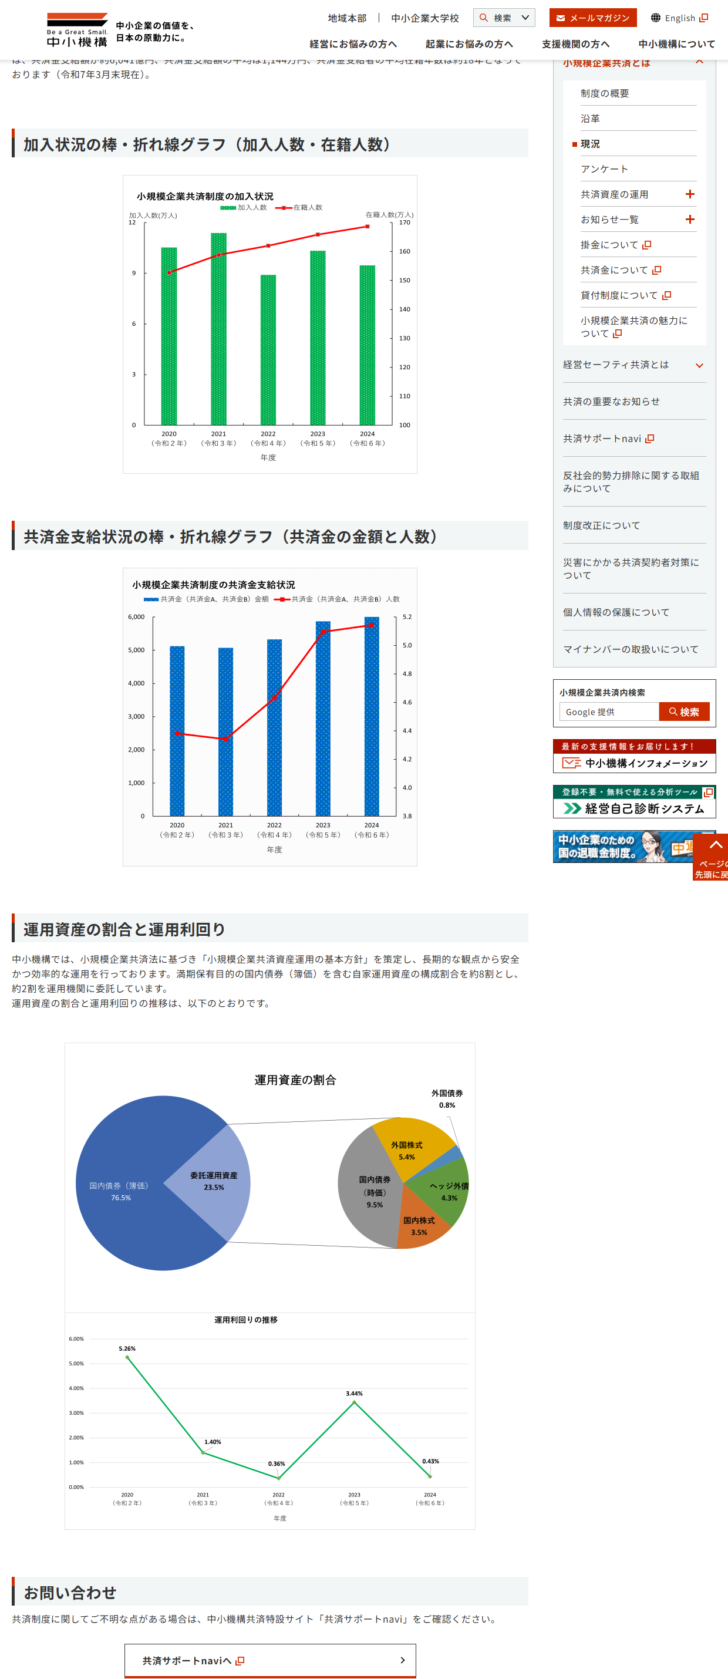
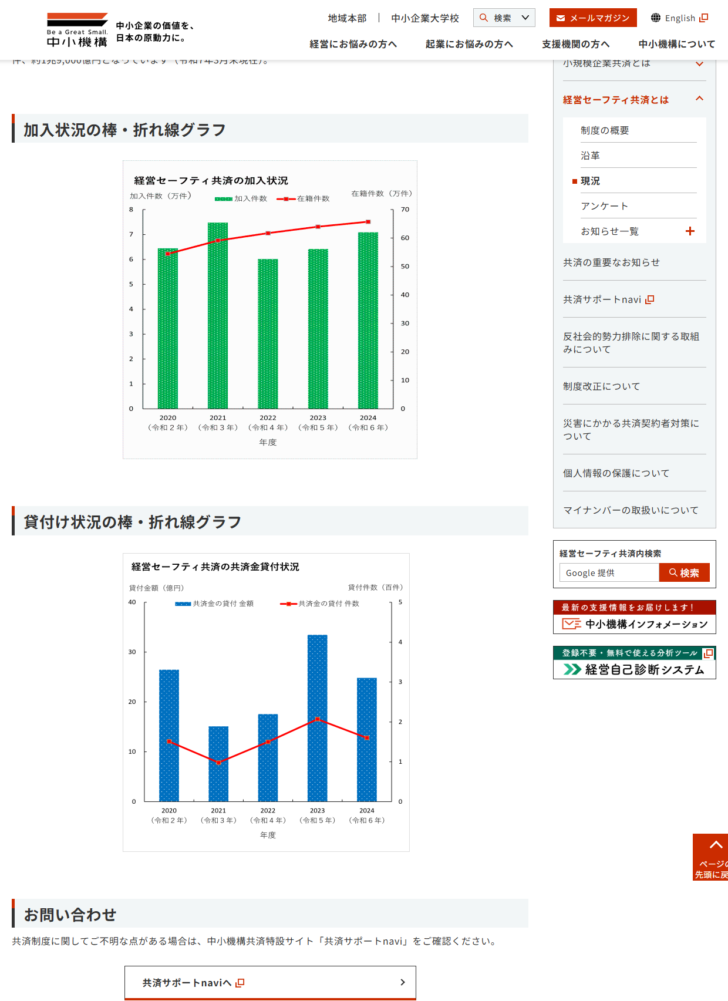
小規模企業共済は退職金の積立てが主目的なので、資産の規模が11兆円台と大きい。一方の経営セーフティ共済は、連鎖倒産の防止という目的から、貸付けの実績そのものが制度の成果として公表されている。性格の違いが、公表する指標の違いにも表れている。
税制の扱いは制度ごとに違う
| 項目 | 小規模企業共済 | 経営セーフティ共済 |
|---|---|---|
| 掛金の扱い | 全額を課税対象所得から控除できる | 法人は損金、個人事業主は事業所得の必要経費に算入できる |
| 掛金の範囲 | 月額1,000円〜70,000円(500円単位) | 月額5,000円〜20万円 |
| 受取りの扱い | 一括受取りは退職所得扱い、分割受取りは公的年金等の雑所得扱い | 解約手当金を受け取る。中小機構は税務上の扱いを別途案内している |
| 注意されている制限 | 65歳未満の任意解約による解約手当金は一時所得として扱われ、確定申告が必要 | 令和6年10月1日以降に解約して再加入する場合、解約の日から2年を経過する日までに支出する掛金は必要経費・損金に算入できない |
| 個人事業での制限 | 共同経営者の要件を満たせば配偶者等も加入できる | 掛金は事業所得以外の収入(不動産所得等)の必要経費としては算入が認められない |
税務の扱いは制度改正で変わる。ここに挙げたのは中小機構が2026年10月7日時点で公表している内容であり、個別の申告における取扱いは税理士に確認してほしい。とくに経営セーフティ共済の再加入2年ルールは令和6年10月1日以降の解約が対象で、解約を検討する局面では影響が大きい。
他の資金調達手段と並べたときの位置づけ
共済の貸付けは、他の調達手段と競合するものではない。枠が自分の掛金で決まる以上、必要額を単独で満たせる場面は限られる。性格の違う手段と組み合わせる前提で考えたほうがよい。
| 手段 | 借りられる額の決まり方 | 見られるもの | 速さの目安 |
|---|---|---|---|
| 共済の貸付け | 納付した掛金から機械的に決まる | 加入期間と納付状況。事業計画は見ない | 小規模企業共済の一般貸付けは商工中金の窓口なら当日 |
| 日本政策金融公庫の融資 | 制度ごとの限度額と審査 | 事業の内容、返済能力 | 申込から実行まで数週間 |
| 制度融資 | 自治体の制度ごとの限度額と保証審査 | 自治体の要件、信用保証協会の保証審査、金融機関の判断 | 認定・保証審査を挟むため1か月前後 |
| 補助金・助成金 | 公募ごとの補助率と上限額 | 公募要領の要件と審査 | 公募・採択・交付決定・精算払いで年単位になることもある |
公庫の制度を並べて比べたい場合は日本政策金融公庫の融資制度5つを比較、自治体の制度融資の仕組みは制度融資とは、保証制度そのものは信用保証協会の保証制度5つを比較にまとめている。返済不要の資金を探すなら中小企業向け補助金5制度を比較と雇用関係助成金13分類の比較が入口になる。
共済の貸付けが効く場面、効かない場面
効くのは、掛金という形で既に積んだ信用があり、短期のつなぎが要る場面。決算の内容で枠が動かないので、業績が落ちている局面でも額が読める。
効かないのは、必要額が枠を大きく超える場面と、返済原資の見通しがない場面。後者は将来の退職金や解約手当金を前倒しで削ることになる。
経営セーフティ共済の共済金貸付は無利子だが、借入額の10分の1に相当する掛金の権利が消える。無料ではない。
返せなかったときに何が起きるか
4つの貸付けはいずれも担保も保証人も要らない。その代わり、返済が滞ったときの最終的な引き当ては、自分が納めた掛金になる。制度ごとに期間と呼び名が違うので、整理しておく。
小規模企業共済の契約者貸付が滞ったとき
-
返済期日の翌日から年14.6%
対象は延滞元金で、一括償還では貸付金額そのもの、割賦償還では約定償還日を過ぎた未償還額の合計になる。
-
返済期日の属する月の翌月末日
借換えができる最後の日。ここを過ぎると貸付金の管理が中小機構に移り、全額返済することになる。
-
返済期日の1年後の応当日
法定弁済。掛金残高から取り崩して弁済に充てられる。小規模企業共済法第16条の3と施行規則第18条の2が根拠である。
-
それでも掛金納付月数は守られる
法第16条の3第2項は、取崩しで掛金納付月数が減っても減少しなかったものとみなすと定めている。
経営セーフティ共済は期間が短い。共済金貸付は償還期日から3か月、一時貸付金は償還期日から5か月で、納付された掛金が充当される。違約金はどちらも年14.6%である。
借りるまでの流れ
小規模企業共済の契約者貸付を使うとき
-
資格と枠を確かめる
12か月以上の掛金納付と、算定された枠が10万円以上あること。額は『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』か共済相談室で確認する。
-
どの制度に当たるかを決める
特別貸付けに当たる事情があれば年0.9%。なければ一般貸付けで年1.5%。期限のある制度は、起点と締切を先に確かめる。
-
必要なら確認・申込みを先に済ませる
特別貸付けは商工会等の確認や診断書・罹災証明などが要り、商工中金での借入手続の前に中小機構へ申し込む必要がある。
-
借入窓口で手続きする
一般貸付けは登録した代理店、登録がなければ商工中金の本支店。特別貸付けは商工中金に限られ、登録店が別なら移管に2週間前後かかる。
経営セーフティ共済の共済金貸付を使うとき
-
取引先の「倒産」が制度の定義に当たるかを確かめる
法的整理、取引停止処分、私的整理、でんさいネットの取引停止処分、災害による不渡り等の7通り。夜逃げは該当しない。
-
加入期間と納付月数を確かめる
倒産が加入から6か月以上経過後に生じていること、倒産までに6か月分以上の掛金を納付していることが要る。
-
倒産日から6か月以内に借入手続きをする
同一の取引先に複数の事態が生じている場合は、回収困難と判断した事態の日が倒産日になる。
-
審査を経て貸付け
中小機構は、書類不備、取引事実、被害額等の確認を行うための審査があり、時間を要する場合や借入れできない場合があるとしている。
使う前に決めておく4つ
共済の貸付けは、申し込む前に自分で確かめられることが多い。審査で落ちる制度ではないぶん、手続きに入ってから「そもそも対象外だった」と分かる失い方のほうが起きやすい。
窓口に行く前に手元で確かめる
- どちらの共済に、いつから加入しているか。小規模企業共済は12か月以上の納付、経営セーフティ共済は共済金貸付で6か月、一時貸付金で12か月という待機の期間がある
- いま使える枠はいくらか。小規模企業共済は『掛金納付状況及び貸付限度額等のお知らせ(様式小358)』か共済相談室、経営セーフティ共済の一時貸付金は解約手当金の95%という基準で決まる
- 借りる理由が、どの制度の使途の文言に当たるか。生活資金まで含むのは小規模企業共済の一般貸付けだけである
- いつまでに申し込む必要があるか。特別貸付けは事由の発生から3か月〜1年という期限があり、共済金貸付は倒産日から6か月以内である
もう1つ、返済原資の見通しを先に立てておきたい。どの制度も担保と保証人を求めない代わりに、返せなければ掛金が取り崩される。小規模企業共済なら返済期日から12か月、経営セーフティ共済の共済金貸付なら償還期日から3か月、一時貸付金なら5か月である。期間の長短はあるが、行き着く先は同じで、将来受け取るはずだったお金が減る。
4つの貸付けを選ぶときの優先順位
小規模企業共済の一般貸付け。登録窓口が商工中金なら、午後2時までに手続きを終えればその日のうちに資金が出る。利率は年1.5%。
小規模企業共済の特別貸付け6種類。年0.9%だが、確認書類と申込期限が付く。
経営セーフティ共済の共済金貸付。最高8,000万円まで届くが、取引先の倒産が前提で、借入額の10分の1に相当する掛金の権利が消える。
経営セーフティ共済の一時貸付金。解約手当金の95%以内、30万円以上。1年の期限一括償還で、利息は借入時に一括前払いする。
よくある質問
2つの共済に両方加入できますか
加入資格はそれぞれ別に定められている。小規模企業共済は従業員20人以下または5人以下、経営セーフティ共済は業種ごとに50人以下から900人以下までの範囲で、資本金または従業員数のいずれかが条件にあてはまる中小企業者が対象である。どちらにも当てはまれば、両方に加入できる余地がある。加入の可否は中小機構に確認してほしい。
共済金貸付が無利子なら、まずこれを使うべきですか
取引先の倒産がなければ使えない。しかも借入額の10分の1に相当する掛金の権利が消滅するため、金利ゼロでも負担はある。日常の資金繰りには一時貸付金か、小規模企業共済の契約者貸付が対応する枠である。
掛金を増やせば、すぐ借りられる額も増えますか
小規模企業共済の枠は、4月末日と10月末日の算定基準日で決まる。増額した掛金が反映されるのは次の算定以降で、使えるのはさらにその半年後からである。
共済の貸付けは信用情報に載りますか
中小機構の公表ページには、信用情報機関への登録に関する記載を確認できなかった。扱いを知りたい場合は共済相談室に問い合わせてほしい。当サイトでは確認できていない事項を推測で書いていない。
解約して受け取るのと、借りるのではどちらが得ですか
一概には言えないが、中小機構は小規模企業共済について、老齢給付の条件を満たさないまま仕事を続けて解約すると解約手当金が掛金総額を下回る場合があるとしている。経営セーフティ共済も12か月未満の解約は掛け捨てである。契約を続けたまま借りるほうが、積み上げを壊さずに済む。
借りたお金の使い道は決まっていますか
制度によって違う。小規模企業共済の一般貸付けは事業に必要な運転資金、その他事業に関連する資金、生活資金まで含む。特別貸付けは制度ごとに使途が限定される。経営セーフティ共済の一時貸付金は事業資金(運転資金、設備資金)である。
借入窓口はどこになりますか
小規模企業共済の一般貸付けは登録した代理店、登録申出がなければ商工組合中央金庫の本店または支店。特別貸付けは商工中金の本店・支店に限られる。経営セーフティ共済の一時貸付金については、中小機構が代理店一覧で振込可能先を案内している。
延滞するとどの制度でも掛金が取り崩されますか
取り崩される。期間が違い、小規模企業共済の契約者貸付は返済期日から12か月、経営セーフティ共済の共済金貸付は償還期日から3か月、一時貸付金は償還期日から5か月である。
掛金を前納すると、借りられる額も早く増えますか
増えない。小規模企業共済について中小機構は、借入資格要件の12か月に前納掛金は含まれないとし、貸付限度額の算定でも前納の場合は経過した月の掛金のみが算定対象になると説明している。経営セーフティ共済の一時貸付金についても、前納金は充当する月が到来してはじめて掛金として取扱いされるため、充当月が到来していない前納金は貸付限度額の算定対象に含まれないとしている。先に払っても、その月が来るまでは枠に効かない点は共通している。
共済金貸付を受けた後、もう一度借りられますか
共済金の借入れ額は、すでに借入れを受けている共済金の借入れ残高を含めて8,000万円が限度である。また算定の基礎となる掛金総額からは、すでに共済金の借入れを受けている場合にその借入れ額の10分の1に相当する額が差し引かれる。借りるたびに、次に借りられる枠は小さくなる。
加入資格を外れたら、貸付けは使えなくなりますか
小規模企業共済について、中小機構は、常時使用する従業員の数はあくまで加入時の人数要件であり、その後に増えて要件に該当しなくなっても共済契約は続けられると説明している。経営セーフティ共済の共済金貸付については、借入時に共済契約者が中小企業者であることが要件に挙げられており、中小企業者の範囲を超えている場合でも、中小企業等経営強化法に基づく事業継続力強化計画または連携事業継続力強化計画の認定を受け、その計画実施期間中の事業者は中小企業者とみなされる。
共済金貸付の被害額には何が入りますか
中小機構は、回収が困難となった売掛金債権等の額は、共済契約者と倒産した取引先事業者との取引によって生じた売掛金債権、前渡金返還請求権の合計額のうち回収が困難となったものの額だとしている。一般消費者に対する債権は対象にならず、商品または役務の取引に該当しない貸付金債権や融通手形に基づく債権、不動産の賃貸借に基づく債権も含まれない。受取手形に裏書人等があるときは、すべての裏書人が倒産していないと被害額に含まれない。倒産した取引先に買掛金等の債務がある場合は相殺される。
主要取引先が倒産した場合に上乗せはありますか
中小機構は、倒産前6か月間の取引依存度が売上高の20%以上を占める主要取引先が倒産し、倒産の発生の日まで引き続き1年以上取引していた場合は、取引依存度に応じて、倒産した主要取引先に対する月間取引額の最大2か月分を被害額に加算して借入れの請求ができるとしている。
一時貸付金と共済金貸付は同時に使えますか
中小機構は、一時貸付金の利用中に共済金貸付を利用する場合、共済金貸付額から一時貸付金貸付額が差し引かれると説明している。また共済金の借入れを受ける際に償還すべき一時貸付金(違約金を含む)がある場合は、共済金の借入れ額から一時貸付金額を控除するとしている。
この記事の調べ方
小規模企業共済については、中小機構が共済サポートnaviで公表している「小規模企業共済の魅力について」「加入資格」「契約者貸付の概要」「共済金等請求・解約」と小規模企業共済のよくあるご質問、現況は中小機構の「小規模企業共済の現況」による。
経営セーフティ共済については、「経営セーフティ共済の魅力について」「加入資格」「共済金の借入れについて」「共済金の借入条件」「一時貸付金制度」と、中小機構の「経営セーフティ共済の現況」による。画面はいずれも2026年10月7日に取得している。
条文は e-Gov 法令検索の本文で照合した。貸付けの根拠と勘定の制約は独立行政法人中小企業基盤整備機構法第15条第2項第8号イおよび同条第5項、共済金等からの控除と掛金の取崩しは小規模企業共済法第16条の2・第16条の3、権利の譲渡し等の禁止は同法第15条、掛金の納付と割増金は同法第17条・第19条・第20条、法定弁済の時期は同法施行規則第18条の2である。
利率、限度額、税制の扱いは改定されることがある。借りる前には、中小機構の公式ページで現在値を確認してほしい。個別の加入資格、貸付限度額、借入れの可否、税務上の取扱いは契約者ごとに異なる。この記事は公表資料と条文の整理であり、個別の判断を行うものではない。必要に応じて中小機構の共済相談室、税理士、中小企業診断士、認定経営革新等支援機関など適切な相談先に当たってほしい。
このクラスターの記事
制度を選ぶ
事情ごとの制度
引き継ぐ・たたむ/実務
返すときに読むもの
まずは契約者貸付7種類の比較で、自分に当たる制度を確かめる
中小機構の公式ページ(小規模企業共済・契約者向け)を開く
中小機構の公式ページ(経営セーフティ共済・契約者向け)を開く