資金が足りないとき、経営者はまず「どこから借りるか」を考えます。ただ、支払いの相手が税務署や年金事務所である場合には、借りる前に検討できる手があります。条文で用意された猶予の仕組みです。
この仕組みは1つではありません。国税だけで5つ、地方税で3つ、厚生年金保険料等で2つに分かれていて、申請できる期限も、担保が要るかどうかも、延滞税がどこまで下がるかも制度ごとに違います。どれを選ぶかではなく、自分の状況でどれが使えるのかが決まっているという性質の制度です。
この記事で確認できること
- 猶予は国税5・地方税3・厚生年金保険料等2の合計10通りに分かれている。窓口は税務署、都道府県市区町村、年金事務所の3系統である。
- 申請できる期限がいちばん大きく分かれる。申請による換価の猶予は納期限から6月以内、災害による納税の猶予は災害のやんだ日から2月以内、確定が遅れた税額の納税の猶予は納期限内である。
- 延滞税は、災害等による納税の猶予なら全額免除、それ以外の納税の猶予と換価の猶予なら猶予特例基準割合を超える部分が免除される。令和8年の国税は年9.1%が年1.3%の水準まで下がる。
- 担保は原則として必要だが、国税では100万円以下・3月以内・担保を徴することができない特別の事情の3つのいずれかに当たれば不要になる。地方税は同じ3条件ではなく、条例で定めることになっている。
- 期間は原則1年。延長しても、既に猶予した期間とあわせて2年を超えることはできない。
猶予の窓口は3系統に分かれていて、まとめて申請する窓口はない
資金繰りが詰まるとき、止まるのは税金だけではありません。法人税・消費税・源泉所得税といった国税、事業所の固定資産税や法人住民税といった地方税、そして毎月末に来る厚生年金保険料等が、同じ時期にまとめて重くなります。
この3つは、猶予の根拠法令も窓口も別です。国税庁は「国税の納税の猶予制度に関するFAQ」の問1で、国(税務署)へ納付する税金は所轄の税務署の徴収担当へ、地方税は都道府県や市区町村の担当窓口へ、厚生年金保険料等は日本年金機構へ、労働保険料は都道府県労働局へ相談するよう案内しています。
国税庁FAQ 問1に対する答え(抜粋)
税の種類や社会保険料により窓口が異なります。法人税や源泉所得税、申告所得税、消費税などの国(税務署)へ納付する税金の猶予に関するご相談等については、所轄の税務署(徴収担当)にお電話ください。
国税庁徴収課「国税の納税の猶予制度に関するFAQ」令和6年11月(2026年10月16日に確認)
つまり、3か所それぞれに申請することになります。ただし同じFAQの問26には、地方税や社会保険料に猶予申請をした際の申請書や財産収支状況書等の写しを添付することで、一部の記載や書類の添付を省略できると書かれています。どこか1か所で財産と収支をまとめて作れば、残りの申請はその写しで軽くなる、という設計です。順番を決めるときに効いてくる点です。
10通りの猶予を1つの表に並べる
次の表は、国税通則法・国税徴収法・地方税法の条文と、日本年金機構が公表している「厚生年金保険料等の猶予制度の概要」から、制度ごとの条件を並べたものです。数字はすべて条文または公表資料に書かれている値で、推定は入れていません。
| 制度 | 根拠 | 申請の要否と期限 | 期間 | 担保 | 延滞税・延滞金 | 窓口 |
|---|---|---|---|---|---|---|
| 災害による納税の猶予 | 通則法46条1項 | 申請。災害のやんだ日から2月以内 | 納期限から1年以内 | 規定なし | 全額免除 | 税務署 |
| 納税の猶予(5つの事実) | 通則法46条2項 | 申請。条文上の期限なし | 1年以内 | 原則必要 | 災害・盗難・病気等は全額免除、廃止休業・著しい損失は一部免除 | 税務署 |
| 納税の猶予(確定が遅れた税額) | 通則法46条3項 | 申請。納期限内 | 納期限から1年以内 | 原則必要 | 一部免除 | 税務署 |
| 申請による換価の猶予 | 徴収法151条の2 | 申請。納期限から6月以内 | 1年以内 | 原則必要 | 一部免除 | 税務署 |
| 職権による換価の猶予 | 徴収法151条 | 申請不要。税務署長の職権 | 1年を超えない | 原則必要 | 一部免除 | 税務署 |
| 地方税の徴収猶予 | 地方税法15条1項 | 申請。条文上の期限なし | 1年以内 | 原則必要 | 災害等は全額免除、その他は一部免除 | 都道府県・市区町村 |
| 地方税の徴収猶予(確定が遅れた額) | 地方税法15条2項 | 申請。納期限内 | 納期限から1年以内 | 原則必要 | 一部免除 | 都道府県・市区町村 |
| 地方税の申請による換価の猶予 | 地方税法15条の6 | 申請。納期限から条例で定める期間内 | 1年以内 | 原則必要 | 一部免除 | 都道府県・市区町村 |
| 厚生年金保険料等の換価の猶予 | 日本年金機構の公表 | 申請。納期限から6か月以内 | 1年以内 | 原則必要 | 一部免除 | 年金事務所長が許可 |
| 厚生年金保険料等の納付の猶予 | 日本年金機構の公表 | 申請。事実の発生後すみやかに | 1年以内 | 原則必要 | 全部または一部免除 | 地方厚生(支)局長が許可 |
地方税の職権による換価の猶予(地方税法15条の5)は、申請する側が動かす制度ではないため表から外した。本文の「取消し」の節で触れる。
この表で最初に見てほしいのは、申請の期限の欄です。6月以内、2月以内、納期限内、条例で定める期間内、期限なし、申請不要と、6通りに割れています。制度の中身が似ているかどうかより、いつ気づいたかで選べる制度が決まる場面が多い、ということです。
申請できる期限は、気づいた時点で選択肢を削る
納期限を過ぎた国税について、まず検討されるのは申請による換価の猶予です。国税徴収法151条の2第1項は、その国税の納期限から六月以内にされた申請に基づき、一年以内の期間を限り換価を猶予することができる、と定めています。この6月を過ぎると、原則としてこの制度は使えません。
国税庁FAQの問23は、申請期限を経過した場合は原則として申請による換価の猶予を受けることはできないとしたうえで、状況に応じて他の猶予を受けられる場合があるので早めに相談するよう案内しています。つまり、6月を過ぎた時点で手がなくなるわけではなく、税務署長の職権による換価の猶予(国税徴収法151条)の検討に移る、という流れです。
納期限を起点にした期限の並び(国税の場合)
- 納期限の翌日延滞税が発生しはじめる。国税通則法60条2項により、納期限の翌日から2月を経過する日までは年7.3%の特例割合、その後は年14.6%の特例割合になる。
- 納期限から50日以内国税通則法37条2項により、税務署長は督促状を発する。
- 督促状を発した日から10日を経過した日この日までに完納しないときは、国税徴収法47条1項1号により、徴収職員は財産を差し押さえなければならない。
- 納期限から6月申請による換価の猶予(徴収法151条の2)の申請期限。これを過ぎると職権の換価の猶予の検討に移る。
災害を受けたときの期限は、これとまったく別の起点で動きます。国税通則法46条1項は、震災、風水害、落雷、火災その他これらに類する災害により納税者がその財産につき相当な損失を受けた場合について、その災害のやんだ日から二月以内にされた申請に基づいて納税を猶予できると定めています。納期限ではなく災害を起点にする点が、ほかの制度と違います。
逆に、納期限より前でなければ申請できない制度もあります。国税通則法46条3項の納税の猶予です。法定申告期限から1年を経過した日以後に納付すべき税額が確定した場合などが対象で、申請は原則としてその国税の納期限内にする必要があります。修正申告や更正で後から税額が立ったときに使う制度なので、納付書が届いてから慌てると間に合いません。
「ほかに滞納があるかどうか」で使える制度が入れ替わる
もう1つ、選択肢を削る条件があります。申請する国税以外に滞納があるかどうかです。ここは制度によって扱いが正反対になります。
| 制度 | ほかに滞納があるとき | 根拠 |
|---|---|---|
| 申請による換価の猶予 | 適用しない(2つの例外を除く) | 徴収法151条の2第2項 |
| 職権による換価の猶予 | 条文上の制限はない | 徴収法151条1項 |
| 納税の猶予(46条1項〜3項) | 条文上の制限はない | 通則法46条 |
国税徴収法151条の2第2項は、申請に係る国税以外の国税の滞納がある場合には第1項を適用しない、と定めたうえで、2つだけ除外を置いています。猶予の申請中の国税と、すでに納税の猶予または換価の猶予を受けている国税です。つまり、過去の滞納がすべて猶予の手続きに乗っていれば、新しい分の申請による換価の猶予は妨げられません。
国税庁FAQの問19も同じ整理で、換価の猶予は他に滞納となっている国税があると認められないことがある一方、納税の猶予については、猶予を受けようとする国税以外に滞納している国税があっても猶予を受けることができる、と書いています。古い滞納を放置したまま新しい税の猶予だけを取ろうとすると、換価の猶予の側で止まるという形です。
地方税は、ここでも条例に委ねられています。地方税法15条の6第2項は、ほかに滞納がある場合その他申請による換価の猶予をすることが適当でない場合として条例で定める場合には適用しないことが「できる」という書き方です。国税のように法律で一律に塞がれているわけではありません。
延滞税・延滞金は、全額免除と一部免除の2段になっている
猶予を受ける実益の中心はここです。国税通則法63条1項は、猶予や滞納処分の停止をした場合の延滞税の免除を定めていて、免除の幅が2段に分かれています。
国税通則法63条1項が定める免除の2段
- 全額免除になるもの。46条1項(災害により相当な損失)による納税の猶予、46条2項1号(災害・盗難)・2号(病気・負傷)とこれらに類する事実による納税の猶予、滞納処分の執行の停止。
- 2分の1が免除されるもの。46条2項3号(事業の廃止・休止)・4号(著しい損失)とこれらに類する事実による納税の猶予、46条3項による納税の猶予、151条1項・151条の2第1項による換価の猶予。対象は納期限の翌日から2月を経過する日後の期間に対応する部分である。
ただし、2分の1という数字はそのまま実務の答えにはなりません。租税特別措置法94条2項が、猶予特例基準割合(平均貸付割合に年0.5%を加算した割合)が年7.3%に満たない場合について、63条1項の「2分の1」を「延滞税の割合が猶予特例基準割合であるとした場合の税額を超える部分」と読み替えると定めているためです。低金利が続いている現在は、2分の1ではなく猶予特例基準割合の水準まで下がることになります。
その水準は国税庁が公表している割合から読み取れます。利子税特例基準割合は猶予特例基準割合と同じ算式(平均貸付割合+年0.5%)で、令和8年は年1.3%です。令和4年から令和7年までは年0.9%でした。
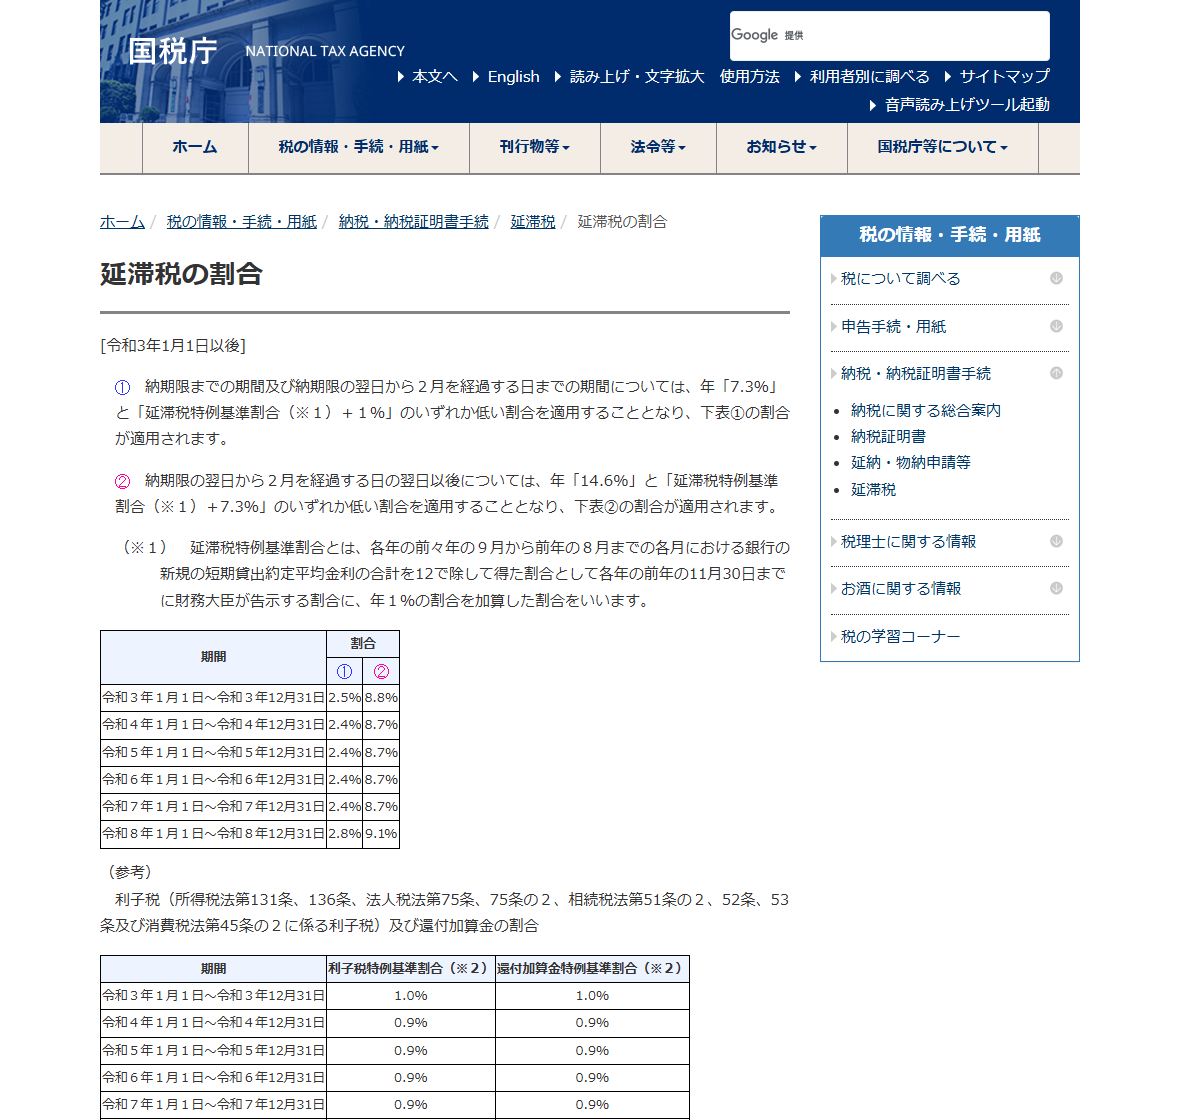
| 期間 | 納期限の翌日から2月まで | 2月経過後 | 利子税特例基準割合 |
|---|---|---|---|
| 令和4年〜令和7年 | 2.4% | 8.7% | 0.9% |
| 令和8年 | 2.8% | 9.1% | 1.3% |
国税庁は「延滞税の割合」のページで、令和8年1月1日から令和8年12月31日までの割合を年2.8%と年9.1%、同じ期間の利子税特例基準割合と還付加算金特例基準割合を年1.3%と告示しています。
国税庁FAQの問31は、猶予が許可された日にかかわらず申請日から延滞税が軽減・免除されると説明しています。審査期間の分だけ損をするわけではない、という意味です。ただし問24のとおり、納期限を過ぎてから申請すると、納期限の翌日から申請日の前日までの延滞税は軽減されません。
担保が要るかどうかは、金額と期間で決まる
国税通則法46条5項は、46条2項または3項による納税の猶予をする場合には猶予に係る金額に相当する担保を徴さなければならない、と定めています。ただし書きで3つの例外を置いているのが実務上の要点です。猶予に係る税額が100万円以下である場合、猶予の期間が3月以内である場合、担保を徴することができない特別の事情がある場合です。
換価の猶予にもこの規定が準用されます(国税徴収法152条3項・4項)。国税庁FAQの問20も、この3つのいずれかに該当すれば担保を提供する必要はない、と同じ整理をしています。
条文を読むときに見落としやすいのが、46条1項(災害により相当な損失)には担保の規定が掛かっていないことです。5項が対象にしているのは「第二項又は第三項の規定による納税の猶予」なので、災害による納税の猶予には担保の条文上の要求がありません。
地方税は条件の作りが違います。地方税法16条は、徴収の猶予・職権による換価の猶予・申請による換価の猶予をする場合に担保を徴さなければならないとしたうえで、徴する必要がない場合を条例で定めるとしています。担保として徴せるものは、国債・地方債、確実と認める社債その他の有価証券、土地、保険に付した建物・立木・船舶・航空機・自動車・建設機械、各種財団、確実と認める保証人の保証の6種類です。国税の「100万円以下」に当たる線が自治体ごとに決まるため、同じ金額でも扱いが変わりえます。
期間は1年、延長しても合計2年が上限
猶予の期間は、どの制度も原則1年です。国税通則法46条7項は、猶予をした期間内に納付できないやむを得ない理由があると認めるときは申請に基づき期間を延長できるとしたうえで、既に猶予をした期間とあわせて2年を超えることができないと定めています。地方税法15条4項も同じく2年が上限です。
国税庁FAQの問14は、猶予を受けられる期間を、原則として1年以内で、申請者の財産や収支の状況に応じて最も早く国税を完納することができる期間としています。1年を使い切るのが標準ではなく、払える速さで決まるという説明です。
2年は「待ってもらえる上限」であって「立て直しの期限」ではありません。猶予は税額が減る制度ではなく、分割で納めるための制度です。国税庁FAQの問9は、猶予を受けても税金の納付そのものが免除されたり、納めた税金が還付されたりすることはないと明記しています。
2年で完納できる水準まで収支を戻せるかどうかは、申請の前に見ておく必要があります。戻らない見込みなら、猶予と同時に事業そのものの作り直しを検討する話になります。
分割の決め方は、国税と地方税で書きぶりが違う
猶予を受けたあとは、分割して納めることになります。ここも条文の作りが分かれています。
換価の猶予について、国税徴収法152条1項は、猶予に係る金額を猶予する期間内の各月に分割して納付させるものとする、と定めています。各月に納めるのが原則で、税務署長がやむを得ない事情があると認めるときだけ、指定する月に寄せられます。
納税の猶予について、国税通則法46条4項は、猶予をする期間内において、猶予に係る金額をその者の財産の状況その他の事情からみて合理的かつ妥当なものに分割して納付させることができる、とした上で、分割納付の各納付期限と各納付期限ごとの納付金額を定めるものとしています。「各月」とは書かれていません。
地方税法15条3項は、分割の方法を当該地方団体の条例で定めるところによりとしています。国税のように法律で形が決まっているわけではありません。
厚生年金保険料等は、国税と似ているが同じではない
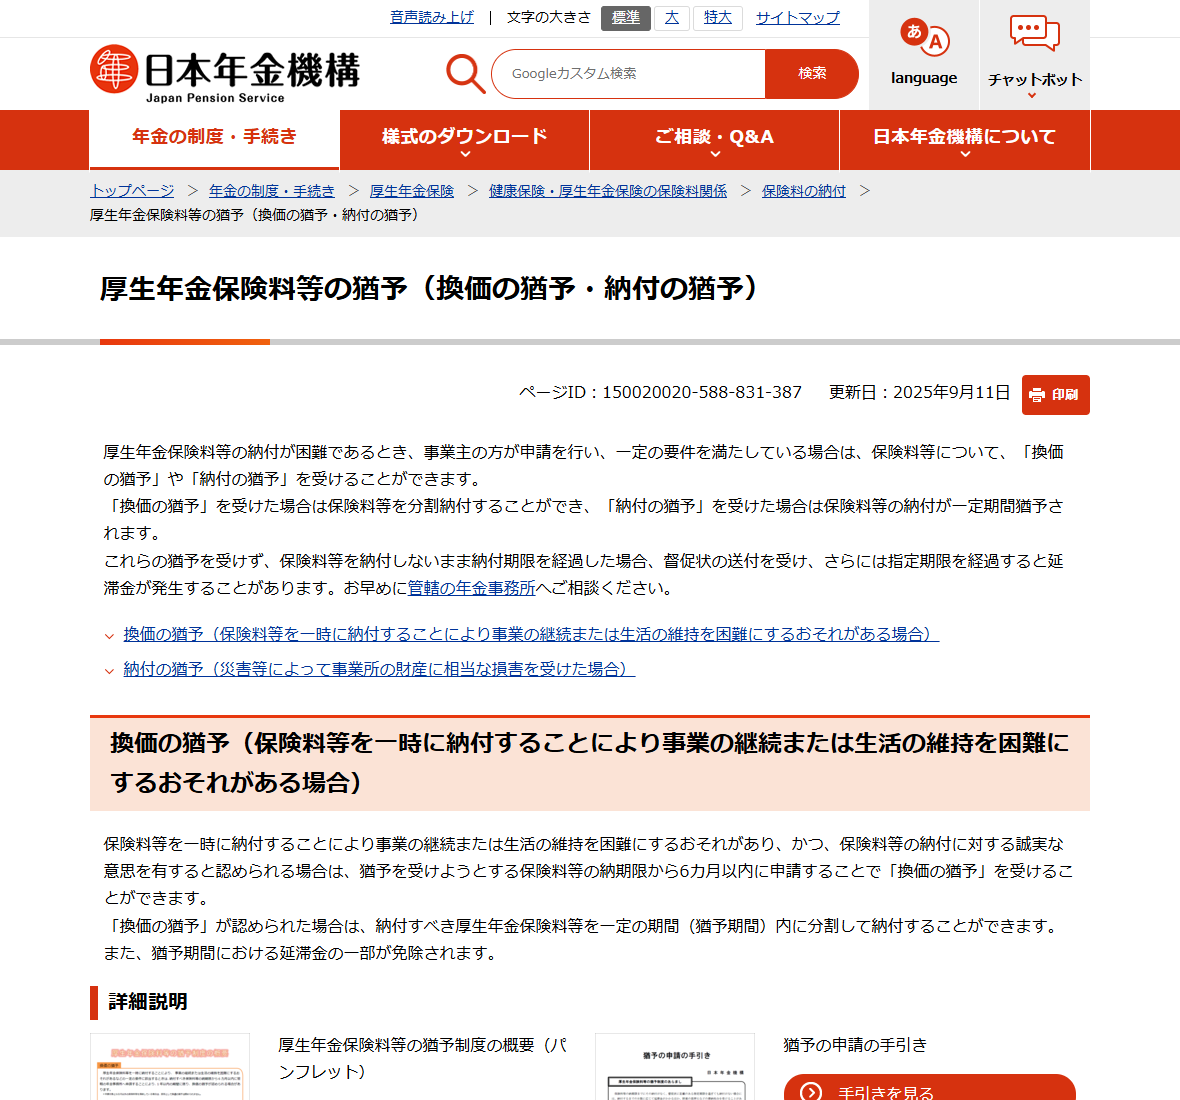
日本年金機構は「厚生年金保険料等の猶予(換価の猶予・納付の猶予)」のページで、納付が困難であるときに事業主が申請し、一定の要件を満たしている場合は換価の猶予や納付の猶予を受けられると案内しています。換価の猶予については、納期限から6カ月以内の申請で、猶予期間内に分割して納付でき、猶予期間における延滞金の一部が免除されるとしています。
国税と違うところが3つあります。1つ目は許可する人です。機構が公表している「厚生年金保険料等の猶予制度の概要」によれば、換価の猶予は年金事務所長が、納付の猶予は地方厚生(支)局長が許可または不許可を通知します。窓口は同じ年金事務所でも、決裁は別の役所に上がります。
2つ目は「著しい損失」の意味がはっきり数字で書かれていることです。同じ資料は、著しい損失とは申請前の1年間において、その前年の利益の額の2分の1を超える損失(赤字)を生じた場合をいうと定義しています。国税の46条2項4号には、条文上このような数値の定義はありません。
3つ目は延滞金の分かれ目です。機構の「延滞金について」によれば、割合が切り替わるのは納付期限の翌日から3カ月を経過する日です。国税の2月とは1か月ずれています。
| 年 | 国税・2月まで | 国税・2月経過後 | 社会保険料・3カ月まで | 社会保険料・3カ月経過後 |
|---|---|---|---|---|
| 令和6年 | 2.4% | 8.7% | 2.4% | 8.7% |
| 令和7年 | 2.4% | 8.7% | 2.4% | 8.7% |
| 令和8年 | 2.8% | 9.1% | 2.8% | 9.1% |
割合そのものは同じ数字で動いています。違うのは切り替わる時点と、延滞金が1,000円未満の端数を切り捨てた保険料額を基礎にする点です。機構は、延滞金は100円未満の端数を切り捨てて計算するとも書いています。
どれを申請するかを決める順序
制度が10通りあっても、実際に選ぶ手順はそれほど複雑ではありません。条件が重なる場面が少ないためです。
国税について、どの猶予を検討するかの順序
- 災害・盗難・病気・負傷があったかを先に見る該当するなら46条1項または46条2項1号・2号を検討する。延滞税が全額免除になる唯一の道筋で、ほかの制度より有利である。46条1項は災害のやんだ日から2月以内という締切がある。
- 納期限がまだ来ていないかを見る来ていないなら、確定が遅れた税額については46条3項を検討する。申請は納期限内である。
- 納期限から6月以内かを見る以内なら申請による換価の猶予(151条の2)を検討する。ほかに滞納がないことが条件になる。
- ほかに滞納があるか、6月を過ぎているかを見るどちらかに当たるなら、職権による換価の猶予(151条)の検討を税務署に相談する。申請期限がなく、ほかの滞納も条文上の障害にならない。
- 事業の廃止・休止や著しい損失があるかを見るあるなら46条2項3号・4号の納税の猶予も並行して検討できる。ほかに滞納があっても申請できる。
地方税と厚生年金保険料等は、国税の判断と連動しません。別々に期限が走っているので、国税の申請を待ってから動くと、地方税の側で期限を落とすことがあります。
猶予が取り消される場合
猶予は一度認められれば終わりではありません。国税通則法49条1項は、取消しまたは猶予期間の短縮ができる場合を6つ挙げています。繰上請求に当たる事実があって猶予期間内に完納できないと認められるとき、通知された分割納付の金額をその納付期限までに納付しないとき、担保の変更命令に応じないとき、新たにその猶予に係る国税以外の国税を滞納したとき、偽りその他不正な手段による申請だったと判明したとき、財産の状況その他の事情の変化により猶予の継続が適当でないと認められるときです。
同条2項は、取消しや短縮の前に、繰上請求に当たる事実があるときを除いて、あらかじめ弁明を聞かなければならないとしています。いきなり取り消されるわけではありませんが、正当な理由なく弁明をしない場合はこの限りではありません。
日本年金機構も同じ構造で、猶予許可通知書に記載された分割納付計画のとおり納付しない場合と、猶予を受けている保険料以外に新たに納付すべきこととなった保険料を滞納した場合を取消しの事由として挙げています。猶予中に新しい滞納を作らないことが、どの制度でも共通の条件です。
申請しないまま放っておくと、何が順番に起きるか
猶予を検討する価値は、申請しなかった場合と比べて初めて見えます。条文上の順序は次のとおりです。
まず延滞税が付きます。国税通則法60条2項は、法定納期限の翌日から完納する日までの日数に応じて年14.6%の割合で計算するとし、納期限までの期間と納期限の翌日から2月を経過する日までの期間については年7.3%としています。実際に適用されるのは租税特別措置法94条1項による特例割合で、令和8年は年2.8%と年9.1%です。
次に督促状が来ます。国税通則法37条2項は、督促状はその国税の納期限から50日以内に発するものとすると定めています。
そのあとが差押えです。国税徴収法47条1項1号は、滞納者が督促を受け、その督促に係る国税を督促状を発した日から起算して10日を経過した日までに完納しないときは、徴収職員は財産を差し押さえなければならない、としています。「できる」ではなく「しなければならない」という書き方です。
換価の猶予が効くのはこの先です。国税徴収法152条2項は、換価の猶予をする場合において必要があると認めるときは、差押えにより事業の継続または生活の維持を困難にするおそれがある財産の差押えを猶予し、または解除することができると定めています。売掛金や預金が押さえられて事業が止まる、という事態を避ける条文です。
国税の滞納はいまどれくらい発生しているか
猶予制度は例外的な救済に見えますが、滞納そのものは毎年1兆円近い規模で発生しています。国税庁が令和8年8月に公表した「令和7年度租税滞納状況の概要」の数字です。
| 項目 | 金額 | 前年度比 |
|---|---|---|
| 徴収決定済額 | 89兆7,949億円 | 110.6% |
| 新規発生滞納額 | 9,935億円 | 100.1% |
| 整理済額 | 9,802億円 | 103.3% |
| 滞納整理中のものの額(年度末) | 9,847億円 | 101.4% |
国税庁は、徴収決定済額のうち約98.9%が滞納となることなく納付され、令和7年度の滞納発生割合は1.1%になったと説明しています。新規発生滞納額はピーク時(平成4年度)の約5割、滞納整理中のものの額はピーク時(平成10年度)の約3割という水準です。
同じ資料は、滞納となったものについて、納税者個々の実情を踏まえながら、法令等に基づき、納税緩和措置の適用や財産の差押え等の滞納処分を実施すると書いています。猶予は、この「納税緩和措置」に当たります。差押えと並んで、制度として想定された処理の一方です。
借りて払うのと、猶予を取るのではどちらが先か
資金繰りが詰まったとき、税金を払うために借りるという判断はよく取られます。ただ、猶予が認められた場合の負担は年1.3%の水準まで下がるので、調達コストとの比較が成り立ちます。
比較の軸は金利だけではありません。猶予には、特別小口保証のように「納税の完納」を要件にしている制度との関係という別の論点があります。猶予中は納税証明書のうち未納の税額がないことを証明するもの(その3)が発行されないため、融資や入札の手続きに影響が出ることがあります。国税庁FAQの問11が扱っている論点です。
また、猶予は支払いを後ろへずらすだけで、資金そのものが入ってくるわけではありません。共済を使った資金調達や経営環境変化対応資金(セーフティネット貸付)のように資金が入る手段と組み合わせて考えるものです。支払いの順序そのものを整理したい場合は、資金繰りが苦しいときに返済を後回しにして良い支払先の順番も合わせて読んでください。
申請書に付ける書類は、100万円を境に変わる
猶予の申請で手間の大きさを決めるのは、申請書そのものではなく添付書類です。国税庁FAQの問26は、猶予申請書に併せて提出が必要な書類を、猶予を受けようとする金額で2通りに分けています。
| 猶予を受けようとする金額 | 申請書に併せて提出する書類 |
|---|---|
| 100万円以下 | 財産収支状況書 |
| 100万円を超える | 財産目録、収支の明細書 |
同じ問26は、審査にあたって状況を確認することがあるため、元帳や売上帳などの収支状況の分かる書類、手元資金の現在高が分かる現金出納帳や預金通帳を準備しておくとスムーズだと案内しています。
100万円という数字は、担保が不要になる線(国税通則法46条5項ただし書)と同じです。100万円以下なら、担保も要らず、添付書類も財産収支状況書1枚で済むという作りになっています。分割の対象にする税額を自分で絞れる場面では、ここが判断の材料になります。
日本年金機構も同じ線を使っています。公表資料では、猶予を受けようとする金額が100万円を超える場合に、財産収支状況書に代えて財産目録および収支の明細書が必要になり、担保の提供に関する書類も必要になるとされています。
猶予制度についてよくある質問
黒字でも猶予は受けられますか
国税庁FAQの問4は、黒字であっても要件を満たせば猶予が受けられる、と答えています。判断されるのは損益ではなく、一時に納付できるかどうかです。同じFAQの問16は、「一時に納付が困難」を、納付すべき国税の全額を一時に納付する資金がないこと、または全額を一時に納付することにより事業の継続もしくは生活の維持を困難にすると認められること、と説明しています。
すべての税目が対象になりますか
いいえ。FAQの問6は、ほとんど全ての税目が対象となるとしたうえで、印紙で納付する印紙税、外国貨物を保税地域から引き取る場合の消費税、出国する際に直接税関長に納付する方式の国際観光旅客税は対象とならないと書いています。地方消費税や地方譲与税など、いったん国に納める地方税は対象になります。
中間申告分や修正申告分でも申請できますか
できます。FAQの問7は、税務署に申請し要件を満たせば猶予が受けられるとしています。あわせて、消費税の中間申告分について本年の課税売上高が前年より大幅に減少している場合などは、仮決算に基づく中間申告(消費税法43条)により納税額そのものを抑えられる可能性があることも案内されています。
申請はオンラインでできますか
FAQの問21と問27は、猶予の申請をe-Taxまたは郵送で提出できるとしています。問29によれば、税理士による代理申請も可能で、e-Taxで代理申請する場合はパソコンからe-Taxソフトまたはe-Taxソフト(WEB版)を使うことになります。スマートフォンやタブレットのWEB版は税理士の代理申請に対応していません。
すでに納めてしまった税金を返してもらって猶予に切り替えられますか
できません。FAQの問5は、猶予制度は期限後に分割して納税ができるようになる制度であり、既に納税している分について返還を求めることはできないとしています。
労働保険料にも猶予はありますか
FAQの問1は、労働保険料については都道府県労働局へ相談するよう案内しています。この記事では国税・地方税・厚生年金保険料等の条件を確認しましたが、労働保険料の猶予の要件については一次情報で確認できていないため、ここでは窓口の所在だけを記します。
10制度の条件をどこで確かめたか(2026年10月16日に確認)
e-Gov法令検索「国税通則法」(昭和三十七年法律第六十六号)
e-Gov法令検索「国税徴収法」(昭和三十四年法律第百四十七号)
e-Gov法令検索「地方税法」(昭和二十五年法律第二百二十六号)
e-Gov法令検索「租税特別措置法」(昭和三十二年法律第二十六号)
国税庁徴収課「国税の納税の猶予制度に関するFAQ」(令和6年11月)
この記事は条文と公表資料を整理したものであり、個別の事案について猶予が認められるかどうかの判断ではありません。申請できるかどうか、どの制度に当たるかは、所轄の税務署・自治体の窓口・年金事務所、または税理士など適切な専門家へ確認してください。
税金・社会保険料の猶予について調べる
条件を1つの表で見たあと、制度ごとの詳細と申請の実務へ進めます。